Du bénéfice comptable à l’argent disponible
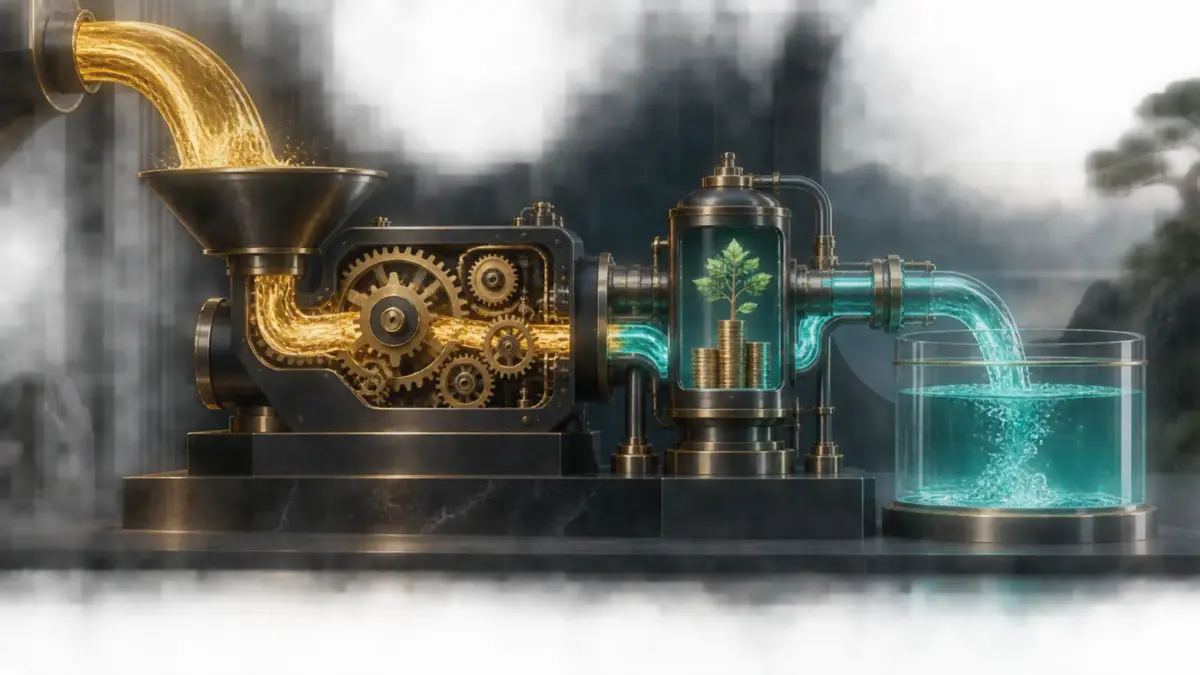
Le bénéfice inclut des éléments sans mouvement immédiat de trésorerie. Le flux opérationnel corrige une partie de ces écarts. En retirant les investissements en équipements et infrastructures, on obtient une approximation du flux de trésorerie disponible.
Un chiffre qui demande du contexte
Réduire artificiellement les investissements peut améliorer le cash-flow à court terme au détriment de l’avenir. À l’inverse, une entreprise en expansion peut afficher une trésorerie faible parce qu’elle construit des capacités rentables. La question essentielle est donc la qualité et le rendement des dépenses engagées.
Les usages du cash
Une entreprise peut rembourser sa dette, racheter ses actions, verser un dividende ou financer des acquisitions. Ces choix révèlent les priorités de la direction. Il faut vérifier qu’ils reposent sur des flux durables plutôt que sur de nouveaux emprunts.
Sources principales
Cet article est publié à titre informatif et éducatif. Il ne constitue ni un conseil financier ni une recommandation d’achat ou de vente.
Rejoignez la discussion
Une question ou un point de vue sur cet article ? Partagez-le avec la communauté.
Échanges respectueux, sans publicité, liens promotionnels ni promesses de gains. Les commentaires sont modérés avant publication. Ne partagez pas d’informations personnelles.
Commentaires publiés
Chargement…
Confidentialité des commentaires