Qu’est-ce qu’un intérêt composé ?
Un intérêt composé est un intérêt calculé sur le capital de départ et sur les intérêts déjà accumulés, lorsqu’ils restent placés. L’argent gagné rejoint ainsi la base utilisée pour calculer les intérêts suivants. C’est le principe de la capitalisation, tel que le définit Investor.gov, le site pédagogique de la SEC.
Prenons un exemple entièrement fictif : 1 200 $ à un taux annuel constant de 4 %. Après un an, le capital atteint 1 248 $. Si tout reste placé au même taux, l’année suivante rapporte 49,92 $, au lieu des 48 $ de la première année. Les 1,92 $ supplémentaires proviennent des intérêts précédents.
Il faut toutefois distinguer un produit versant des intérêts et un investissement en actions. Pour une action ou un ETF, on parle plus largement de rendement composé : le cours varie, et les revenus éventuellement distribués peuvent être réinvestis. Il n’existe pas de taux fixe assuré. Notre guide des actions, obligations et ETF explique ces différences.
Autre précaution : un dividende n’est pas un gain gratuit ajouté à un cours inchangé. Une distribution transfère de la valeur à l’investisseur. Le rendement total tient compte à la fois de l’évolution du placement et de ses revenus, comme le rappelle la SEC à propos des distributions des fonds.
Intérêt simple vs intérêt composé : la même mise, un résultat différent
Comparons 1 000 $ pendant dix ans à 5 % annuels. Dans le premier cas, les intérêts ne sont pas replacés ; dans le second, ils le sont une fois par an. Il n’y a ni frais ni impôts.
| Mécanisme fictif | Comment le gain est calculé | Total au bout de 10 ans | Gains cumulés |
|---|---|---|---|
| Intérêt simple | Toujours sur les 1 000 $ initiaux | 1 500 $ | 500 $ |
| Intérêt composé | Sur le capital et les gains conservés | 1 629 $ | 629 $ |
Pour l’intérêt simple, le total inclut les intérêts reçus et gardés sans rémunération. Pour l’intérêt composé, il s’agit de la valeur du placement. Les chiffres sont arrondis au dollar.
Le taux est identique. La différence vient uniquement de l’usage des gains. Les dépenser peut être parfaitement justifié par un besoin de revenu ; les réinvestir laisse davantage de capital exposé aux rendements futurs, positifs ou négatifs.
La formule des intérêts composés, sans compliquer les choses
Pour un capital unique, un taux constant et aucun mouvement d’argent :
FV = PV × (1 + r)^n
- FV : la valeur future, à l’échéance choisie.
- PV : le capital placé au départ.
- r : le taux de rendement par période, en décimal ; 5 % s’écrit 0,05.
- n : le nombre de périodes ; pour un taux annuel, on compte des années.
Notre exemple donne donc : 1 000 × 1,05^10 = 1 628,89 $, avant arrondi.
Cette formule ne convient pas directement à une suite de versements mensuels. Un apport effectué à la fin de la dernière année n’a pas travaillé aussi longtemps que le premier.
Pourquoi le temps change l’échelle du résultat
Dans une simulation à taux positif constant, les premières années peuvent sembler décevantes : le capital est encore petit. Plus tard, le même pourcentage s’applique à une base plus importante.
Sans versement supplémentaire, les 1 000 $ de notre exemple à 5 % atteindraient environ 2 653 $ après vingt ans et 7 040 $ après quarante ans. Les vingt premières années ajouteraient donc environ 1 653 $, les vingt suivantes environ 4 387 $.
Hypothèse pédagogique — pas une promesse de rendement. Cette accélération est une propriété du calcul à taux constant positif. Elle ne décrit pas une trajectoire boursière régulière et ne signifie pas que les dernières années seront forcément les meilleures.
Le temps permet d’accumuler des cycles de capitalisation. Il ne transforme pas un mauvais investissement en bon placement et ne protège pas d’une faillite.
Que deviennent 50 $, 100 $, 250 $ ou 500 $ investis chaque mois ?
Pour passer d’une petite somme à un capital plus important, deux moteurs se combinent : les nouveaux versements et leur croissance éventuelle. Il faut les séparer pour comprendre d’où vient le résultat.
Le tableau suivant utilise un capital initial nul, des versements fixes en fin de mois et un rendement annuel effectif constant de 5 %. Tous les gains restent investis. Les montants sont nominaux, avant frais, impôts et inflation, arrondis au dollar. Les contributions ne sont pas revalorisées au fil du temps.
Hypothèse pédagogique — pas une promesse de rendement. Aucun produit ni portefeuille précis n’est associé à ce taux.
| Versement mensuel | Durée | Total versé | Capital hypothétique à 5 % | Croissance calculée |
|---|---|---|---|---|
| 50 $ | 10 ans | 6 000 $ | 7 718 $ | 1 718 $ |
| 50 $ | 20 ans | 12 000 $ | 20 290 $ | 8 290 $ |
| 50 $ | 30 ans | 18 000 $ | 40 769 $ | 22 769 $ |
| 50 $ | 40 ans | 24 000 $ | 74 126 $ | 50 126 $ |
| 100 $ | 10 ans | 12 000 $ | 15 436 $ | 3 436 $ |
| 100 $ | 20 ans | 24 000 $ | 40 580 $ | 16 580 $ |
| 100 $ | 30 ans | 36 000 $ | 81 538 $ | 45 538 $ |
| 100 $ | 40 ans | 48 000 $ | 148 252 $ | 100 252 $ |
| 250 $ | 10 ans | 30 000 $ | 38 591 $ | 8 591 $ |
| 250 $ | 20 ans | 60 000 $ | 101 451 $ | 41 451 $ |
| 250 $ | 30 ans | 90 000 $ | 203 844 $ | 113 844 $ |
| 250 $ | 40 ans | 120 000 $ | 370 631 $ | 250 631 $ |
| 500 $ | 10 ans | 60 000 $ | 77 182 $ | 17 182 $ |
| 500 $ | 20 ans | 120 000 $ | 202 902 $ | 82 902 $ |
| 500 $ | 30 ans | 180 000 $ | 407 688 $ | 227 688 $ |
| 500 $ | 40 ans | 240 000 $ | 741 262 $ | 501 262 $ |
À 50 $ mensuels pendant trente ans, l’effort cumulé représente déjà 18 000 $. Le calcul aboutit à environ 40 769 $ : il ne faut donc pas attribuer la totalité du capital final aux intérêts composés.
À 500 $ mensuels pendant quarante ans, 240 000 $ viennent des contributions elles-mêmes. Cette ligne suppose aussi que l’on puisse maintenir cet effort pendant toute la durée. Un tableau ne paie ni le loyer ni les imprévus.
Le calcul exact des contributions mensuelles
Nous utilisons la formule d’une annuité ordinaire, c’est-à-dire des versements en fin de période :
FV = C × [(1 + i)^N − 1] / i
Ici, C est le versement mensuel, N le nombre de mois et i le taux mensuel. Avec un rendement annuel effectif R, le taux mensuel équivalent est i = (1 + R)^(1/12) − 1.
À 5 % annuels effectifs, cela représente environ 0,4074 % par mois. Nous ne divisons pas simplement 5 % par douze : cette autre convention correspondrait à un taux annuel nominal capitalisé mensuellement, avec un rendement annuel effectif différent.
Si le taux est nul, il n’y a aucune division à effectuer : le capital final est simplement C × N. Pour des versements en début de mois, la valeur de l’annuité est multipliée par (1 + i). Ces conventions expliquent pourquoi deux calculateurs peuvent afficher des résultats différents sans utiliser les mêmes hypothèses.
Tous les calculs BIZCONIA de cet article ont été confrontés à une simulation qui ajoute chaque versement mois par mois, sans arrondi intermédiaire. Le calculateur officiel d’Investor.gov permet également d’explorer des hypothèses ; ses conventions doivent être vérifiées avant toute comparaison.
Le rendement change beaucoup le résultat : comparons plusieurs hypothèses
Le chiffre de 5 % n’est ni un minimum ni un rendement conseillé. Pour mesurer la sensibilité du résultat, conservons 100 $ par mois et changeons seulement le taux annuel effectif constant.
Simulations mathématiques, hors frais, impôts et inflation. Les taux de 3 %, 5 % et 7 % ne sont pas des prévisions ; le résultat réel peut aussi être inférieur à l’ensemble de ces scénarios.
| Durée, à 100 $ par mois | Total versé / taux nul | À 3 % | À 5 % | À 7 % |
|---|---|---|---|---|
| 10 ans | 12 000 $ | 13 945 $ | 15 436 $ | 17 105 $ |
| 20 ans | 24 000 $ | 32 685 $ | 40 580 $ | 50 754 $ |
| 30 ans | 36 000 $ | 57 871 $ | 81 538 $ | 116 945 $ |
| 40 ans | 48 000 $ | 91 719 $ | 148 252 $ | 247 154 $ |
À trente ans, passer de l’hypothèse de 3 % à celle de 7 % change profondément le résultat. Mais choisir la colonne la plus élevée n’est pas une décision d’investissement. Un rendement espéré supérieur peut s’accompagner d’un risque plus important, et aucun de ces pourcentages n’est assuré.
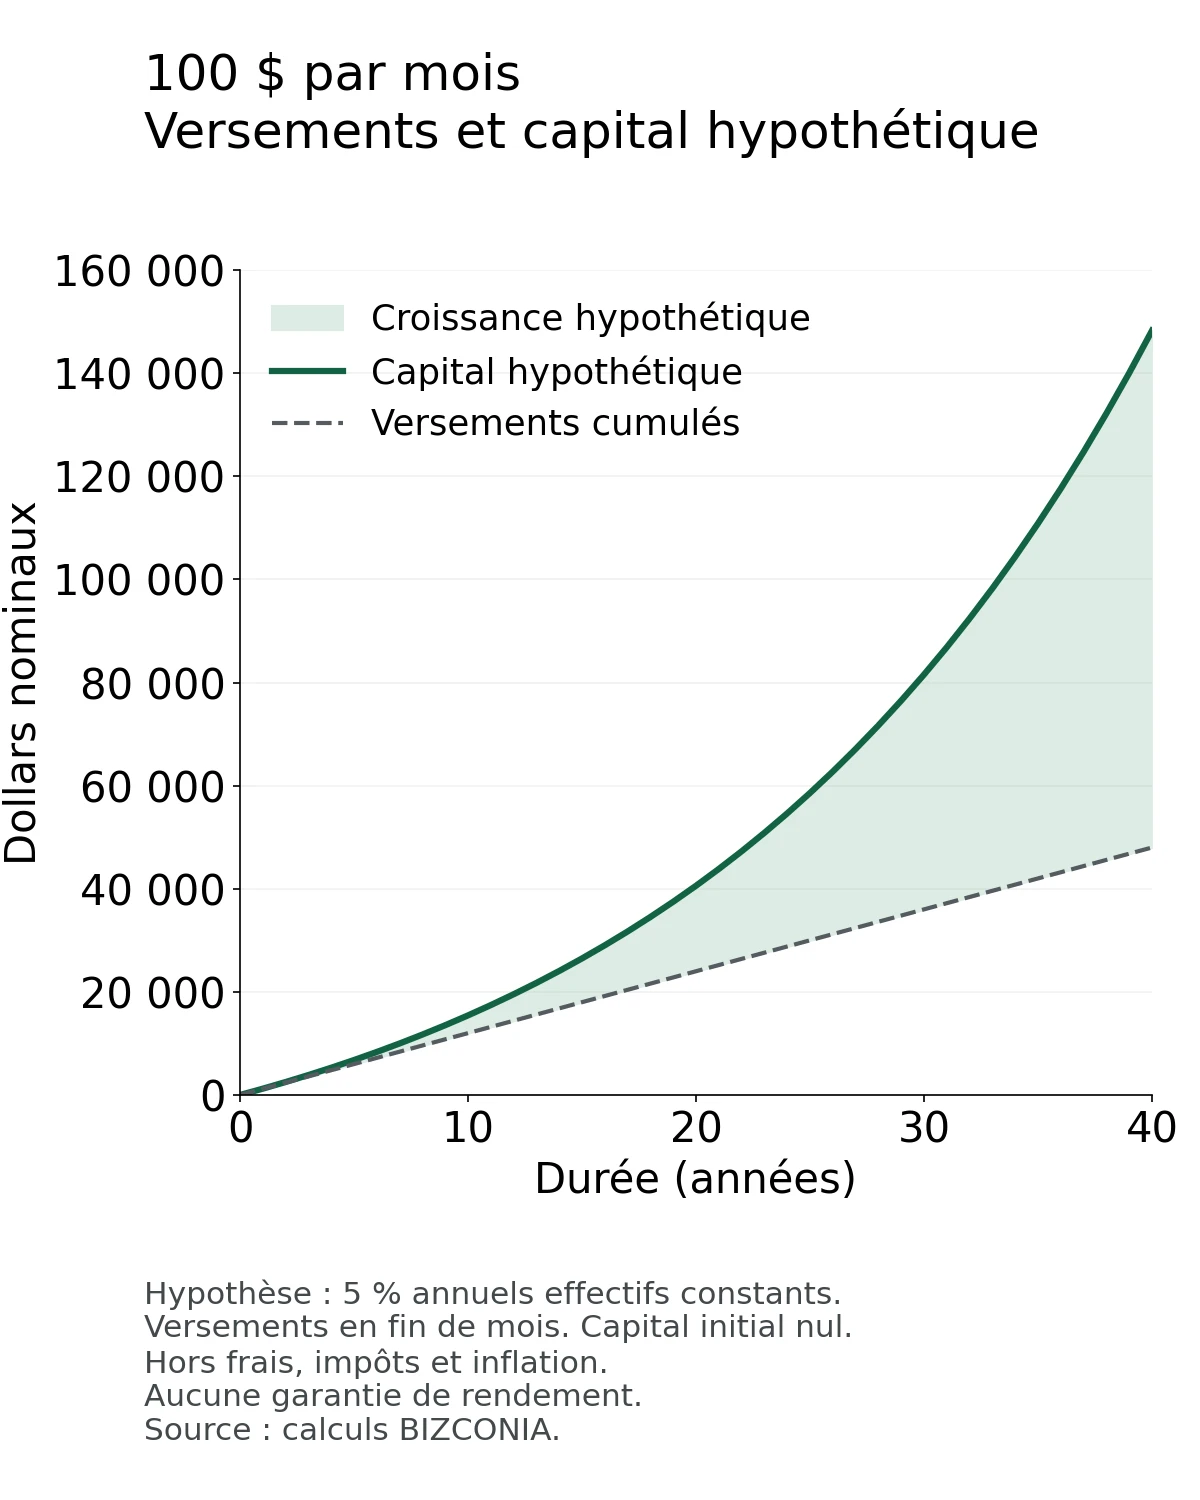
Calculs BIZCONIA. Versements en fin de mois, capital initial nul, gains réinvestis, hors frais, impôts et inflation. La courbe représente une hypothèse constante, sans garantie. L’écart entre les deux lignes représente la croissance calculée, pas des versements supplémentaires.
Commencer tôt ou verser davantage plus tard ?
Deux personnes fictives visent la même échéance. La première commence trente ans avant ; la seconde attend dix ans, puis verse davantage. Les deux utilisent la même hypothèse de 5 % annuels effectifs, avec des versements en fin de mois, sans frais ni impôts.
| Parcours fictif | Durée des versements | Total versé | Capital final hypothétique | Croissance calculée |
|---|---|---|---|---|
| A : 100 $ par mois | 30 ans | 36 000 $ | 81 538 $ | 45 538 $ |
| B : 150 $ par mois, après 10 ans d’attente | 20 ans | 36 000 $ | 60 871 $ | 24 871 $ |
Le premier parcours obtient environ 20 667 $ de plus, malgré des mensualités plus petites et le même total versé. Dans cette simulation, la différence vient du calendrier, pas d’un meilleur placement.
Cela ne signifie pas que commencer tard rend l’effort inutile. Une hausse des contributions, un objectif ajusté ou une échéance différente peuvent modifier le projet. Ce qui serait dangereux serait de chercher à rattraper le temps avec un rendement exceptionnel présenté comme indispensable.
ANALYSE BIZCONIA — Le temps peut compter plus que le montant initial
Attendre d’avoir une grosse somme peut sembler prudent. Mais lorsque le budget et les besoins de sécurité le permettent, commencer petit donne du temps aux premiers apports. Le levier le plus accessible est parfois la régularité, plutôt qu’une performance spectaculaire. Cet avantage dépend toujours du rendement effectivement obtenu ; il ne justifie pas d’investir l’argent nécessaire aux dépenses proches.
Le rendement moyen n’est pas un rendement régulier
Les marchés ne livrent pas le même pourcentage chaque année. Une année de hausse peut être suivie d’une baisse, puis d’une reprise partielle ou d’une nouvelle progression.
Un exemple fictif suffit à montrer le piège : +20 %, puis −20 %, sans versement ni retrait. La moyenne arithmétique est nulle, mais 1 000 $ deviennent 1 200 $, puis 960 $. La perte totale est de 4 %.
Les pourcentages ne s’appliquent pas à la même base. Avec des rendements variables, il faut multiplier les facteurs successifs : capital × (1 + r₁) × (1 + r₂)… Le rendement composé annualisé n’est donc pas nécessairement égal à la moyenne simple des rendements annuels.
Une simulation lisse sert à comprendre un mécanisme. Elle ne renseigne pas sur les baisses qu’il faudra supporter, ni sur le résultat réellement disponible le jour où l’argent sera nécessaire.
Le risque de séquence : l’ordre des rendements compte avec les retraits
Attention à ne pas attribuer au calendrier un effet qu’il n’a pas. Sans apport, sans retrait et à rendements identiques simplement inversés, le capital final est le même. Nos +20 % et −20 % laisseraient 960 $, dans les deux ordres.
Avec des retraits, le résultat peut changer. Partons encore de 1 000 $, en retirant cette fois 100 $ à chaque fin d’année, hors frais et impôts :
| Ordre des rendements fictifs | Après rendement et retrait de l’année 1 | Après rendement et retrait de l’année 2 |
|---|---|---|
| +20 %, puis −20 % | 1 100 $ | 780 $ |
| −20 %, puis +20 % | 700 $ | 740 $ |
La baisse initiale laisse moins de capital pour profiter du rebond après le premier retrait. Les deux parcours ont les mêmes rendements de marché et les mêmes retraits, mais pas le même solde final.
C’est l’enjeu du risque de séquence, particulièrement lorsqu’on commence à vivre de son portefeuille. Des apports pendant la phase d’épargne rendent également leur calendrier important. Aucun ordre n’est systématiquement le meilleur pour tous les flux.
Les frais composent eux aussi… contre vous
Un coût n’est pas seulement une somme payée aujourd’hui : c’est aussi de l’argent qui ne restera plus investi demain. La SEC insiste sur cet effet cumulatif des frais.
Construisons notre propre comparaison : 5 000 $ au départ, aucun versement supplémentaire, trente ans, rendement brut annuel constant de 6 %. Par convention pédagogique, les frais sont prélevés une fois par an sur le capital après rendement. Il n’y a aucun autre coût ni impôt.
| Frais annuels hypothétiques | Facteur annuel après frais | Capital final calculé |
|---|---|---|
| 0,20 % | 1,06 × 0,998 = 1,05788 | 27 043,46 $ |
| 1,20 % | 1,06 × 0,988 = 1,04728 | 19 991,91 $ |
L’écart atteint 7 051,55 $ sur les valeurs arrondies au centime. Il inclut les frais supplémentaires et la croissance qui n’a pas pu se produire sur les montants prélevés.
Nous n’avons pas simplement soustrait un point au rendement annuel. Le calcul correspond exactement à la convention annoncée : 5 000 × [1,06 × (1 − frais)]^30. Dans un produit réel, les prélèvements peuvent être quotidiens, inclure des coûts fixes ou comporter d’autres modalités.
Pour une petite contribution, un coût fixe par opération mérite aussi attention. Comparer les frais reste utile, sans oublier les risques, les services et les actifs réellement détenus.
L’inflation : un capital plus gros ne signifie pas le même pouvoir d’achat
Le montant affiché sur le compte est nominal. Sa valeur réelle correspond à ce qu’il permet d’acheter. L’inflation réduit ce pouvoir d’achat, comme l’explique Investor.gov dans sa présentation des risques.
À titre d’illustration, avec une inflation hypothétique constante de 3 % par an, 1 million de dollars reçu dans trente ans aurait le pouvoir d’achat d’environ 411 987 $ aujourd’hui : 1 000 000 / 1,03^30. Cela ne prédit ni l’inflation future ni un capital que l’on pourrait atteindre.
Pour comparer un rendement et une inflation sur une même période, la formule exacte est : rendement réel = (1 + rendement nominal) / (1 + inflation) − 1. Avec 5 % de rendement nominal et 3 % d’inflation, on obtient environ 1,94 % réel, avant fiscalité.
Il faut donc penser l’objectif en dépenses futures, pas uniquement en gros chiffres. Notre guide sur l’inflation et le pouvoir d’achat développe cette distinction.
Les impôts peuvent modifier ce qui reste réellement investi
Réinvestir un revenu ne signifie pas automatiquement éviter l’impôt. Aux États-Unis, la SEC rappelle que certaines distributions de fonds peuvent être imposables dans un compte taxable même lorsqu’elles sont réinvesties.
Le traitement dépend du pays, du compte, de la nature des revenus, des opérations et de la situation du contribuable. Une taxation annuelle et une taxation différée peuvent aussi produire des trajectoires différentes. Nos tableaux ne simulent aucun régime fiscal particulier ; ils ne représentent pas des montants nets utilisables dans tous les pays.
La face sombre de la capitalisation : la dette
Lorsque des intérêts impayés rejoignent le solde servant au calcul des intérêts suivants, le mécanisme peut fonctionner contre l’emprunteur.
Sur une dette entièrement fictive de 1 000 $, à 20 % capitalisés annuellement, sans remboursement ni frais, le solde atteindrait 1 728 $ après trois ans. Ce calcul ne reproduit pas le fonctionnement complet d’une carte de crédit, avec ses paiements et ses conditions.
Le CFPB décrit des méthodes de calcul des cartes avec et sans capitalisation quotidienne. Il faut lire le contrat plutôt que supposer que toutes les dettes fonctionnent de la même façon.
Ne confondons pas non plus les indications américaines APR et APY. L’APR d’une carte est un taux d’intérêt annualisé servant au calcul des intérêts. Pour les comptes de dépôt couverts par la réglementation américaine, l’APY exprime un rendement annuel tenant compte de la fréquence de capitalisation. Ce n’est pas une prévision de rendement boursier. Nos scénarios d’investissement utilisent un taux annuel effectif, pas l’APR d’un crédit.
Un coût de crédit contractuel et un rendement de marché espéré n’ont pas le même degré de certitude. La hausse supposée d’un portefeuille ne doit pas faire disparaître le coût réel d’une dette dans le raisonnement.
Comment utiliser intelligemment la capitalisation
La question utile n’est pas seulement « combien investir chaque mois ? ». C’est aussi : quel effort peut tenir dans la durée sans fragiliser le reste du budget ?
Les points suivants sont des repères généraux, pas une allocation adaptée à chaque lecteur :
- Définir l’objectif et l’échéance, puis distinguer l’argent nécessaire prochainement du capital pouvant rester investi.
- Examiner la trésorerie de sécurité et les dettes coûteuses avant de fixer une contribution. FINRA recommande de traiter ces besoins de base.
- Choisir des versements soutenables. Les automatiser peut aider à tenir une règle, si le compte reste suffisamment approvisionné.
- Réinvestir les revenus lorsque cela correspond à l’objectif, après prise en compte des frais et de la fiscalité.
- Répartir les expositions : la diversification de portefeuille réduit certains risques, sans supprimer les pertes de marché.
- Évaluer les frais récurrents et les frais fixes, particulièrement lorsque les montants versés sont petits.
- Réexaminer le plan quand la situation change, plutôt que réagir à chaque mouvement de cours. Notre analyse du trading émotionnel montre ce qui se passe lorsque l’impulsion remplace les règles.
Investir régulièrement ne garantit pas de gagner. Cela ne démontre pas non plus qu’il faille étaler pendant des années une somme déjà disponible : investir au fil de ses revenus et conserver volontairement du cash avant de le placer sont deux décisions différentes. FINRA distingue ces situations.
Enfin, la patience n’oblige pas à conserver éternellement un actif devenu inadapté. Le temps n’est utile que si le plan peut traverser les difficultés sans imposer une prise de risque intenable. Notre guide des erreurs fréquentes quand on débute en Bourse complète ces précautions.
Questions fréquentes
Peut-on profiter des intérêts composés avec de petites sommes ?
Oui, le mécanisme ne nécessite pas un gros capital initial. Mais le résultat dépend du montant versé, du temps, des rendements et des coûts. Sur une petite mensualité, des frais fixes élevés peuvent prendre une place importante. Commencer petit ne dispense donc pas d’examiner le produit et son budget.
Combien peuvent devenir 100 $ investis chaque mois ?
Avec un capital initial nul, des versements en fin de mois pendant trente ans et 5 % annuels effectifs constants, le calcul donne environ 81 538 $, pour 36 000 $ versés. C’est une simulation avant frais, impôts et inflation, sans garantie. Une autre durée ou un autre rendement change le résultat.
Quelle formule choisir pour calculer les intérêts composés ?
Pour une somme unique à taux constant : PV × (1 + r)^n. Pour des versements mensuels en fin de mois : C × [(1 + i)^N − 1] / i. Il faut préciser le taux par période, la fréquence et le moment des versements. À taux nul, additionnez simplement les apports.
Pourquoi commencer tôt peut-il compter autant ?
Les premiers versements disposent de davantage de périodes pour produire des gains éventuellement réinvestis. Cela peut réduire l’effort nécessaire ensuite pour un objectif donné. Ce principe ne garantit pas le rendement et ne justifie pas de placer une somme indispensable à court terme.
Les intérêts composés sont-ils garantis ?
La capitalisation est un mécanisme mathématique, pas une garantie. Les conditions d’un dépôt peuvent prévoir des intérêts contractuels ; un portefeuille d’actions ou d’ETF fluctue. Un rendement négatif, des frais, une faillite ou l’inflation peuvent réduire le capital ou son pouvoir d’achat.
Les ETF bénéficient-ils du rendement composé ?
Ils peuvent en bénéficier lorsque les revenus restent investis dans le fonds ou sont réinvestis par le détenteur, selon les modalités du produit. Leur cours et leurs distributions ne sont pas garantis. Notre guide du fonctionnement des ETF explique les coûts et les risques à examiner.
Les frais et l’inflation ont-ils le même effet ?
Non. Les frais diminuent les ressources du placement. L’inflation réduit le pouvoir d’achat du capital obtenu. Ils peuvent se cumuler, avec la fiscalité. Un résultat supérieur à la somme versée peut donc être moins favorable qu’il ne paraît une fois exprimé en pouvoir d’achat et après coûts.
La capitalisation fonctionne-t-elle aussi pour les dettes ?
Oui, lorsque le contrat prévoit que les intérêts impayés s’ajoutent au solde rémunéré. Mais les règles varient : fréquence, délai de grâce, paiements et frais changent le calcul. Il ne faut pas appliquer automatiquement un exemple annuel simplifié à une carte de crédit réelle.
Construire un capital demande davantage qu’un joli tableau
La force des intérêts composés n’est pas de faire disparaître l’effort. Dans nos exemples, des années de contributions financent une partie substantielle du résultat. Le réinvestissement et le temps peuvent ensuite amplifier cet effort, si le rendement le permet.
L’investisseur ne peut pas commander la prochaine décennie de marché. Il peut en revanche travailler sur son calendrier, ses versements, ses coûts, ses expositions et ses réactions aux baisses. Ces choix ne rendent pas l’avenir certain. Ils donnent un cadre à ce qui peut être maîtrisé.
Une petite somme ne devient donc pas importante par magie. Elle peut le devenir parce qu’elle est suivie d’autres sommes, qu’elle reste investie suffisamment longtemps et que les gains conservés participent à la suite du parcours. Les frais, l’inflation, les impôts et le risque continuent, eux aussi, à faire partie du calcul.
Sources consultées
Sources primaires
- SEC / Investor.gov — Compound Interest
- SEC / Investor.gov — Compound Interest Calculator
- SEC / Investor.gov — How Fees and Expenses Affect Your Investment Portfolio, 23 juillet 2025
- SEC / Investor.gov — What is Risk?
- SEC / Investor.gov — Fund Distributions, 19 août 2026
- CFPB — Credit card contract definitions
- CFPB — Regulation DD, § 1030.2(c)
- FINRA — Financial Tips for New Investors, 5 septembre 2025
- FINRA — The Benefits and Limitations of Dollar-Cost Averaging, 19 mai 2026
Transparence éditoriale — Utilisation de l’IA
Des outils d’intelligence artificielle peuvent être utilisés pour assister certaines étapes de recherche, de structuration ou de rédaction. Les sources, données, calculs, interprétations et conclusions sont vérifiés et validés par Fritz Maignan avant publication.
Cet article est publié à titre informatif et éducatif. Il ne constitue ni un conseil financier ni une recommandation d’achat ou de vente.
Rejoignez la discussion
Une question ou un point de vue sur cet article ? Partagez-le avec la communauté.
Échanges respectueux, sans publicité, liens promotionnels ni promesses de gains. Les commentaires sont modérés avant publication. Ne partagez pas d’informations personnelles.
Commentaires publiés
Chargement…
Confidentialité des commentaires