Une décision attendue le 16 septembre, pas ce mardi
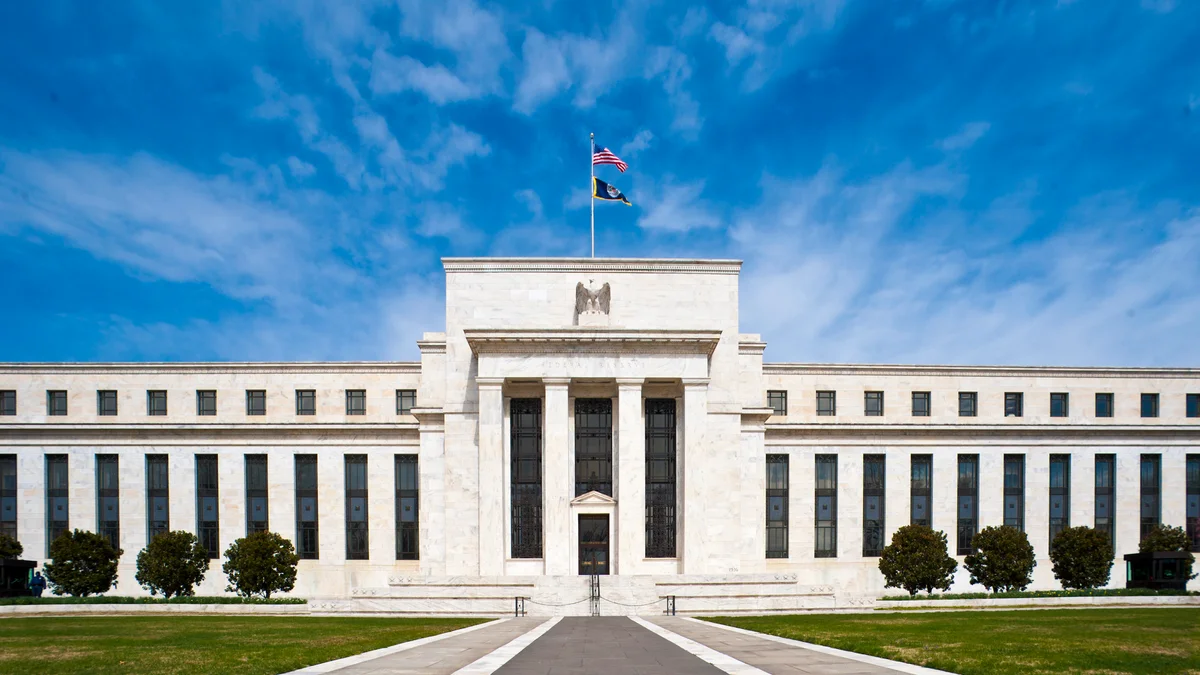
La Réserve fédérale américaine ouvre sa réunion de politique monétaire ce mardi 15 septembre 2026. Son calendrier officiel prévoit l’annonce du 16 septembre à 14 heures, suivie d’une conférence de presse à 14 h 30, heure de New York et de Pennsylvanie. Pour les ménages comme pour les investisseurs, la distinction est importante : le début de la réunion n’est pas l’annonce d’un nouveau taux.
Cet article est publié avant la décision. Il ne présente donc ni une hausse, ni une baisse, ni un maintien des taux comme acquis. Son objectif est de montrer où une décision peut se transmettre à votre budget et pourquoi les marchés peuvent réagir autrement que prévu. Les mécanismes expliqués ci-dessous ne constituent pas une prévision de la séance boursière.
Ce que la Fed décide réellement
Le FOMC, le comité chargé de la politique monétaire, détermine notamment une fourchette cible pour le taux des fonds fédéraux. Ce taux de très court terme influence les conditions de financement. La Fed cherche à concilier stabilité des prix et emploi maximal ; son objectif d’inflation de long terme est de 2 %, mesuré par l’indice des prix des dépenses de consommation personnelle, appelé PCE.
La banque centrale ne fixe pas directement chaque crédit automobile, chaque rémunération bancaire ou chaque prêt immobilier. Sa politique se transmet par les marchés, les banques et les anticipations. Le niveau annoncé importe, mais les explications sur l’inflation, l’emploi et la suite de la politique peuvent être tout aussi déterminantes.
Crédits : distinguer vos contrats existants des nouveaux emprunts
Pour un propriétaire ayant déjà un prêt immobilier à taux fixe, une décision de la Fed ne change pas le taux contractuel. Le CFPB rappelle cette différence essentielle avec les prêts à taux variable, dont le taux peut évoluer. Attention toutefois : la somme mensuelle prélevée peut changer pour d’autres raisons, notamment les taxes foncières ou l’assurance lorsqu’elles sont incluses dans le paiement.
Avec un crédit à taux variable, il faut examiner l’indice de référence, la marge, la prochaine date de révision et les plafonds prévus au contrat. Une annonce monétaire n’entraîne pas nécessairement une modification immédiate de la mensualité. Pour un nouvel emprunt, comparer plusieurs offres reste plus instructif que supposer que toutes les banques appliqueront exactement le même changement.
Exemple purement pédagogique : une augmentation de 0,25 point appliquée pendant une année entière à un solde constant de 10 000 dollars représente environ 25 dollars d’intérêts supplémentaires, avant capitalisation et autres frais. Ce calcul ne décrit pas une offre actuelle ; il sert à distinguer un quart de point d’une hausse de 25 %.
Épargne : un meilleur taux affiché ne raconte pas toute l’histoire
Les épargnants doivent distinguer les comptes dont la rémunération peut évoluer et les certificats de dépôt à taux fixe. La FDIC explique qu’un certificat de dépôt engage généralement les fonds pour une durée donnée et peut entraîner une pénalité en cas de retrait anticipé. Le rendement doit donc être rapproché du besoin de disponibilité, pas seulement du chiffre mis en avant.
Prenons une autre illustration hypothétique : 5 000 dollars rémunérés à 4 % sur un an produisent environ 200 dollars avant impôt, selon les modalités de calcul. À 3 %, l’ordre de grandeur est de 150 dollars. Ces taux ne sont pas des cotations du jour. La différence de 50 dollars aide à apprécier l’enjeu sans oublier les frais, les conditions d’accès et l’inflation.
Une réunion de la Fed peut justifier de relire les conditions d’un compte, mais pas de bloquer automatiquement toute sa réserve de précaution. L’argent destiné à une dépense proche n’a pas le même rôle que l’épargne investie pour plusieurs années.
Obligations : rendement et prix peuvent aller en sens inverse
Investor.gov rappelle qu’une hausse des taux de marché pèse généralement sur le prix des obligations à taux fixe déjà émises. Une ancienne obligation devient moins attractive si une nouvelle émission comparable offre davantage. À l’inverse, une baisse des rendements peut soutenir son prix. Les titres à longue échéance sont souvent plus sensibles, toutes choses égales par ailleurs.
Cela ne signifie pas qu’un coupon déjà fixé est automatiquement réduit. Il faut distinguer le revenu prévu, la valeur de revente et le risque de défaut. Revendre avant l’échéance peut matérialiser une perte ou un gain. Un fonds obligataire, dont la composition évolue, ne se comporte pas exactement comme une obligation individuelle conservée jusqu’au remboursement.
Actions et dollar : la surprise compte autant que la décision
La Fed explique que les conditions monétaires influencent l’attrait relatif des placements et les taux de change. Pour les actions, notre lecture est qu’il faut examiner ensemble financement, bénéfices et valorisation. Une entreprise endettée et une société disposant d’une trésorerie abondante ne sont pas exposées de la même façon.
Voici pourquoi les raccourcis sont trompeurs : une baisse des taux pourrait être accueillie favorablement si elle accompagne une inflation maîtrisée, mais inquiéter si elle répond à une dégradation brutale de l’économie. Un maintien pourrait rassurer ou décevoir selon les attentes précédentes. Ce sont des scénarios d’analyse, pas des probabilités chiffrées.
Pour le dollar, les écarts de rendement avec les autres pays et les anticipations comptent aussi. Un mouvement peut modifier le coût d’un voyage ou la valeur en dollars d’un placement étranger. Il serait cependant excessif de déduire une direction certaine du change à partir d’une seule annonce américaine.
Comment lire l’annonce sans réagir dans la précipitation
Mercredi, commencez par la décision officielle, puis comparez le communiqué et les explications données en conférence de presse. Identifiez ce qui a réellement changé : taux, diagnostic économique ou perspective. Une réaction boursière initiale ne remplace pas cette lecture et peut s’inverser lorsque les investisseurs disposent de davantage d’informations.
Pour votre budget, le point de départ reste concret : quels contrats sont variables, quelles dépenses approchent, quelle somme doit rester disponible ? Pour un portefeuille, distinguez horizon d’investissement et spéculation de court terme. Une nouvelle monétaire peut modifier le contexte sans invalider automatiquement un projet de long terme.
À retenir : le rendez-vous décisif est fixé au 16 septembre. D’ici là, les conséquences décrites ici restent conditionnelles. Cet article est informatif et éducatif ; il ne constitue ni un conseil financier personnalisé ni une recommandation d’achat ou de vente.
Pour approfondir
Comprendre le lien entre taux et actions de croissance · Comprendre la valorisation d’une action
Sources principales
Cet article est publié à titre informatif. Les données peuvent être révisées après leur publication initiale.
Rejoignez la discussion
Une question ou un point de vue sur cet article ? Partagez-le avec la communauté.
Échanges respectueux, sans publicité, liens promotionnels ni promesses de gains. Les commentaires sont modérés avant publication. Ne partagez pas d’informations personnelles.
Commentaires publiés
Chargement…
Confidentialité des commentaires