
L’inflation reste élevée. Mais toutes les entreprises ne reçoivent pas la même facture
Les dernières données américaines donnent le ton. En septembre 2026, le CPI a progressé de 3,7 % sur un an, contre 3,4 % en août. Hors alimentation et énergie, la hausse atteint 2,6 %, avec une progression mensuelle de 0,3 %. L’essence explique plus de la moitié de l’augmentation mensuelle de l’indice général : le choc énergétique reste important, sans résumer toute l’inflation. Source : BLS, 14 octobre 2026.
L’autre mesure à suivre, le PCE, porte encore sur août : 3,4 % sur un an, et 3 % hors alimentation et énergie. Le rapport de septembre est annoncé pour le 29 octobre. Ces chiffres concernent des indices et des périodes différents ; ils ne doivent pas être mélangés. Source : BEA, 30 septembre 2026.
Depuis la décision du 16 septembre, la fourchette du taux directeur de la Fed se situe à 3,75 %–4 %. La réunion suivante se déroule les 27 et 28 octobre : sa décision n’est donc pas encore connue au moment de cette analyse. Décision officielle et calendrier du FOMC.
Sur les échéances longues, le Treasury publie un taux de référence à dix ans de 5 % au 26 octobre. Il s’agit du taux de sa courbe officielle, pas d’une cotation intrajournalière. Le coût du financement des entreprises dépend aussi de leur qualité de crédit et de leur maturité d’emprunt. Source : Treasury, courbe quotidienne.
Pour suivre ces transmissions entre statistiques, politique monétaire et marchés, notre hub consacré à l’économie américaine et à Wall Street rassemble les principaux repères.
Le second tour de l’inflation ne touche pas seulement les prix
Pour une entreprise, l’inflation n’arrive pas sous la forme d’un indice national. Elle apparaît dans une facture de transport, un contrat d’assurance, une commande de matières premières ou une négociation salariale.
La première question consiste à savoir qui absorbera cette hausse.
Le fournisseur ? L’entreprise ? Le client final ?
Une société peut répercuter une partie de ses coûts, mais devoir attendre le renouvellement d’un contrat. Une autre peut relever ses tarifs immédiatement et découvrir, plusieurs mois plus tard, que ses clients achètent moins.
Il existe aussi un effet moins visible : financer le fonctionnement quotidien coûte davantage. Lorsque les stocks et les factures fournisseurs deviennent plus chers, maintenir le même volume d’activité peut immobiliser plus de trésorerie.
Le second tour désigne la diffusion d’un choc initial vers d’autres prix, les salaires ou les anticipations. Une hausse de l’énergie ne suffit pas, à elle seule, à démontrer une spirale générale salaires-prix. Il faut observer la durée et l’étendue de cette transmission.
Pour l’actionnaire, le risque peut néanmoins arriver par deux portes : une pression sur les bénéfices et une baisse du prix que le marché accepte de payer pour ces bénéfices.
Notre explication de l’inflation et du pouvoir d’achat aide à comprendre pourquoi cette pression varie fortement selon les ménages — et donc selon la clientèle des entreprises.
Pourquoi les taux élevés changent la valeur d’une action
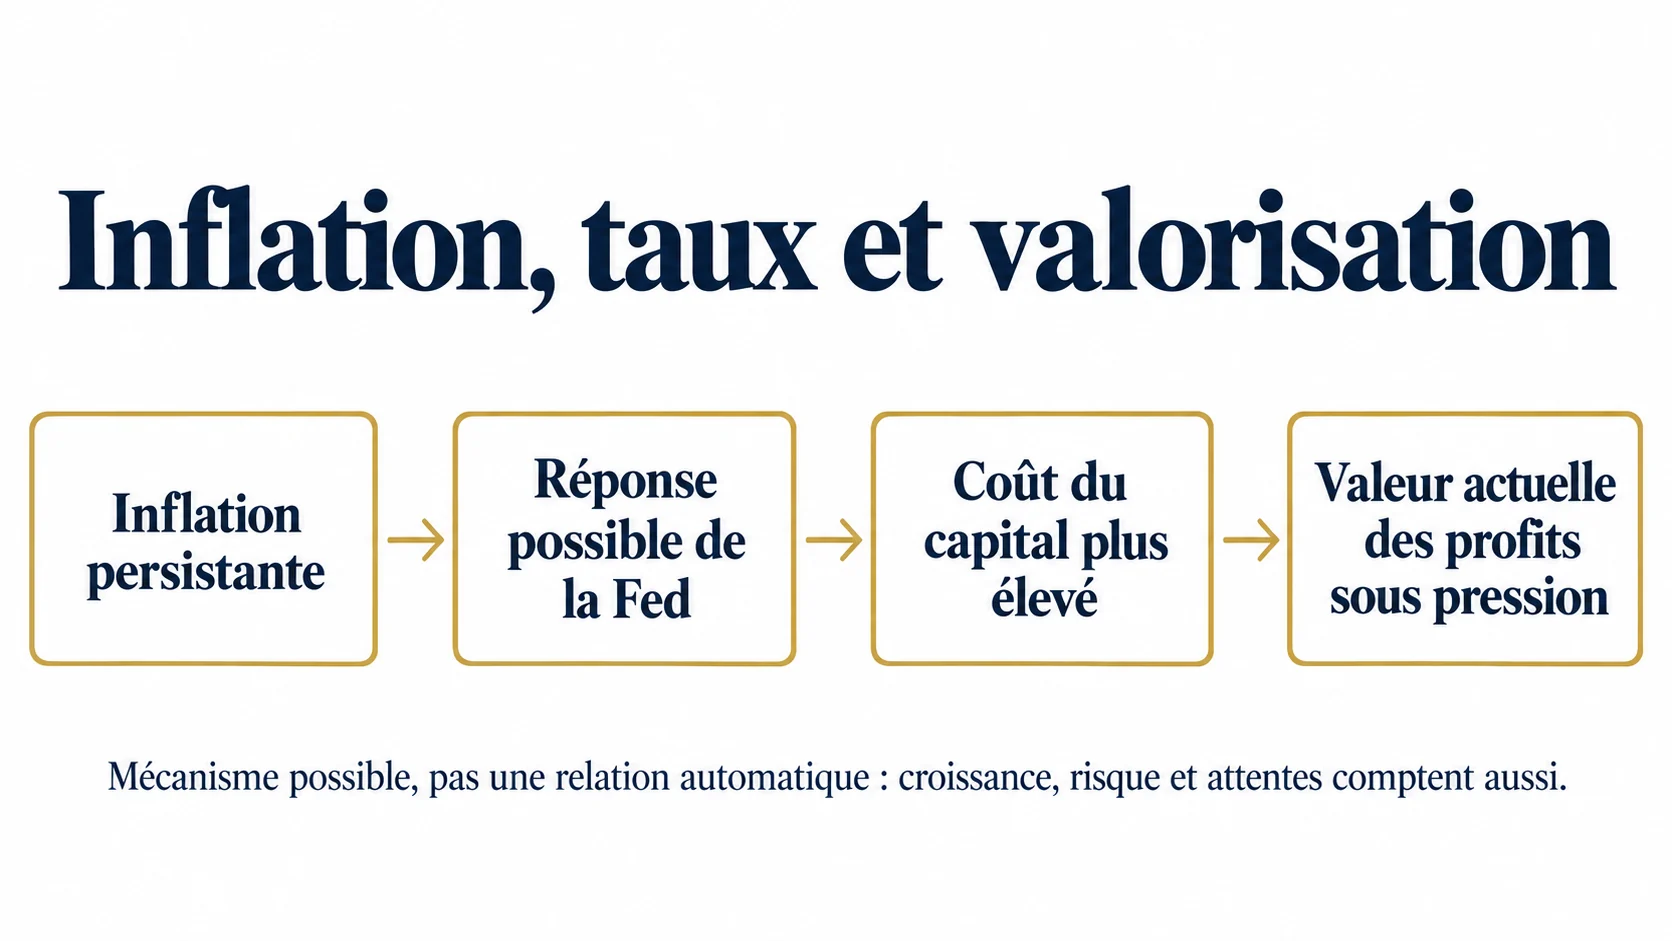
Un bénéfice disponible aujourd’hui et un bénéfice espéré dans dix ans n’ont pas la même valeur.
Pour comparer les deux, les investisseurs utilisent un taux d’actualisation. Celui-ci tient compte du temps, du rendement accessible ailleurs et du risque de ne pas recevoir les profits annoncés.
Prenons un exemple purement mathématique : 100 dollars reçus dans dix ans valent environ 55,84 dollars aujourd’hui avec un taux d’actualisation de 6 %, contre 42,24 dollars à 9 %. La somme future n’a pas changé. Son prix présent, lui, a diminué.
Le taux directeur de la Fed n’est pas le taux d’actualisation d’une action. Il influence cependant les conditions financières, auxquelles s’ajoutent les taux longs et les primes de risque.
Cette mécanique explique la sensibilité de certaines entreprises de croissance : une grande partie de leur valeur dépend de profits encore lointains. Elle ne signifie pas que toute la technologie souffre automatiquement lorsque les taux montent.
Une entreprise technologique déjà rentable, qui finance ses investissements avec ses clients, possède une économie différente d’une société qui doit régulièrement lever des fonds pour couvrir ses pertes.
La distinction est développée dans notre article sur les taux d’intérêt et les actions de croissance.
Premier filtre : le pricing power doit se voir dans les volumes
Le pricing power est la capacité à relever ses prix sans provoquer une dégradation excessive de la demande.
Il peut venir d’une marque, d’un produit difficile à remplacer, d’un coût de changement élevé ou d’un contrat prévoyant une indexation. Mais ces protections ne fonctionnent pas toutes de la même manière.
Une marque reste en concurrence avec des produits moins chers. Un logiciel indispensable peut subir des réductions du nombre de licences. Un contrat indexé peut répercuter les coûts avec retard ou seulement dans certaines limites.
Le bon indicateur n’est donc pas simplement : « Les prix ont augmenté. »
Il faut lire ensemble les prix, les volumes, les promotions et la fidélité des clients. Une hausse du chiffre d’affaires obtenue au prix d’une forte baisse des quantités vendues peut annoncer une fragilité.
Le meilleur pouvoir de fixation des prix est souvent celui qu’une entreprise peut exercer avec mesure, sans devoir réparer ensuite sa relation avec ses clients.
Deuxième filtre : la dette se lit avec un calendrier
Deux sociétés portant la même dette peuvent être très différemment exposées aux taux.
La première a emprunté à taux fixe pour plusieurs années. La seconde doit renouveler une partie importante de ses financements prochainement, ou paie déjà un taux variable.
La pression n’arrive pas au même moment.
Dans un exemple fictif, refinancer un milliard de dollars à 7 % au lieu de 3 % ajoute 40 millions de dollars d’intérêts annuels, avant fiscalité et frais. Si les bénéfices opérationnels stagnent, cette facture réduit directement la marge de manœuvre.
Au 26 octobre, l’indice ICE BofA des obligations américaines d’entreprises de catégorie investissement affiche un rendement effectif de 5,83 %. C’est un repère de marché : ce n’est ni le coût moyen des dettes déjà au bilan, ni le taux proposé à toutes les entreprises. Source : ICE Data Indices via FRED.
Il faut donc examiner les échéances, la part à taux variable, les liquidités disponibles et la capacité des bénéfices à couvrir les intérêts.
Dans son rapport de stabilité financière de mai 2026, la Fed relevait notamment une capacité de service de la dette plus faible chez certaines entreprises spéculatives et sociétés privées risquées, particulièrement dépendantes de financements à taux variable. Ce constat daté ne signifie pas que toutes les entreprises rencontrent les mêmes difficultés. Source : Federal Reserve, mai 2026.
Troisième filtre : le free cash flow donne du temps
Une entreprise qui produit suffisamment de trésorerie peut investir, rembourser ses emprunts et traverser une mauvaise période sans dépendre immédiatement d’un nouveau financement.
Une approximation courante du free cash flow est :
Flux de trésorerie opérationnel − investissements en immobilisations = free cash flow.
Les définitions publiées peuvent toutefois varier. Il faut notamment regarder les locations financières, les cessions d’actifs et les dépenses exclues de certains indicateurs ajustés.
Le chiffre demande aussi une lecture économique. Une amélioration liée à des stocks réduits ou à des paiements fournisseurs repoussés ne se répète pas indéfiniment. Couper les investissements nécessaires peut embellir le trimestre tout en affaiblissant l’entreprise.
À l’inverse, un free cash flow temporairement faible peut accompagner des investissements utiles. La question devient alors : leur rendement futur compensera-t-il le capital engagé et le risque pris ?
Notre guide sur le flux de trésorerie disponible explique cette différence entre bénéfice affiché et autonomie financière.
Quatrième filtre : les marges disent qui paie réellement l’inflation
Augmenter ses prix ne garantit pas de préserver sa rentabilité.
Imaginons une entreprise fictive qui vend pour 100 euros et supporte 60 euros de coûts directs. Sa marge brute est de 40 %.
Si ses ventes passent à 105 euros mais ses coûts à 66 euros, son bénéfice brut recule à 39 euros. Sa marge tombe à environ 37,1 %.
Le chiffre d’affaires a progressé. L’économie du produit s’est détériorée.
Trois niveaux méritent donc l’attention : la marge brute, qui mesure la relation entre ventes et coûts directs ; la marge opérationnelle, qui intègre notamment les dépenses commerciales et administratives ; et la marge de free cash flow, qui mesure le cash restant après les investissements retenus dans son calcul.
L’enjeu est de comprendre comment une marge est défendue. Des gains de productivité durables n’ont pas la même signification qu’une baisse temporaire des dépenses de maintenance ou de développement.
Cinquième filtre : une entreprise résistante peut être une action fragile
Le marché peut connaître toutes les qualités d’une entreprise et les avoir déjà largement intégrées dans son cours.
Dans ce cas, une activité solide ne suffit plus. Il faut parfois dépasser des attentes devenues très élevées.
Le multiple cours/bénéfice, ou P/E, donne un premier repère. Mais il doit être rapproché de la croissance, de la stabilité des bénéfices, de la dette et des besoins d’investissement. Pour une entreprise cyclique, des bénéfices exceptionnellement élevés peuvent même faire paraître le multiple artificiellement faible.
Autre précaution : un rendement bénéficiaire, calculé comme l’inverse du P/E, n’est pas un coupon obligataire. Le bénéfice peut baisser et il n’est pas entièrement distribué à l’actionnaire.
La résistance économique et le rendement boursier restent deux sujets liés, mais distincts.
Quels secteurs peuvent mieux résister ?
Un secteur indique des expositions communes. Il ne remplace pas l’analyse du bilan et des comptes.
| Secteur | Résistance possible | Fragilité à examiner |
|---|---|---|
| Énergie | Hausse des revenus lorsque les matières premières vendues deviennent plus chères | Repli des prix, coûts de production et cyclicité |
| Finance | Meilleur rendement sur certains prêts et placements | Coût des dépôts, défauts et pertes sur titres |
| Consommation de base | Achats récurrents et marques établies | Arbitrages vers le moins cher, promotions et volumes |
| Santé | Demande parfois moins dépendante du cycle | Réglementation, brevets, remboursements et coûts |
| Industrie | Commandes d’infrastructures ou équipements difficiles à remplacer | Cycle économique, contrats mal indexés et dépassements de coûts |
| Utilities | Services essentiels et revenus parfois réglementés | Besoins élevés de capital et délais de répercussion des coûts |
| Immobilier | Loyers pouvant être révisés selon les contrats | Refinancement, vacance et baisse des valeurs immobilières |
| Technologie | Revenus récurrents et forte génération de cash chez certains groupes | Valorisation, concurrence et investissements massifs |
La petite taille n’est pas non plus une condamnation automatique. Certaines petites entreprises disposent d’une niche rentable et de peu de dette. D’autres dépendent davantage du crédit bancaire ou de financements variables.
Inversement, la taille d’un grand groupe ne garantit ni la discipline d’investissement ni un prix boursier raisonnable.
Quatre entreprises pour observer les mécanismes
Ces exemples illustrent des questions d’analyse. Ils ne constituent pas une sélection d’actions à acheter.
P&G : des produits récurrents n’effacent pas la pression des coûts
Sur le trimestre juillet-septembre 2026, P&G publie une croissance organique de 4 %, avec une contribution des volumes de 2,4 % et des prix de 0,4 %. Pourtant, sa marge brute publiée recule de 160 points de base et sa marge opérationnelle de 70 points de base. Le groupe génère 5,8 milliards de dollars de trésorerie opérationnelle.
Le cas montre qu’une demande résistante peut coexister avec une pression sur la rentabilité. Pour son exercice 2027, P&G prévoit aussi un effet défavorable de 300 millions de dollars après impôt provenant d’une hausse des charges d’intérêts nettes : il s’agit d’une prévision de la direction. Source : résultats officiels du 22 octobre.
L’analyse doit donc dépasser la réputation défensive : volumes, coûts, dette et prix payé pour l’action doivent être examinés ensemble. Reuters et le Wall Street Journal corroborent le contexte de ventes solides accompagné de coûts plus lourds.
JPMorgan : le revenu d’intérêt n’est qu’une partie de l’équation
Au troisième trimestre 2026, JPMorgan publie un revenu net d’intérêts de 27,1 milliards de dollars, en hausse de 13 %, mais aussi 2,7 milliards de coûts du crédit. Son ratio de capital réglementaire CET1 standardisé atteint 13,9 %. Source : communiqué déposé à la SEC et présentation financière.
Une banque doit défendre le coût de ses ressources autant que le rendement de ses prêts. Elle doit également absorber les pertes de crédit et conserver suffisamment de capital.
Le free cash flow utilisé pour une entreprise industrielle n’est pas un filtre directement transposable à une banque. La liquidité, la qualité des actifs, les fonds propres et leur rentabilité deviennent centraux.
La valorisation doit refléter cette économie particulière. Un bénéfice élevé ne suffit pas si le risque pris pour le produire augmente.
ExxonMobil : profiter d’un choc de prix n’est pas contrôler ses prix
Au deuxième trimestre 2026, ExxonMobil publie 23,6 milliards de dollars de trésorerie opérationnelle. Son rapport trimestriel indique 6,8 milliards de cash capex et une dette totale de 42,4 milliards à fin juin. Source : résultats officiels et rapport trimestriel SEC.
Un producteur peut bénéficier de matières premières plus chères sans disposer du même pouvoir de fixation des prix qu’une marque. Il reste exposé au marché mondial, aux coûts et aux interruptions de production.
Le test consiste à examiner ce que deviendraient ses marges et son cash avec des prix moins favorables. Un multiple faible calculé au sommet d’un cycle ne démontre pas, à lui seul, une sous-évaluation.
Microsoft : rentable ne signifie pas peu capitalistique
Pour son trimestre clos le 30 juin 2026, Microsoft publie 55,4 milliards de dollars de trésorerie opérationnelle et 35,8 milliards de paiements pour les immobilisations, soit environ 19,6 milliards de free cash flow. Sa marge opérationnelle se situe autour de 45 %. Source : conférence officielle du 29 juillet.
À cette date, la trésorerie et les placements de court terme atteignent 76,8 milliards de dollars, contre environ 40,3 milliards de dette financière courante et longue, hors autres engagements tels que les locations. Source : états financiers Microsoft.
Cet exemple rappelle qu’une société technologique peut disposer d’une forte capacité d’autofinancement. Mais l’augmentation des infrastructures change son intensité capitalistique. La valeur de ses contrats et de son écosystème doit être confrontée au coût de leur développement — puis à la valorisation demandée en Bourse.
Construire un filtre, pas une liste d’actions
La méthode BIZCONIA repose sur cinq questions qui doivent se répondre.
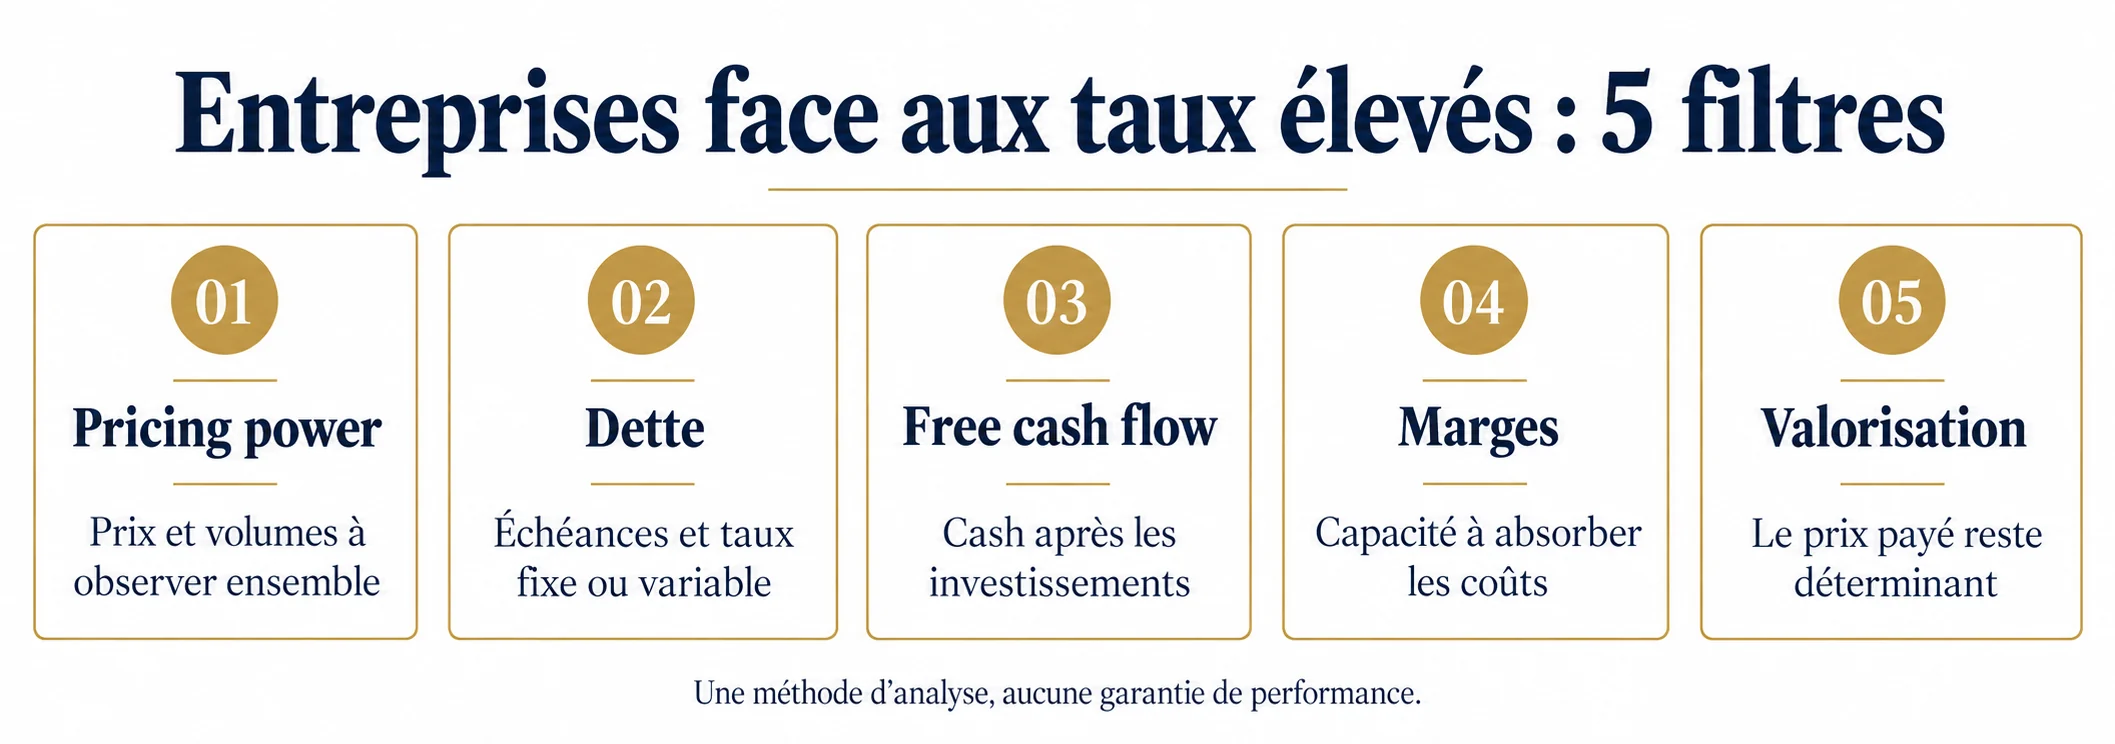
| Critère | Pourquoi il compte | Signal encourageant | Signal d’alerte |
|---|---|---|---|
| Pricing power | Défendre les revenus et les marges | Prix ajustés avec volumes et fidélité préservés | Promotions croissantes et clients perdus |
| Dette | Limiter la dépendance au financement externe | Échéances réparties et liquidité suffisante | Refinancement important à court terme |
| Free cash flow | Financer l’activité avec ses ressources | Cash récurrent après investissements nécessaires | Cash faible malgré des bénéfices affichés |
| Marges | Absorber les coûts sans affaiblir l’offre | Productivité et rentabilité durables | Compression persistante ou économies destructrices |
| Valorisation | Éviter de surpayer la qualité | Hypothèses compatibles avec plusieurs scénarios | Prix exigeant une exécution presque parfaite |
Ces critères ne doivent pas devenir une note mécanique.
Une société peut afficher peu de dette parce qu’elle vient d’émettre beaucoup d’actions. Une autre peut améliorer son cash en cessant d’investir. Une troisième peut conserver sa marge aujourd’hui tout en perdant ses clients de demain.
Le filtre sert à identifier les questions suivantes, pas à produire automatiquement une décision.
Les faux refuges contre l’inflation
Le dividende élevé est le premier piège.
Son rendement peut monter parce que le cours baisse. Il faut vérifier si le versement est couvert par une génération de cash durable ou soutenu par l’endettement.
L’énergie demande une autre précaution : son comportement dépend de l’origine de l’inflation. Une hausse liée au pétrole peut soutenir les producteurs. Une récession qui fait chuter la demande peut inverser la situation.
Les banques ne bénéficient pas uniformément de taux élevés. Reuters rapporte, le 27 octobre, que la remontée des rendements remet sous pression certains portefeuilles obligataires et peut peser sur les rachats d’actions. La hausse des revenus d’intérêt ne résume donc pas le bilan. Source : Reuters, 27 octobre.
L’immobilier n’est pas une couverture automatique : les loyers peuvent progresser pendant que les charges financières augmentent et que les valeurs d’actifs baissent.
Enfin, un ETF défensif hérite des risques de ses positions. Le mot « défensif » ne renseigne pas suffisamment sur sa concentration, sa valorisation ou son exposition aux taux.
Notre guide sur les différences entre actions, obligations et ETF permet de distinguer l’enveloppe d’investissement des actifs qu’elle contient.
Ce que des taux durablement élevés peuvent changer ensuite
La première conséquence est un avantage de choix.
Une entreprise disposant de liquidités et de peu d’échéances urgentes peut attendre, investir progressivement ou acquérir un concurrent fragilisé. Celle qui doit refinancer dans l’urgence négocie avec moins de liberté.
La deuxième concerne le remplacement des actifs. Des comptes fondés sur des équipements achetés il y a plusieurs années peuvent sous-estimer le cash nécessaire pour les renouveler aux prix actuels. Une rentabilité comptable stable peut ainsi masquer une pression sur le rendement économique.
La troisième touche l’allocation du capital. Lorsque le financement devient plus cher, rembourser une dette peut concurrencer un rachat d’actions ou une acquisition. Ces décisions deviennent une partie importante du rendement futur.
Cela explique pourquoi la diversification de portefeuille doit porter sur les sources de risque. Plusieurs actions de secteurs différents peuvent partager la même dépendance à la baisse des taux ou à un refinancement bon marché.
Ce qui peut invalider ce raisonnement
Une méthode adaptée à l’inflation persistante doit aussi prévoir le changement de régime.
Si l’inflation ralentit sans casser la croissance, la détente des taux peut favoriser les entreprises dont les profits sont plus éloignés. Le marché peut alors payer davantage leur potentiel futur.
Si la désinflation accompagne une récession, le soulagement financier peut être dépassé par la baisse des ventes et les défauts de clients.
Des gains de productivité peuvent également permettre à certaines entreprises de payer davantage leurs salariés tout en améliorant leurs marges. À l’inverse, une concurrence plus forte peut détruire un pricing power que l’on croyait durable.
Aucun de ces scénarios n’est acquis. L’objectif consiste à savoir quelle hypothèse soutient l’investissement — et quel fait obligerait à la revoir.
Questions fréquentes
Quelles actions résistent le mieux à l’inflation ?
Il n’existe pas de groupe d’actions assurant une protection permanente. Les entreprises capables d’ajuster leurs prix, de conserver leurs clients et de financer leurs investissements avec leur cash disposent généralement de meilleurs amortisseurs. Mais la valorisation reste déterminante : une activité résistante peut déjà être payée très cher.
Pourquoi le pricing power est-il important ?
Il permet de répercuter une partie des coûts sans perdre trop de demande. Il doit être observé dans les prix effectivement réalisés, les volumes, les promotions et les marges. Une hausse des tarifs accompagnée d’un départ durable des clients ne constitue pas nécessairement une preuve de force.
Les banques profitent-elles toujours des taux élevés ?
Non. Certains prêts et placements rapportent davantage, mais les dépôts peuvent aussi coûter plus cher. Les défauts, la demande de crédit et la valeur des titres détenus comptent également. Il faut regarder le bilan et le capital réglementaire, pas seulement la croissance du revenu net d’intérêts.
Pourquoi certaines actions de croissance baissent-elles quand les taux montent ?
Le marché peut réduire la valeur actuelle accordée à leurs profits futurs lorsque le rendement exigé augmente. La sensibilité dépend toutefois du prix initial, de la date attendue des bénéfices et des besoins de financement. Une entreprise de croissance déjà rentable n’a pas le même risque qu’une société consommant continuellement du cash.
Une entreprise endettée est-elle forcément vulnérable ?
Le montant de dette ne suffit pas à répondre. Une dette fixe de longue maturité peut être supportable avec des revenus stables. Une dette plus faible, mais variable ou bientôt exigible, peut créer davantage de pression. Les intérêts, les échéances et les ressources disponibles doivent être analysés ensemble.
Les dividendes protègent-ils contre l’inflation ?
Ils constituent une composante du rendement, sans garantir le pouvoir d’achat du capital. Un dividende peut être réduit et le cours peut baisser davantage que les sommes reçues. Sa couverture par le cash et sa capacité à progresser durablement importent plus que son rendement affiché à un instant donné.
Les ETF défensifs constituent-ils une protection suffisante ?
Un ETF peut répartir le risque entre plusieurs sociétés, mais conserve les expositions de sa sélection. Il peut être concentré sur quelques secteurs ou détenir des entreprises chères et endettées. Il faut examiner sa composition, ses pondérations et ses frais, plutôt que se fier uniquement à son appellation.
L’énergie protège-t-elle toujours de l’inflation ?
Non. Les producteurs peuvent bénéficier de matières premières plus chères, mais restent exposés au cycle, aux dépenses d’investissement et aux perturbations opérationnelles. Leur action peut déjà intégrer un scénario très favorable. Une inflation élevée ne garantit donc ni des bénéfices durablement élevés ni une performance boursière positive.
Les utilities restent-elles défensives quand les taux montent ?
Leur demande peut être stable, tandis que leur financement devient plus difficile. Les réseaux et les capacités de production nécessitent du capital. La possibilité de répercuter les dépenses dépend notamment de la réglementation et du calendrier tarifaire. Une activité essentielle peut ainsi conserver une forte sensibilité aux taux.
Peut-on protéger complètement un portefeuille contre l’inflation ?
Aucune combinaison ne neutralise tous les risques. Répartir les expositions peut réduire certaines dépendances, sans supprimer les pertes possibles. Il faut aussi regarder le rendement après inflation, frais et fiscalité. Sur longue période, l’effet des intérêts composés dépend de la capacité à conserver et réinvestir des gains réels.
La résistance se mesure dans la liberté de décision
L’inflation persistante ne distribue pas les mêmes difficultés à toutes les entreprises. Certaines peuvent ajuster leurs tarifs. D’autres disposent de contrats protecteurs, de liquidités ou d’un calendrier de dette qui leur laisse du temps.
Leur avantage commun est souvent une liberté : continuer à investir sans relever des fonds dans l’urgence, préserver leurs produits sans sacrifier leurs marges et traverser un trimestre difficile sans compromettre les suivants.
Cette liberté a une valeur économique. Elle n’a pas un prix boursier illimité.
Pour l’investisseur, la bonne question dépasse donc le choix d’un secteur censé résister à l’inflation : que reste-t-il de la croissance une fois payés les coûts, les intérêts et les investissements — et combien faut-il payer aujourd’hui pour ce cash futur ?
Cet article est publié à titre informatif et éducatif. Il ne constitue ni un conseil financier personnalisé ni une recommandation d’achat ou de vente.
Sources consultées
Sources primaires
- BLS — CPI septembre, 14 octobre 2026
- BEA — PCE août, 30 septembre 2026
- Federal Reserve — Décision du 16 septembre 2026
- Federal Reserve — Calendrier FOMC
- Treasury — Courbe des taux, 26 octobre 2026
- ICE Data Indices via FRED — Rendement investment grade, 26 octobre
- Federal Reserve — Stabilité financière, mai 2026
- P&G — Résultats FY27 Q1, 22 octobre 2026
- SEC — JPMorgan, résultats Q3 2026
- SEC — JPMorgan, présentation Q3 2026
- ExxonMobil — Résultats Q2 2026
- SEC — ExxonMobil, rapport Q2 2026
- Microsoft — États financiers FY26 Q4
- Microsoft — Conférence FY26 Q4, 29 juillet 2026
Cet article est publié à titre informatif. Les données peuvent être révisées après leur publication initiale.
Rejoignez la discussion
Une question ou un point de vue sur cet article ? Partagez-le avec la communauté.
Échanges respectueux, sans publicité, liens promotionnels ni promesses de gains. Les commentaires sont modérés avant publication. Ne partagez pas d’informations personnelles.
Commentaires publiés
Chargement…
Confidentialité des commentaires