
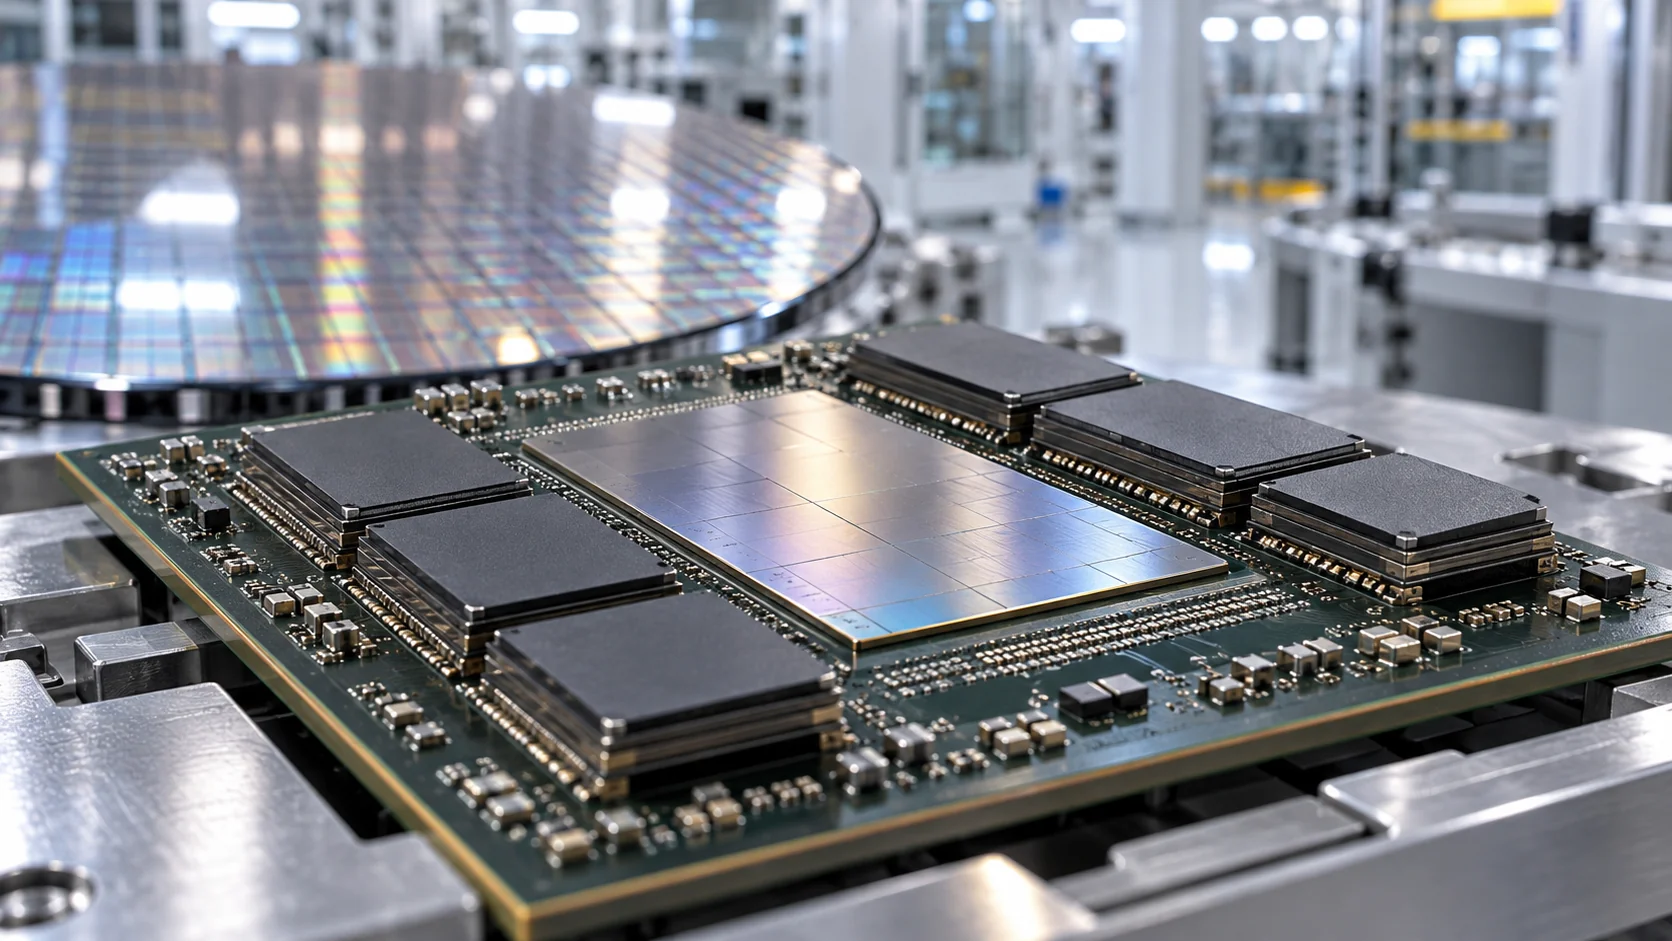
Les usines de puces et les marchés financiers ne regardent pas exactement le même horizon. Les premières livrent les composants commandés pour construire l’intelligence artificielle. Les seconds cherchent déjà à savoir quels bénéfices cette industrie pourra conserver lorsque les capacités de production auront augmenté.
Les annonces de Samsung Electronics et de TSMC du 8 octobre illustrent cette tension. Elles attestent d’une expansion exceptionnelle, mais elles ne répondent pas encore à la question décisive : quelle part des profits actuels résistera à une offre plus abondante et à des investisseurs toujours plus exigeants ?
L’IA continue de soutenir l’activité des fabricants de puces. Cela ne signifie pas que chaque record constitue une bonne surprise boursière, ni que tous les fournisseurs en profiteront durablement de la même manière.
Deux annonces fortes, deux réalités industrielles
Samsung estime son chiffre d’affaires trimestriel à 195 000 milliards de wons et son bénéfice opérationnel à 107 400 milliards, soit des hausses annuelles d’environ 126,6 % et 782,5 %, calculées à partir de son communiqué du 8 octobre. Ce sont des estimations préliminaires : le détail des résultats est attendu le 29 octobre.
Chez TSMC, l’addition des revenus mensuels donne 1 494,243 milliards de dollars taïwanais pour juillet–septembre, environ 50,9 % de plus qu’un an auparavant. Ces données non auditées précèdent les résultats complets du 15 octobre. Septembre représente 511,86 milliards, en hausse de 54,6 % sur un an, mais en léger retrait par rapport à août.
Ces chiffres ne mesurent toutefois pas le même métier. Samsung fabrique notamment de la mémoire et possède aussi une activité de fonderie. TSMC est principalement un fabricant pour les concepteurs de puces : Nvidia ou AMD élaborent des processeurs dont il assure la fabrication. Les spécifications des accélérateurs AMD et les communications de Nvidia documentent cette articulation.
Leur progression simultanée permet donc de suivre plusieurs dépenses nécessaires à une même infrastructure : produire les processeurs, leur fournir de la mémoire et assembler les composants.
Chez Samsung, l’IA rencontre le cycle des prix mémoire
Attribuer la totalité du rebond à la HBM serait prématuré. Le communiqué préliminaire ne chiffre ni sa contribution au bénéfice, ni celle des autres activités.
Les derniers résultats détaillés disponibles donnent néanmoins un cadre. Au deuxième trimestre, Samsung expliquait la performance de sa mémoire par la demande liée à l’IA, une place accrue des produits pour serveurs et la hausse des prix. Le groupe signalait aussi une progression de ses ventes de HBM4. Il s’agit d’éléments du trimestre précédent, pas d’une ventilation déjà connue du troisième.
Deux mécanismes peuvent ainsi se renforcer. D’un côté, les accélérateurs et les serveurs réclament davantage de mémoire adaptée à leurs performances. De l’autre, lorsque l’offre est contrainte, les prix des composants augmentent. Une entreprise peut alors gagner davantage grâce aux quantités vendues, à des produits plus rémunérateurs et à leur prix.
Le pourcentage annuel dépend également du niveau de bénéfice de départ. Une forte progression ne permet donc pas, à elle seule, de mesurer l’accélération récente de la demande.
Enfin, Samsung n’est pas uniquement vendeur de composants : ses appareils en consomment aussi. Une mémoire plus chère peut soutenir une activité tout en pesant sur une autre. Le détail à venir devra permettre de distinguer prix, volumes, coûts, mix de produits et éventuels éléments exceptionnels.
La HBM : nourrir les puces aussi vite qu’elles calculent
La High Bandwidth Memory, ou mémoire à haute bande passante, est une forme de DRAM empilée. Plusieurs couches de mémoire sont reliées pour fournir rapidement les données au processeur. Son intérêt économique est simple : un accélérateur coûteux perd de son utilité s’il attend continuellement les informations à traiter.
Produire cette mémoire exige davantage qu’une puce standard : il faut fabriquer, empiler, connecter et tester les couches. La capacité utile dépend donc aussi de la qualité de l’assemblage et du nombre de composants fonctionnels obtenus.
Micron avait expliqué, pour la HBM3E, qu’une même quantité de bits mobilisait environ trois fois plus de capacité en wafers que la DDR5 à technologie comparable. Ce repère historique ne doit pas être extrapolé automatiquement à chaque nouvelle génération, mais il aide à comprendre pourquoi augmenter l’offre prend du temps.
Samsung, SK Hynix et Micron interviennent sur ce marché stratégique avec des trajectoires distinctes. Samsung a présenté sa HBM4 comme conçue pour la plateforme Nvidia Vera Rubin ; SK Hynix indiquait en juillet avoir commencé ses livraisons de masse de HBM4 au deuxième trimestre. Ces annonces ne donnent pas une répartition complète des commandes entre fournisseurs.
La compétition se joue donc autant sur la capacité à livrer de façon fiable que sur les performances annoncées.
TSMC : fabriquer les puces ne suffit plus, il faut les réunir
Le processeur et la mémoire doivent fonctionner ensemble. C’est le rôle du packaging avancé : assembler et relier étroitement plusieurs composants, au lieu de les considérer comme des éléments indépendants.
La technologie CoWoS de TSMC permet notamment d’intégrer des puces de calcul et des piles de HBM. La production de wafers avancés et l’assemblage constituent ainsi deux capacités complémentaires. Disposer de l’une ne garantit pas que l’autre soit disponible au même rythme.
L’IA sollicite aussi de la mémoire DRAM pour les serveurs et du stockage pour les modèles et les données. Micron distingue ces fonctions dans ses solutions pour data centers : la HBM alimente les accélérateurs, la DDR5 soutient les charges mémoire des serveurs et les SSD donnent accès aux données.
Voilà pourquoi réduire le boom à Nvidia masque une partie de son économie. Pour disposer d’une capacité de calcul réellement exploitable, plusieurs fournisseurs doivent livrer des éléments compatibles, au bon moment.
Cette lecture prolonge notre dossier sur la chaîne de valeur des puces d’IA.
Où va l’argent de l’IA ?
| Maillon | Entreprises représentatives | Rôle dans l’IA | Mécanisme de demande et limite |
|---|---|---|---|
| Infrastructures | Microsoft, Meta, Google, Amazon | Déployer et exploiter des capacités de calcul | Les projets entraînent des achats de matériels ; les calendriers et budgets peuvent évoluer |
| Accélérateurs | Nvidia, AMD | Concevoir des processeurs pour l’entraînement et l’inférence | Davantage de calcul peut nécessiter davantage d’accélérateurs ; les architectures et fournisseurs restent en concurrence |
| Fonderie avancée | TSMC ; Samsung sur certaines activités | Fabriquer les puces conçues par les clients | Besoin de capacité, de procédés adaptés et de rendements de fabrication suffisants |
| Mémoire | SK Hynix, Samsung, Micron | Fournir notamment HBM et DRAM serveur | Besoin de bande passante et de capacité ; les bénéfices dépendent aussi des prix et des coûts |
| Packaging avancé | TSMC et autres spécialistes de l’assemblage | Relier calcul et mémoire dans des ensembles complexes | Les composants doivent être assemblés et testés ; cette étape possède ses propres contraintes |
| Équipements | ASML et autres équipementiers | Fournir les outils de fabrication | Les extensions et transitions technologiques créent des commandes, parfois longtemps avant la production finale |
Lecture : ce tableau décrit des fonctions, pas un circuit commercial exclusif. Les mêmes dépenses ne doivent pas être additionnées à chaque étage comme autant d’investissements finaux distincts. Tous les groupes ne captent ni la même marge ni la même croissance.
Un record ne dit pas ce que le marché attendait
Reuters qualifie les revenus trimestriels de TSMC de record et indique qu’ils dépassent le consensus LSEG SmartEstimate. La baisse à Taipei citée par l’agence ayant précédé l’annonce, elle ne peut pas être présentée comme une réaction aux revenus publiés.
Pour Samsung, la référence retenue change le diagnostic. L’estimation de bénéfice opérationnel dépasse légèrement les attentes LSEG rapportées par Reuters, mais reste inférieure à celles de Visible Alpha citées par Investopedia. Il serait donc trompeur d’affirmer que Samsung a unanimement dépassé ou manqué les attentes du marché.
MarketWatch rapporte un recul de près de 2,5 % de Samsung à Séoul et relie la prudence des investisseurs aux interrogations sur la pérennité des marges. C’est une explication journalistique du mouvement, pas une preuve qu’un retournement industriel a commencé.
L’analyse BIZCONIA : une entreprise peut croître très vite et décevoir si le marché attendait davantage. Elle peut aussi publier un excellent trimestre sans dissiper les doutes sur les suivants. La performance passée et la valeur accordée aux bénéfices futurs ne se confondent pas.
Le risque : construire demain l’offre qui fera baisser les prix
Une pénurie incite à investir. Ces investissements peuvent ensuite réduire la rareté qui avait soutenu les marges.
ASML décrit concrètement cette propagation : les dépenses d’IA stimulent les besoins de puces logiques et de mémoire, puis les projets d’extension des fabricants et leurs commandes d’équipements. En juillet, le groupe annonçait une augmentation prévue de sa capacité de production de systèmes EUV à faible ouverture numérique pour 2027. Il s’agit d’un projet industriel, pas d’une capacité déjà livrée.
Le risque économique est que l’offre arrive lorsque les clients ralentissent leurs commandes. Les usines doivent alors absorber leurs coûts avec des prix moins favorables ou une utilisation plus faible.
D’autres contre-forces peuvent intervenir : concurrence entre fournisseurs, changements de génération technologique, reports d’investissement et restrictions commerciales. ASML identifie notamment les contrôles à l’exportation et les reports de commandes parmi ses risques. Leur effet dépend des marchés, des équipements et des autorisations concernés.
Il faut aussi regarder les limites physiques des infrastructures. Des serveurs livrés ne deviennent pas immédiatement une capacité productive si l’électricité ou le site ne sont pas disponibles. Notre analyse des data centers IA et du nucléaire approfondit cette contrainte.
Ce que Wall Street devra vérifier ensuite
Les prochaines publications devront montrer si la croissance reste soutenue par les commandes, si les prix mémoire demeurent favorables et si les marges résistent à l’expansion des capacités.
L’attention devra aussi porter sur les engagements des grands acheteurs d’infrastructures. Une chaîne comprenant de nombreux fournisseurs peut rester exposée aux décisions d’un nombre limité de clients finaux.
| Indicateur | Question à poser |
|---|---|
| Livraisons et commandes HBM | La demande se traduit-elle en livraisons rentables, au-delà des annonces de produits ? |
| Prix de la DRAM conventionnelle | La hausse persiste-t-elle, ralentit-elle ou s’inverse-t-elle ? |
| Capacités HBM et packaging réellement opérationnelles | L’offre augmente-t-elle plus vite que les commandes ? |
| Marges mémoire et trésorerie | Les bénéfices résistent-ils aux coûts et aux investissements ? |
| Revenus et perspectives TSMC | La croissance se poursuit-elle, avec quelle répartition entre activités ? |
| Dépenses et mises en service des hyperscalers | Les projets annoncés deviennent-ils des commandes puis des infrastructures utilisées ? |
Le signal à surveiller ne sera pas seulement un trimestre moins spectaculaire. Ce sera un décalage persistant entre l’augmentation des capacités, le rythme des commandes et les bénéfices que les entreprises parviennent réellement à conserver.
Cette analyse ne constitue ni un conseil financier ni une recommandation d’achat ou de vente.
Sources principales
- Samsung — Estimations préliminaires T3 2026, 8 octobre 2026
- Samsung IR — Calendrier des résultats détaillés
- Samsung — Résultats du deuxième trimestre, 30 juillet 2026
- Samsung — HBM4 et partenariat Nvidia, 17 mars 2026
- TSMC — Revenus de septembre, 8 octobre 2026
- TSMC — Revenus mensuels 2026 non audités
- TSMC / SEC — Résultats T3 2025, 16 octobre 2025
- TSMC — Calendrier financier
- Reuters — Revenus trimestriels record de TSMC, 8 octobre 2026
- Reuters — Estimation de bénéfice Samsung et consensus LSEG, 8 octobre 2026 en Corée
- Investopedia — Réaction du marché mémoire et consensus Visible Alpha, 8 octobre 2026
- MarketWatch — Samsung et les attentes des investisseurs, 8 octobre 2026
- Micron — Définition et fonctionnement de la HBM
- Micron — Mémoire et stockage des data centers IA
- Micron — Commentaires financiers 2024 : capacité en wafers HBM3E et DDR5
- SK Hynix — Résultats T2 2026 et livraisons HBM4, 29 juillet 2026 en Corée
- TSMC — Technologie d’assemblage CoWoS
- Nvidia — Plateforme Blackwell et écosystème, 18 mars 2024
- AMD — Spécifications des accélérateurs
- ASML — Résultats T2 2026, capacités et risques, 15 juillet 2026
Cet article est publié à titre informatif. Les données peuvent être révisées après leur publication initiale.
Rejoignez la discussion
Une question ou un point de vue sur cet article ? Partagez-le avec la communauté.
Échanges respectueux, sans publicité, liens promotionnels ni promesses de gains. Les commentaires sont modérés avant publication. Ne partagez pas d’informations personnelles.
Commentaires publiés
Chargement…
Confidentialité des commentaires