
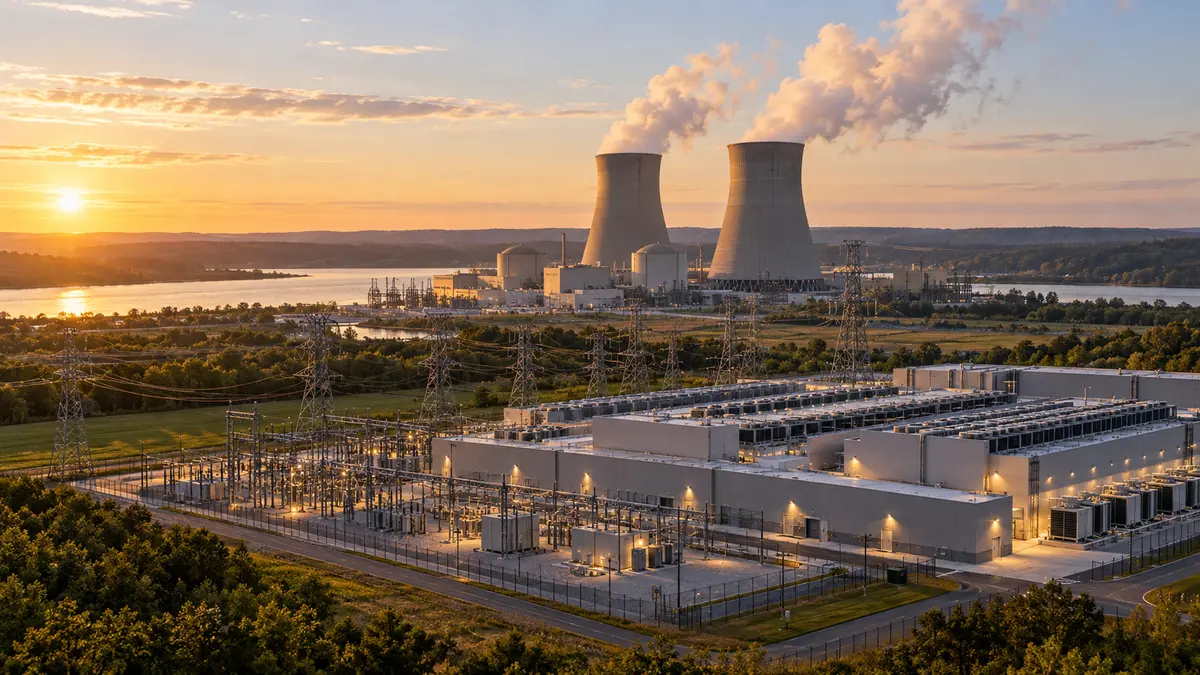
Des serveurs peuvent être installés avant que le réseau soit capable de les alimenter. Pour une entreprise qui investit dans l’intelligence artificielle, ce décalage peut coûter cher : les équipements mobilisent du capital, mais leur exploitation attend encore un raccordement ou une alimentation suffisante.
C’est à cette difficulté que répond le rapprochement entre Google et Constellation Energy. L’accord annoncé le 6 octobre 2026 combine l’augmentation de puissance de réacteurs existants et un autre engagement d’approvisionnement. Ses deux volets portent ensemble sur 3,59 gigawatts.
Le chiffre attire l’attention. Sa composition est plus instructive : acheter de l’électricité déjà produite, augmenter la puissance d’une centrale et financer un réacteur futur n’apportent pas la même réponse aux besoins des data centers. Les stratégies de Google, Microsoft, Meta et Amazon le montrent.
Google–Constellation : ce que recouvrent les 3,59 GW
Le premier volet est un contrat d’achat d’électricité de vingt ans, appelé PPA. Il soutient des travaux sur onze unités nucléaires réparties dans six sites de l’Illinois, de Pennsylvanie et du New Jersey. Objectif : ajouter 890 MW de puissance au parc existant.
Constellation annonce plus de 4,3 milliards de dollars d’investissements. Cette somme correspond à ses travaux et investissements associés ; elle ne constitue pas un prix total publié que Google aurait accepté de payer.
Les premières augmentations sont attendues en 2028. Google situe l’achèvement de l’ensemble avant la fin de 2032. La capacité annoncée n’est donc pas disponible aujourd’hui.
Un second contrat prévoit 2 700 MW d’approvisionnement pendant quinze ans, dans la zone électrique PJM. Reuters précise que ce volet ne désigne pas de source de production particulière. Les présenter comme 2 700 MW de nucléaire supplémentaire serait incorrect.
La distinction change la lecture de l’annonce : sur les 3,59 GW contractualisés, 890 MW correspondent à de nouvelles capacités nucléaires obtenues par modernisation. Le reste relève d’un accord séparé sur la fourniture d’électricité.
Comment un contrat peut financer des mégawatts supplémentaires
Pour un producteur, moderniser une centrale suppose de dépenser aujourd’hui afin de vendre davantage d’électricité demain. Un acheteur engagé sur vingt ans rend les recettes futures plus prévisibles. Cette visibilité peut faciliter le financement des équipements et des travaux.
Google obtient, de son côté, un engagement d’approvisionnement à long terme. Cela ne signifie pas que l’entreprise devient propriétaire des réacteurs, ni qu’une ligne privée reliera chaque centrale à ses serveurs. L’accord soutient des capacités qui alimenteront le réseau.
Reste une inconnue importante : les conditions économiques détaillées ne sont pas publiques. Sans prix du mégawattheure ni clauses complètes, il serait prématuré de chiffrer les économies de Google ou les bénéfices futurs de Constellation.
Pourquoi les gains d’efficacité ne suffisent pas à contenir la consommation
Une puce plus efficace peut réduire l’énergie nécessaire à un calcul. Mais si le nombre de calculs augmente plus vite que cette économie, la consommation totale progresse encore.
L’IA cumule deux besoins. L’entraînement construit les capacités du modèle ; l’inférence les mobilise ensuite à chaque utilisation. Une application adoptée par des millions de personnes sollicite les serveurs bien après la fin de son entraînement. La vidéo ou les agents qui exécutent plusieurs opérations peuvent aussi demander davantage de calcul qu’une courte réponse textuelle.
Cette pression se concentre dans les bâtiments. Nvidia indique, pour sa configuration GB200 NVL72, une puissance de l’ordre de 120 kW par baie, avec refroidissement liquide. Il s’agit d’un équipement précis, pas de la consommation moyenne d’une baie informatique ni d’une charge constante.
Les processeurs ne sont d’ailleurs qu’une partie de l’installation : mémoire, réseaux, stockage, alimentation et refroidissement doivent suivre. Notre présentation de la chaîne de valeur des puces d’IA explique les dépendances entre ces différents équipements.
Les projections donnent un ordre de grandeur, avec leurs limites. Dans son rapport d’avril 2026, l’Agence internationale de l’énergie estime à 485 TWh la consommation mondiale de l’ensemble des data centers en 2025. Elle envisage environ 950 TWh en 2030, soit près de 3 % de la demande électrique mondiale. Les centres orientés vers l’IA connaîtraient une hausse plus rapide, avec une consommation susceptible de tripler sur la période.
Aux États-Unis, le laboratoire national Lawrence Berkeley estime la consommation à 192 TWh en 2024. Son rapport publié en juin 2026 retient 649 TWh en 2030 comme scénario de référence, dans une fourchette de 521 à 843 TWh lorsque plusieurs incertitudes sont combinées.
Ces modèles ne doivent pas être additionnés ou utilisés pour calculer une part américaine dans le total mondial : leurs hypothèses diffèrent. Ils décrivent des trajectoires possibles, sensibles au nombre de serveurs, à leur utilisation et à leur efficacité.
Pour comprendre les équipements et les unités derrière ces besoins, notre page pilier explique pourquoi les data centers IA consomment autant d’électricité. Le présent dossier se concentre sur les contrats nucléaires et leur calendrier.
Un repère pour lire les annonces : le gigawatt mesure une puissance ; le térawattheure, une quantité d’énergie. Une installation fournissant 1 GW sans interruption pendant 365 jours produirait 8,76 TWh : 1 × 8 760 heures. En pratique, les arrêts et le fonctionnement effectif modifient cette production. Les gigawatts annoncés dans un contrat ne donnent donc pas, à eux seuls, sa livraison annuelle d’électricité.
Le réseau impose son propre calendrier
Pourquoi une demande représentant quelques pour cent de la consommation mondiale peut-elle poser problème ? Parce qu’elle se concentre à des endroits précis.
Il faut une sous-station capable de recevoir la puissance, des transformateurs disponibles et des lignes dimensionnées pour l’acheminer. Une centrale située ailleurs ne résout pas automatiquement les contraintes du dernier tronçon de réseau.
Les délais se superposent mal. L’AIE indique que certains data centers peuvent être déployés en un à deux ans, tandis que les grands ouvrages de transmission et de nouvelles centrales pilotables demandent plus de temps. Les permis, les études et les travaux électriques deviennent alors une partie du calendrier commercial de l’IA.
PJM illustre cette tension dans l’est et le centre des États-Unis. Cet organisme coordonne les marchés de gros et le transport d’électricité dans tout ou partie de treize États, ainsi qu’à Washington. En août, il a proposé un cadre favorisant les grands consommateurs qui accompagnent leur arrivée de nouvelles capacités de production.
Le régulateur fédéral, la FERC, a ensuite accepté un dispositif exceptionnel destiné à sécuriser de nouvelles capacités, tout en suspendant son entrée en vigueur pour cinq mois. Le 28 février 2027 est la date d’effet prévue sous conditions ; l’opération initialement programmée le 30 septembre n’a pas commencé.
Pour les entreprises, l’enjeu est concret : le lieu choisi et la date du raccordement peuvent déterminer quand un investissement commence à produire des revenus.
Microsoft, Meta et Amazon : des stratégies qu’il faut distinguer
Les annonces nucléaires couvrent des réalités très différentes. Microsoft soutient un redémarrage. Meta combine production existante, augmentations de puissance et projets de réacteurs avancés. Amazon contractualise aussi bien avec Constellation qu’avec Talen.
Le tableau sépare ces catégories pour éviter de compter toute puissance annoncée comme une nouvelle centrale déjà disponible.
| Entreprise et partenaire | Ce que couvre l’accord | Puissance concernée | Durée et calendrier annoncés |
|---|---|---|---|
| Google–Constellation | Augmentations de puissance sur six sites, dans trois États | 890 MW supplémentaires | 20 ans ; premières hausses en 2028, ensemble avant fin 2032 |
| Google–Constellation | Fourniture séparée dans PJM, sans source de production précise | 2 700 MW contractualisés | 15 ans ; ne pas compter comme nucléaire nouveau |
| Microsoft–Constellation | Redémarrage de Crane, ancienne unité 1 de Three Mile Island, en Pennsylvanie | Environ 835 MW à remettre en service | 20 ans ; objectif 2027, soumis aux travaux et autorisations |
| Meta–Vistra | Production existante et modernisations en Ohio et en Pennsylvanie | 2 176 MW existants + 433 MW supplémentaires | 20 ans ; achats annoncés à partir de fin 2026, totalité visée en 2034 |
| Meta–TerraPower / Oklo | Développement de réacteurs avancés et options sur des projets futurs | TerraPower : 690 MW initiaux, jusqu’à 2,8 GW avec options ; Oklo : jusqu’à 1,2 GW en Ohio | TerraPower : 2032 puis 2035 envisagés ; Oklo : dès 2030 envisagé |
| Amazon–Constellation | Production de Calvert Cliffs et augmentation de puissance, dans le Maryland | 690 MW, dont 190 MW supplémentaires | 20 ans ; nouvelle puissance entre 2030 et 2032 |
| Amazon–Talen | Production de Susquehanna, centrale existante en Pennsylvanie | Jusqu’à 1 920 MW au plein volume contractuel | Jusqu’en 2042 ; plein volume attendu au plus tard en 2032 dans l’annonce de 2025 |
Synthèse BIZCONIA des annonces citées dans les sources. Sélection non exhaustive ; échéances annoncées, sans garantie de réalisation. Aucun total général : production existante, capacités à restaurer et projets optionnels ne sont pas équivalents.
Dans le cas de Microsoft, une précision historique compte : l’unité 1 de Three Mile Island a fermé en 2019 pour des raisons économiques. Elle est distincte de l’unité 2 accidentée en 1979. Le projet Crane ne consiste donc pas à redémarrer le réacteur endommagé.
Le nucléaire ne dispense pas d’un mix électrique
Une production importante et largement continue, avec peu d’émissions de carbone en exploitation : voilà ce qui attire les grands consommateurs. Mais les centrales nucléaires ont aussi leurs arrêts de maintenance. Un data center conserve des besoins de secours et de continuité d’alimentation.
Moderniser le parc existant permet de s’appuyer sur des équipes, des équipements et des infrastructures déjà présents. Construire des réacteurs avancés ouvre d’autres possibilités, avec davantage d’incertitudes sur les premières réalisations, les coûts, le combustible et les autorisations. Ces deux approches n’ont pas le même niveau de maturité.
Et le nucléaire n’efface pas les autres technologies. Le solaire et l’éolien ajoutent de la production variable ; les batteries peuvent la décaler dans le temps, à condition d’être rechargées. Le gaz apporte une production pilotable, mais expose au coût du combustible et aux émissions. Les lignes de transport permettent de partager les ressources entre territoires.
Il est aussi possible d’agir sur les calculs eux-mêmes. Certains travaux peuvent être décalés lorsque le réseau est sous tension. Google et Constellation prévoient cette flexibilité pour des consommations non critiques. Son intérêt dépend toutefois des tâches : un service devant répondre immédiatement ne peut pas attendre aussi facilement qu’un calcul reportable.
Pour Wall Street, les contrats doivent encore devenir des revenus
Les producteurs comme Constellation, Vistra et Talen occupent une place plus visible dans l’économie de l’IA. Les besoins concernent aussi les transformateurs, le refroidissement, les câbles, les turbines et les entreprises qui construisent ces infrastructures.
Une commande reste pourtant un début. Le fournisseur doit livrer, maîtriser ses coûts et encaisser. Le producteur d’électricité doit financer ses travaux avant de vendre la nouvelle capacité. Une forte demande ne protège pas d’un chantier trop cher ou trop lent.
Le financement public participe également à cette expansion. Le 5 octobre, le département américain de l’Énergie a annoncé un engagement conditionnel de prêt pouvant atteindre 4,2 milliards de dollars pour moderniser le parc de Vistra en Pennsylvanie et dans l’Ohio. Les 433 MW supplémentaires visés recoupent ceux de l’accord avec Meta : les compter une seconde fois gonflerait artificiellement les capacités. L’engagement reste conditionnel et ne signifie pas que les fonds ont déjà été versés.
Chez les acheteurs, des contrats longs apportent de la visibilité tout en créant des obligations. Une adoption de l’IA moins rapide, des gains d’efficacité supérieurs aux attentes ou un raccordement retardé peuvent modifier les besoins. Le partage de ce risque dépend de clauses qui ne sont pas toutes publiques.
C’est pourquoi les dépenses annoncées doivent être rapprochées des recettes attendues et de leur calendrier. La notion de flux de trésorerie disponible aide à comprendre pourquoi une activité en croissance peut encore absorber beaucoup d’argent.
Les trois points à surveiller après les annonces
D’abord, les mises en service. Pour Google–Constellation, 2028 est le premier jalon et la fin de 2032 l’horizon annoncé pour l’ensemble. Les permis obtenus, les travaux terminés et les essais réussis diront davantage sur l’avancement que la répétition du volume contractuel.
Ensuite, la réalité des besoins. PJM a engagé en septembre une vérification des grands projets et de leurs engagements, notamment pour repérer les demandes déposées sur plusieurs sites. Un développeur qui explore plusieurs implantations ne construira pas nécessairement partout.
Enfin, la répartition des coûts. Qui paiera les nouvelles lignes et les équipements si un projet est retardé ou consomme moins que prévu ? Dans une déclaration du 29 septembre, la commissaire de la FERC Lindsay See insistait sur la responsabilité des clients à l’origine des nouveaux coûts. Les tarifs et les décisions réglementaires permettront de juger la protection effective des autres consommateurs.
L’électricité peut freiner certains projets d’IA, sans imposer le même plafond à toutes les régions. De nouvelles capacités et une utilisation plus souple des serveurs peuvent réduire la contrainte. Pour Google comme pour ses concurrents, l’enjeu sera de faire coïncider deux dates : celle où les machines sont prêtes et celle où le réseau peut réellement les alimenter.
Sources principales
- Constellation — Accord avec Google portant sur 890 MW de capacité nucléaire supplémentaire, 6 octobre 2026
- Google — Why we’re backing America’s existing nuclear plants, 6 octobre 2026
- AIE — Key Questions on Energy and AI, avril 2026
- Lawrence Berkeley National Laboratory — United States Data Center Energy Usage Report: 2025 Update
- Nvidia — Building the Modular Foundation for AI Factories with NVIDIA MGX
- PJM — Proposition de cadre pour raccorder les data centers, 13 août 2026
- PJM — Décision de la FERC sur le dispositif exceptionnel de capacité, 30 septembre 2026
- Constellation — Projet Crane avec Microsoft
- Vistra — Accords nucléaires avec Meta, 9 janvier 2026
- Meta — Projets nucléaires avec Vistra, TerraPower et Oklo
- Constellation — Accord de vingt ans avec Amazon à Calvert Cliffs
- Talen — Extension de l’accord nucléaire avec Amazon
- PJM — Vérification annuelle des demandes des grands consommateurs
- FERC — Déclaration de la commissaire Lindsay See
- Département américain de l’Énergie — Engagement conditionnel de prêt pour Vistra
- Reuters — Google enters massive 3.6-GW power deal with Constellation Energy
- Utility Dive — Constellation, Google strike 890-MW nuclear deal in PJM
Cet article est publié à titre informatif. Les données peuvent être révisées après leur publication initiale.
Rejoignez la discussion
Une question ou un point de vue sur cet article ? Partagez-le avec la communauté.
Échanges respectueux, sans publicité, liens promotionnels ni promesses de gains. Les commentaires sont modérés avant publication. Ne partagez pas d’informations personnelles.
Commentaires publiés
Chargement…
Confidentialité des commentaires