
MISE À JOUR DU 29 OCTOBRE 2026 À 16 H 54 (HEURE DE NEW YORK) — RÉSULTATS PUBLIÉS, CONFÉRENCE EN ATTENTE. Amazon a publié son T3 avant la conférence prévue à 17 h. Cette première mise à jour porte sur le communiqué et la réaction initiale du marché. Elle ne présente aucun propos de la conférence comme déjà analysé.
Amazon livre deux signaux opposés : AWS accélère à 39,3 %, au-dessus de la référence publiée de 37 %, et conserve une marge opérationnelle proche de 39 %. Mais le chiffre d’affaires consolidé manque légèrement l’attente retenue tandis que l’investissement fait tomber le free cash flow sur douze mois à –42,4 milliards de dollars.
Amazon T3 2026 : réel contre attentes avant publication
| Indicateur | Réel T3 2026 | Référence avant publication | Écart comparable |
|---|---|---|---|
| Chiffre d’affaires groupe | 201,944 Md$ | 202,22 Md$ — MarketBeat | –0,276 Md$, soit –0,1 % |
| BPA dilué | 1,89 $ GAAP | 1,97 $ ajusté — FactSet via IBD | Non comparable : bases différentes |
| Résultat opérationnel groupe | 28,076 Md$ | 26,2 Md$ — FactSet via MarketWatch | +1,876 Md$, soit +7,2 % |
| Croissance AWS | 39,3 % | Environ 37 % — FactSet via MarketWatch | +2,3 points |
| Chiffre d’affaires AWS | Environ 46,0 Md$ | 45,22 Md$ impliqués par +37 % | Environ +0,78 Md$, soit +1,7 % ; référence calculée |
La dernière ligne ne compare pas deux consensus : 45,22 milliards est un calcul BIZCONIA à partir du revenu AWS du T3 2025 et de la croissance attendue de 37 %. Les attentes informelles de 43 % à 44 % attribuées à Jeffrey Favuzza de Jefferies restent un autre repère, pas le consensus général.
AWS accélère et défend sa marge
AWS réalise environ 46,0 milliards de dollars de revenus, contre 33,006 milliards un an plus tôt, et 17,773 milliards de résultat opérationnel. La marge ressort ainsi autour de 38,6 %. La croissance dépasse la référence publiée de 37 %, mais reste sous les attentes informelles de certains investisseurs mentionnées avant les résultats.
La combinaison croissance-marge est le meilleur argument du trimestre en faveur de l’économie actuelle d’AWS. Elle ne suffit toutefois pas à mesurer le rendement des nouveaux investissements : Amazon ne publie ni capex ni free cash flow autonomes pour AWS.
Le bénéfice opérationnel dépasse l’attente, pas le revenu
Le groupe réalise 201,944 milliards de dollars de ventes, en hausse de 12 % à taux de change courants et de 13 % hors change. Son résultat opérationnel atteint 28,076 milliards, soit une marge de 13,9 %.
Le bénéfice net est de 20,685 milliards, soit 1,89 dollar par action en GAAP. Nous ne le qualifions ni de beat ni de miss face aux 1,97 dollar retenus dans la preview, car cette référence est explicitement ajustée et Amazon ne fournit pas ici un BPA ajusté réconcilié. La réévaluation d’Anthropic est non opérationnelle : elle ne doit pas être assimilée au profit d’AWS, ni retranchée avant impôts d’un BPA après impôts pour fabriquer un ajustement.
Les ventes en Amérique du Nord atteignent 112,852 milliards et leur résultat opérationnel 8,723 milliards. L’international réalise 43,108 milliards de revenus et 1,580 milliard de résultat opérationnel. La publicité produit 19,637 milliards, en hausse de 11 % publiée et 12 % hors change. Ces activités contribuent au financement du groupe, sans permettre d’isoler un rendement propre de l’IA.
Le cash absorbe le choc du capex
Sur le trimestre, le cash-flow opérationnel est de 42,422 milliards de dollars. Amazon a payé 77,259 milliards d’achats bruts d’immobilisations et reçu 1,381 milliard de cessions et incitations : la dépense nette retenue dans sa définition du FCF atteint donc 75,878 milliards, pour un FCF trimestriel calculé de –33,456 milliards.
Sur les douze mois terminés en septembre, le cash-flow opérationnel atteint 168,300 milliards, les achats nets d’immobilisations 210,657 milliards et le FCF publié –42,357 milliards. Ces montants glissants ne doivent pas être confondus avec le seul trimestre. Amazon indique en plus 7,407 milliards d’actifs acquis par locations opérationnelles et 1,472 milliard par locations financières au T3 : engagements économiques et décaissements ne suivent pas exactement le même calendrier.
Le groupe maintient environ 220 milliards de cash capex pour 2026. Ce budget consolidé finance largement l’infrastructure technologique, mais ne constitue pas une facture exclusivement attribuable à l’IA.
Guidance T4 : fourchettes larges, dépenses confirmées
Amazon prévoit 240 à 247 milliards de dollars de ventes au T4, soit une croissance de 12 % à 16 %, avec un effet de change défavorable estimé à 0,6 point. Le résultat opérationnel est attendu entre 28,5 et 33,5 milliards. Ces fourchettes ne garantissent ni un niveau précis de demande AWS ni une amélioration immédiate du FCF.
Réaction after-hours : baisse initiale, cause non isolable
À 16 h 27, heure de New York, Associated Press rapportait une baisse de plus de 6 % après la publication. C’est une photographie horodatée de l’after-hours, pas un cours de clôture. Le mouvement peut refléter plusieurs éléments — revenu légèrement inférieur à la référence, trajectoire du cash, guidance ou attentes informelles plus élevées sur AWS — sans qu’une cause unique puisse être démontrée à ce stade.
Ce que les chiffres changent pour le ROI de l’IA
Les faits : AWS croît plus vite que la référence publiée et produit une marge élevée, tandis que le FCF consolidé se détériore fortement sous l’effet des investissements.
L’analyse BIZCONIA : Amazon montre déjà une conversion visible de la demande cloud en résultat opérationnel. La preuve du rendement du capital engagé reste pourtant incomplète : le cash est payé avant la mise en service et Amazon ne ventile pas un FCF autonome d’AWS. Le scénario favorable exige donc que les capacités ajoutées soutiennent durablement croissance et marge sans prolonger indéfiniment le déficit de cash.
Le risque : une demande réelle peut encore produire un rendement médiocre si la capacité arrive trop tôt, coûte trop cher ou se monétise plus lentement que prévu. Inversement, un FCF consolidé négatif aujourd’hui ne prouve pas à lui seul que l’investissement sera destructeur.
Analyse de la conférence en attente
La conférence prévue à 17 h n’était pas terminée lors de cette mise à jour. Les propos d’Andy Jassy et de la direction financière sur la capacité, la demande AWS, Trainium, Bedrock, l’énergie, Anthropic, le cash et d’éventuels investissements 2027 seront ajoutés après la fin de l’appel, avec attribution et sources fiables.
---
Attentes initiales conservées — preview du 29 octobre 2026
AVANT LES RÉSULTATS — Preview du 29 octobre 2026. Amazon publie après la clôture américaine et tient sa conférence à 17 h à New York / 14 h sur la côte Pacifique, selon Amazon Investor Relations. Aucun résultat du T3 ni propos de la conférence de ce soir n’est présenté ici comme déjà connu.
Un serveur peut être commandé aujourd’hui, installé plusieurs mois plus tard et facturer ses premières heures de calcul bien après le décaissement initial. Pour Amazon, ce décalage est devenu assez important pour changer la lecture de ses résultats.
AWS accélère. Mais la croissance ne paie pas directement les équipements : il faut encore la transformer en bénéfice, puis en cash, à une vitesse compatible avec celle des investissements.
Les résultats Amazon du T3 2026 doivent donc répondre à une question plus exigeante qu’un classement des géants du cloud : combien de capacité faut-il payer maintenant pour obtenir combien de revenus et de trésorerie ensuite ?
Les attentes du soir : les chiffres publiés et le niveau réellement espéré
Le consensus analystes affiché par MarketBeat le 29 octobre situe le chiffre d’affaires autour de 202,22 milliards de dollars. IBD rapporte un BPA ajusté attendu par FactSet de 1,97 dollar. Ce sont des attentes extérieures, pas une guidance Amazon.
| Indicateur | Référence avant publication | Nature de la référence |
|---|---|---|
| Chiffre d’affaires total | 202,22 Md$ — MarketBeat, 29 octobre | Consensus analystes |
| BPA ajusté | 1,97 $ — FactSet via IBD, 29 octobre | Ne pas comparer directement à un BPA GAAP |
| Résultat opérationnel groupe | 26,2 Md$ — FactSet via MarketWatch, 29 octobre | Consensus rapporté |
| Croissance annuelle AWS | Environ 37 % — FactSet via MarketWatch | Consensus publié, distinct des attentes informelles |
| Chiffre d’affaires AWS | Environ 45,2 Md$ impliqués par +37 % | Calcul BIZCONIA, pas un second consensus indépendant |
| Résultat opérationnel AWS | Aucun consensus suffisamment documenté retenu | Comparaison avec le réalisé et sa marge |
Pour le résultat opérationnel, voir le point de préparation de MarketWatch. Le calcul AWS utilise le revenu officiel de 33,006 milliards au T3 2025, multiplié par 1,37 : il donne environ 45,22 milliards. Il ne transforme pas une croissance arrondie en prévision au centime près.
Les échantillons ne sont pas uniformes. Zacks, le 27 octobre, publiait 202,11 milliards de revenus et 2,01 dollars de BPA. Nous conservons ces différences au lieu de fabriquer un consensus unique. Pour le BPA, seule la référence FactSet explicitement présentée comme ajustée sera utilisée comme telle ; une attente GAAP distincte n’est pas inventée.
La guidance officielle donnée en juillet visait 197 à 202 milliards de ventes et 22,5 à 26,5 milliards de résultat opérationnel. Le consensus de ventes est donc déjà légèrement au-dessus de la borne haute. Dépasser la guidance et dépasser les attentes ne seraient pas exactement la même chose.
Le piège du consensus : pourquoi AWS peut faire mieux et décevoir
Selon MarketWatch, citant Jeffrey Favuzza du desk de trading de Jefferies, certaines attentes d’investisseurs se situaient vers 43 % à 44 % de croissance d’AWS la semaine précédente. C’est une lecture informelle attribuée, pas le consensus de tout le marché ni un seuil officiel Amazon.
Cette distinction suffit à expliquer un mouvement boursier apparemment paradoxal.
Exemple de scénario, pas prévision : si AWS progressait de 40 %, il dépasserait une attente publiée de 37 %. Mais certains investisseurs qui avaient déjà acheté en espérant davantage pourraient être déçus. Le résultat serait meilleur que la moyenne d’un tableau, sans être meilleur que le scénario incorporé dans leur prix d’achat.
Les publications de Microsoft et Alphabet peuvent également déplacer cette barre, sans que tous les modèles d’analystes soient révisés au même moment. Les périmètres des trois activités cloud diffèrent : comparer seulement leurs pourcentages ne mesure pas un rendement identique du capital. Notre analyse comparée de Microsoft, Alphabet et Amazon traite cette question transversale ; ici, nous suivons spécifiquement la conversion économique d’AWS.
AWS porte bien plus que sa part du chiffre d’affaires
Au T2, AWS réalisait 42,232 milliards de dollars de ventes et 16,621 milliards de résultat opérationnel. Amazon affichait respectivement 200,606 milliards et 27,461 milliards au niveau du groupe, selon les états financiers officiels.
Notre calcul donne donc 21,1 % des ventes, mais 60,5 % du résultat opérationnel consolidé. La marge opérationnelle AWS atteignait environ 39,4 %. Une variation de sa rentabilité peut peser bien davantage que son poids commercial ne le laisserait penser.
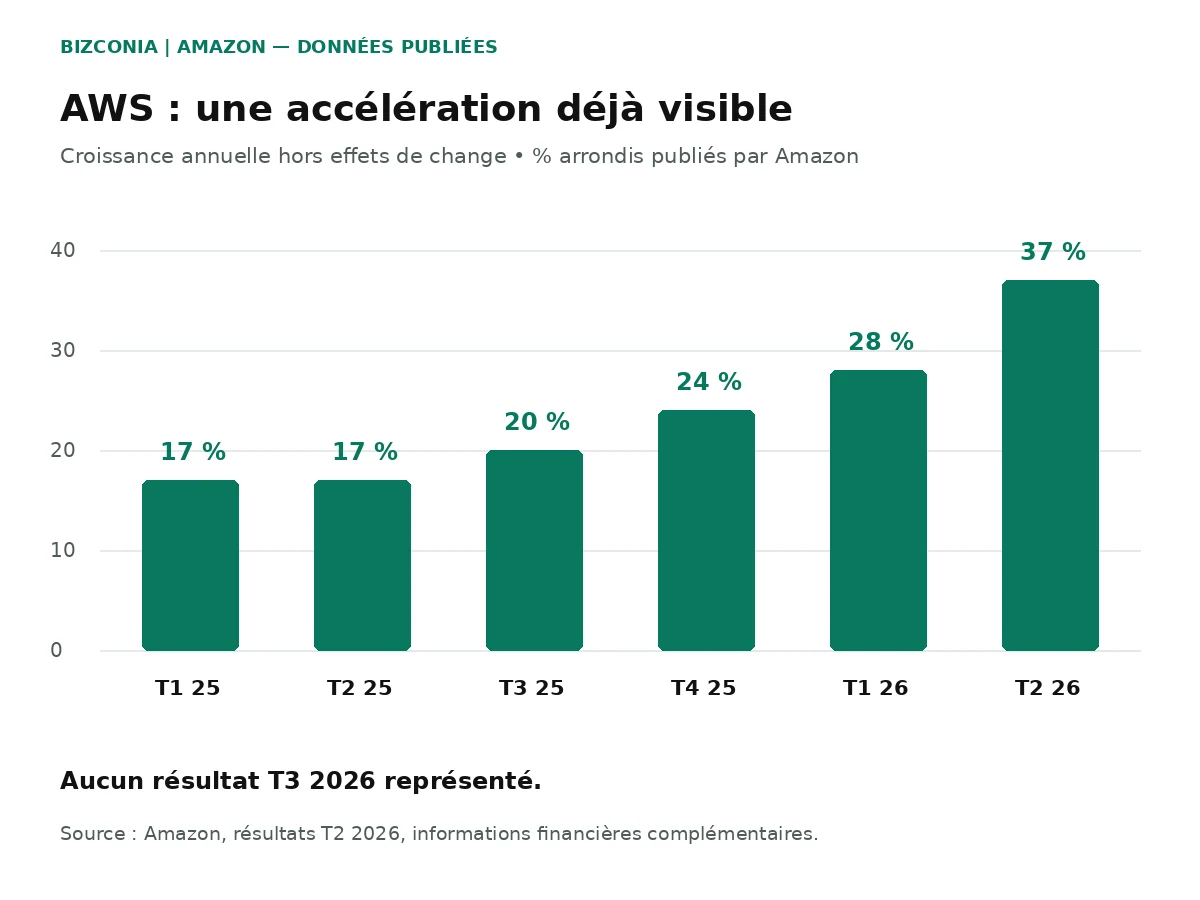
Le graphique porte uniquement sur des trimestres déjà publiés, en croissance annuelle hors effets de change, telle qu’Amazon la présente. Il ne contient aucun résultat du T3 2026.
Ce soir, il faudra lire les revenus, leur progression séquentielle et la marge ensemble. Une forte croissance accompagnée d’une dégradation de l’économie unitaire ne répondrait qu’à une partie de la question.
Les engagements clients et le carnet de commandes peuvent améliorer la visibilité. Ils ne sont pourtant ni une facture immédiatement encaissée, ni la garantie que toute la capacité promise sera disponible à temps. Pour les contraintes de raccordement et de livraison, voir notre analyse des retards physiques des data centers IA.
Le capex : trois chiffres différents peuvent décrire trois réalités
Le 10-Q au 30 juin chiffre le cash capital expenditures du T2 à environ 53,1 milliards de dollars, contre 31,4 milliards un an auparavant. Cette mesure tient compte des éléments de cession et d’incitation pertinents ; elle ne doit pas être remplacée sans explication par les achats bruts d’équipements.
Les acquisitions financées par des locations, les équipements reçus mais non encore payés et les remboursements de financement suivent d’autres lignes. Un actif installé peut donc produire un engagement économique sans décaissement intégral le même trimestre. À l’inverse, un paiement peut précéder sa mise en service.
Lors de la conférence de juillet, Andy Jassy a porté l’objectif 2026 à environ 220 milliards de dollars de cash capex, contre 200 milliards précédemment, en invoquant notamment les coûts de mémoire. La déclaration est reproduite dans la transcription de la conférence et corroborée par Associated Press. Ce n’est ni un chiffre de dépenses déjà réalisées, ni une facture exclusivement consacrée à l’IA.
Nous distinguerons donc le budget annuel annoncé, le cash capex réalisé et les autres engagements. La majorité des investissements technologiques sert la croissance d’AWS, mais le groupe investit aussi dans ses autres infrastructures. Présenter tout son capex comme une dépense d’entraînement de modèles serait trompeur.
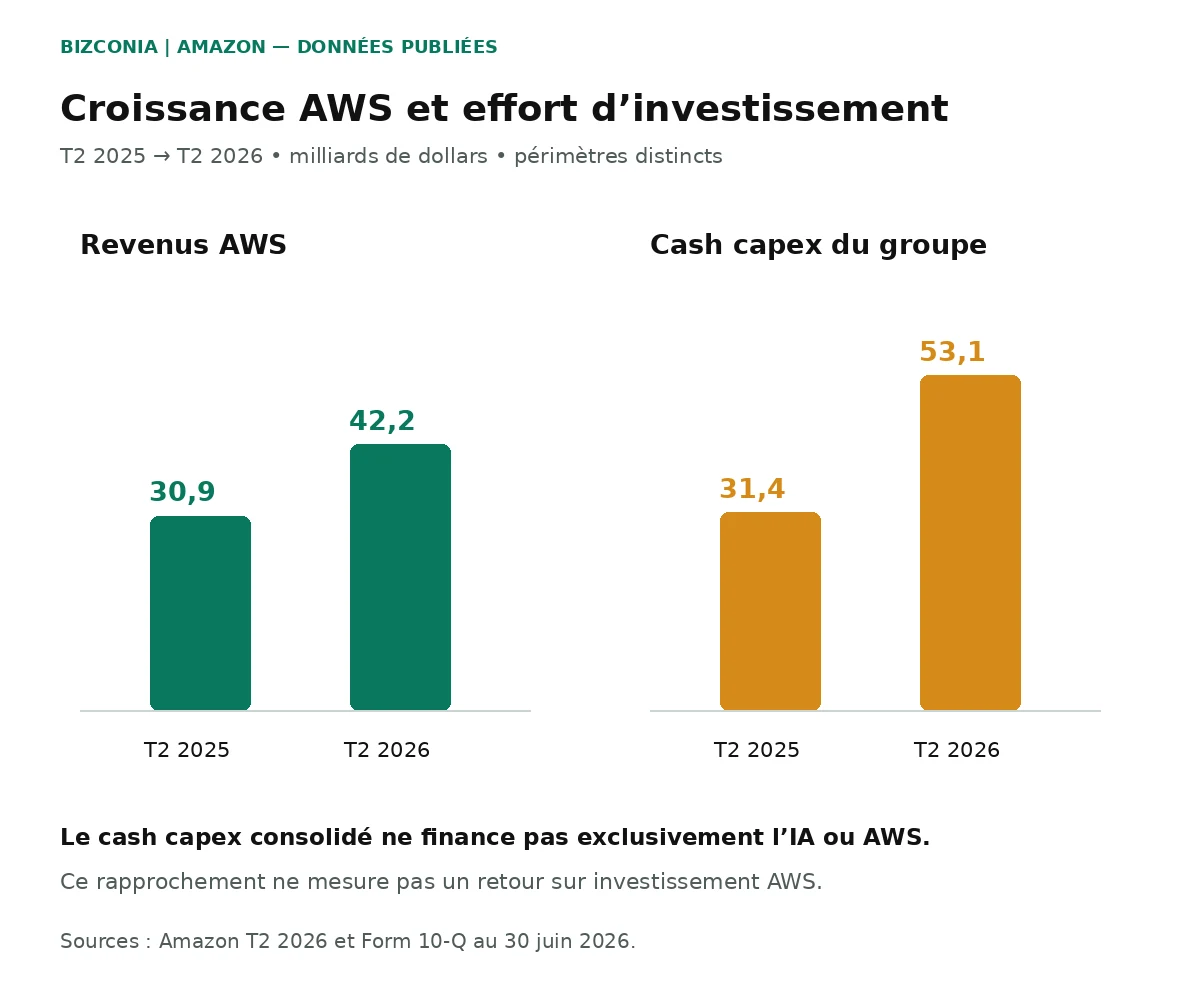
Une comparaison de rythmes peut éclairer la tension. Elle ne fournit pas un ROI : un pourcentage de croissance AWS et une dépense consolidée ne représentent pas le même périmètre.
Un investissement peut être bon alors que le cash baisse
Un centre de données rentable pendant plusieurs années nécessite un paiement initial. Un free cash flow temporairement dégradé peut donc accompagner la création d’un actif utile, plutôt que sa destruction.
Mais le mot « temporaire » doit finir par rencontrer une preuve.
Il faut observer le délai de mise en service, le taux d’utilisation, la durée des contrats, le prix du calcul et les coûts d’exploitation. Le nombre de serveurs ne suffit pas. Le même matériel peut produire un excellent rendement dans une installation très utilisée et un rendement médiocre s’il attend son client ou son raccordement.
Dans sa lettre 2025 aux actionnaires, publiée en 2026, Jassy explique que des investissements AWS de 2026 doivent notamment être monétisés en 2027–2028 et souligne les engagements de clients. C’est la logique du management, pas une démonstration achevée de rentabilité.
Il existe aussi un décalage comptable : le capex sort en cash avant d’être réparti en charges d’amortissement sur la durée de vie des actifs. Une marge présente solide peut coexister avec un effort de trésorerie considérable. Les équipements qui entreront en service pourront ensuite alourdir les amortissements et les coûts d’exploitation, selon leur calendrier.
Le free cash flow révèle ce que le bénéfice ne paie pas encore
La définition principale d’Amazon est explicite : cash-flow opérationnel moins achats d’immobilisations corporelles, nets des cessions et incitations. Elle ne correspond pas simplement au résultat net diminué d’une dépense approximative baptisée « IA ».
Sur les douze mois terminés au 30 juin, les données officielles donnent :
| Mesure consolidée, sur douze mois | Montant |
|---|---|
| Cash-flow opérationnel | 161,403 Md$ |
| Achats d’équipements nets retenus dans le calcul | 169,007 Md$ |
| Free cash flow | –7,604 Md$ |
Un an plus tôt, le FCF sur douze mois était positif de 18,184 milliards. À fin mars 2026, il restait positif de 1,232 milliard. Ces comparaisons utilisent des fenêtres glissantes de même longueur ; elles ne sont pas des flux trimestriels autonomes.
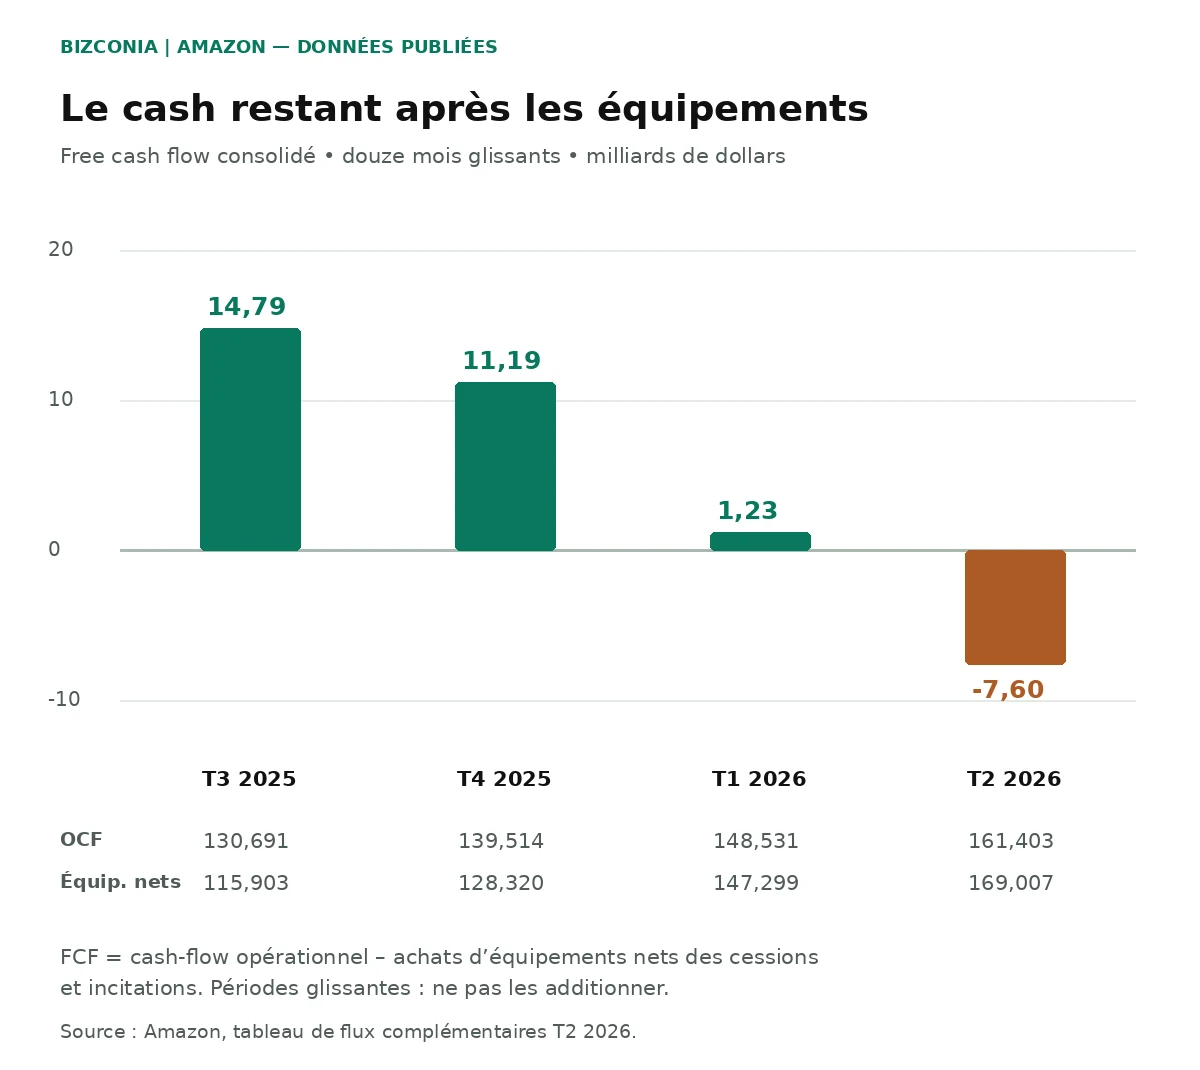
C’est ainsi que revenus et bénéfices peuvent augmenter tandis que le cash restant diminue : les investissements absorbent davantage que le supplément de cash opérationnel. Notre guide du flux de trésorerie disponible explique ce passage du bénéfice aux moyens réellement disponibles.
La lecture doit cependant inclure les autres sorties de trésorerie. Le FCF ainsi défini ne retire pas automatiquement les acquisitions et participations, ni tous les remboursements de financement. Il ne prétend pas résumer chaque besoin de liquidité du groupe.
AWS peut-il financer sa propre expansion ? La réponse n’est pas dans une division rapide
Diviser le bénéfice opérationnel AWS du trimestre par le capex annuel d’Amazon produirait un ratio spectaculaire, mais peu utile : périodes, périmètres et notions diffèrent.
Amazon ne publie pas, dans ces éléments, un free cash flow autonome d’AWS qui permettrait d’affirmer précisément combien cette activité finance seule. Son résultat opérationnel inclut des charges non monétaires ; le capex du groupe finance davantage que ce segment.
La bonne démarche consiste à chercher les ponts : croissance du résultat AWS, génération de cash consolidée, ventilation disponible des investissements, montant de la capacité effectivement monétisée et besoin de financement externe.
Analyse BIZCONIA : le risque n’est pas seulement de manquer de demande. Il peut être de financer une demande réelle trop tôt, trop cher, ou avec un écart trop long entre décaissement et facturation.
C’est aussi ce qui relie les hyperscalers aux fournisseurs spécialisés, avec des bilans pourtant différents. Notre dossier sur CoreWeave et le financement des data centers détaille ce risque de calendrier et de capital.
Trainium et Bedrock : améliorer le coût du calcul, puis vendre son usage
Les puces maison peuvent donner à AWS davantage de contrôle sur le coût, la disponibilité et l’optimisation de certaines charges de travail. Cela ne prouve pas qu’elles remplacent tous les GPU Nvidia ni qu’un coût matériel plus bas se transforme intégralement en marge : une partie peut être transmise aux clients par les prix.
Amazon a annoncé TorchNeuron, destiné à faciliter l’utilisation de PyTorch sur Trainium. Le mécanisme économique est important : réduire le travail d’adaptation peut favoriser l’adoption. Il faudra encore mesurer son usage facturé et la contribution obtenue après les coûts de développement et d’infrastructure.
Bedrock joue un rôle complémentaire : proposer des modèles et des outils utilisables par les entreprises, puis facturer leur consommation et les services associés. Les annonces de nouveaux modèles décrivent un élargissement de l’offre, pas le montant du profit qu’elle génère.
Au T2, Amazon indiquait que son activité IA et son activité puces dépassaient chacune un rythme annualisé de 25 milliards de dollars. Un rythme annualisé n’est pas le revenu d’un trimestre ni nécessairement celui d’une année déjà écoulée. Ces catégories ne doivent pas être additionnées sans vérifier leurs recouvrements.
Le signal recherché ce soir sera une consommation réelle, des clients qui reviennent et une économie du calcul défendable. Une annonce de capacité ou de disponibilité n’a pas la même portée qu’un revenu rentable.
Anthropic : une relation commerciale et un placement ne se lisent pas sur la même ligne
Amazon peut être à la fois fournisseur de calcul et investisseur d’un laboratoire. Le chiffre d’affaires lié aux services vendus et la variation de valeur de sa participation sont deux choses différentes.
Le T2 en donne un exemple : le groupe publiait un BPA dilué GAAP de 5,75 dollars, avec 53,4 milliards de dollars de revenus non opérationnels avant impôts, principalement liés à ses investissements dans Anthropic. Ce bénéfice ne peut pas être présenté comme la simple conséquence d’une amélioration d’AWS.
Pour le T3, le filtre de qualité du BPA sera donc le suivant :
| Élément | Ce que nous vérifierons |
|---|---|
| Résultat opérationnel | Le progrès vient-il des activités vendues aux clients ? |
| Investissements et réévaluations | Quelle part de la variation du résultat est non opérationnelle ? |
| Impôts et autres éléments | Modifient-ils le BPA sans signal comparable sur la demande ? |
| Résultat ajusté éventuel | La définition et la réconciliation sont-elles publiées ? |
| Cash | Quels gains correspondent à une entrée de trésorerie et lesquels sont comptables ? |
Nous ne fabriquerons pas un BPA ajusté en soustrayant un gain avant impôts au résultat après impôts. Et un BPA GAAP ne sera pas comparé sans précaution au consensus explicitement ajusté.
Publicité et commerce : le cash ne dépend pas d’AWS seul
Les services publicitaires ont produit 19,809 milliards de dollars au T2, soit environ 26 % de croissance annuelle, selon Amazon. C’est un autre levier commercial important, mais le groupe ne publie pas une marge opérationnelle autonome de la publicité permettant de lui attribuer arbitrairement un taux de rentabilité.
Les activités North America et International affichaient respectivement environ 7,9 % et 4,1 % de marge opérationnelle. Elles peuvent soutenir le financement du groupe par l’efficacité logistique, le mix de ventes et les revenus de services, tout en restant exposées aux coûts de livraison, aux prix et à la demande.
Les comparaisons devront aussi tenir compte du calendrier commercial. Amazon a signalé le déplacement de Prime Day du T3 en 2025 vers le T2 pour plusieurs grands marchés en 2026. Une décélération apparente d’un trimestre à l’autre ne devrait pas être attribuée entièrement au consommateur sans examiner cet effet.
Ce point rappelle une limite de notre question centrale : AWS est décisif, mais ce sont les finances de l’ensemble d’Amazon qui soutiennent l’effort d’investissement.
Le tableau de bord BIZCONIA
| Indicateur | Pourquoi il compte | Signal favorable | Point de vigilance |
|---|---|---|---|
| Croissance AWS | Demande effectivement facturée | Accélération et meilleure visibilité | Décalage avec attentes et capacité disponible |
| Marge AWS | Rentabilité opérationnelle | Résistance à périmètre comparable | Compression ou effet ponctuel masquant les coûts |
| Capex | Capital engagé avant les revenus | Mise en service et utilisation documentées | Nouvelle hausse sans calendrier de monétisation clair |
| FCF consolidé | Conversion de l’activité en cash | Amélioration à définition identique | Détérioration malgré la croissance |
| Guidance | Prochaine étape de l’équation | Perspectives cohérentes avec l’effort engagé | Dépenses certaines et revenus plus incertains |
| Trainium / Bedrock | Économie et monétisation IA | Adoption facturée, usage répété | Annonces sans contribution financière isolable |
Trois scénarios pour l’action AMZN
Scénario favorable : AWS dépasse les références publiées et convainc aussi par sa marge. Le cash résiste mieux que prévu et la guidance explique comment la capacité ajoutée sera rentabilisée. Un capex élevé peut alors être jugé crédible plutôt que simplement inquiétant.
Scénario mitigé : le revenu global ou le BPA dépasse un consensus, mais AWS ne satisfait pas certaines attentes plus ambitieuses. Ou sa croissance reste forte tandis que le cash recule et que le calendrier du retour demeure flou. C’est le scénario d’un bon titre de résultats, mais d’une lecture financière plus difficile.
Scénario défavorable : croissance et marge déçoivent, la guidance devient prudente et les investissements continuent d’augmenter. Le marché pourrait alors demander une rémunération plus forte pour supporter le risque de financement et d’exécution.
Ces scénarios ne sont pas des prévisions de cours. L’after-hours sera décrit avec une heure, une source et une comparaison à la clôture régulière. Un mouvement initial ne suffit pas à prouver une cause unique ; les précisions de la conférence peuvent changer la lecture.
Ce que la conférence devra ajouter aux tableaux
Les commentaires d’Andy Jassy et de la direction financière devront éclairer les contraintes de capacité, la demande AWS, Trainium, Bedrock, les coûts énergétiques et le calendrier des investissements. Nous distinguerons un objectif 2027 annoncé, s’il existe, d’une extrapolation d’analystes.
La guidance du T4 devra être séparée des données déjà réalisées en octobre et des attentes extérieures. Dire que la demande est forte ne précisera pas, à lui seul, la marge future ni le moment où le cash sera encaissé.
Les chiffres puis les propos fiables de l’appel seront ajoutés à cette même URL, sous des sections datées. Les attentes initiales resteront conservées pour que la lecture après publication ne change pas discrètement les critères d’avant publication.
Ce que ces résultats diront aux fournisseurs de l’IA
Nvidia, AMD, Broadcom et Micron ne vendent pas tous la même chose, mais dépendent à des degrés divers des décisions d’équipement des grands acheteurs. Une poursuite du capex peut soutenir les besoins en accélérateurs, mémoire et réseaux. Elle ne garantit pas une progression identique pour chaque fournisseur.
Trainium peut modifier le partage de la valeur, tout comme l’architecture des nouveaux centres. Les acteurs de l’énergie, du refroidissement et des infrastructures physiques peuvent gagner en importance sans que cela améliore immédiatement la marge d’Amazon.
À l’inverse, une meilleure discipline pourrait satisfaire les actionnaires d’Amazon et réduire les attentes chez certains fournisseurs. Le rendement du client et la croissance de son vendeur ne vont pas nécessairement dans le même sens.
Questions fréquentes avant les résultats Amazon
Quand Amazon publie-t-il ses résultats du T3 2026 ?
Le jeudi 29 octobre après la clôture américaine. La conférence est confirmée à 17 h à New York, soit 14 h sur la côte Pacifique et 22 h à Paris. L’heure de la conférence ne constitue pas une promesse de minute exacte pour le communiqué.
Quel revenu et quel BPA Wall Street attend-il ?
Les références retenues sont environ 202,22 milliards de dollars de ventes selon MarketBeat et 1,97 dollar de BPA ajusté selon FactSet via IBD. Les fournisseurs diffèrent, notamment Zacks. Ces estimations ne sont pas des résultats et le BPA ajusté ne doit pas être confondu avec le GAAP.
Quelle croissance AWS est attendue ?
La référence publiée utilisée dans l’article est d’environ 37 %. Certaines attentes informelles attribuées sont plus élevées. Elles ne représentent pas tous les investisseurs. Une croissance supérieure au consensus peut donc encore décevoir une partie du marché, selon ce qui était intégré dans le cours.
AWS est-il rentable ?
Oui, au sens du résultat opérationnel de segment publié au T2. Cela ne prouve pas qu’il autofinance immédiatement toute son expansion : le bénéfice opérationnel n’est pas un cash-flow autonome, et Amazon ne fournit pas ici une mesure complète de FCF AWS permettant de trancher cette question.
Combien Amazon dépense-t-il dans l’IA ?
Le budget de cash capex du groupe annoncé en juillet ne constitue pas un budget exclusivement IA. Le 10-Q précise que la majorité des investissements en infrastructures technologiques soutient AWS, mais d’autres activités sont aussi financées. La définition du chiffre et la période comptent autant que le montant.
Pourquoi le free cash flow peut-il baisser alors que les profits montent ?
Parce que les décaissements d’investissement peuvent augmenter plus vite que le cash opérationnel. Le paiement d’un actif et sa charge comptable ne suivent pas le même calendrier. Un investissement peut créer de la valeur future, mais cette perspective doit être distinguée du cash disponible aujourd’hui.
Amazon dépense-t-il trop dans l’IA ?
Le montant seul ne permet pas de le conclure. Il faut connaître le taux d’utilisation, les prix facturés, les coûts, la durée des revenus et les besoins futurs d’équipement. Une dépense élevée peut être rentable ; une dépense plus petite peut aussi détruire de la valeur si elle reste inutilisée.
Que faut-il surveiller dans la guidance ?
La croissance attendue, les marges, les dépenses et leur calendrier, les contraintes de capacité et la conversion du carnet en revenus. Une annonce sur 2027 devra être attribuée au management si elle est effectivement formulée. Nous ne présenterons pas une hypothèse d’analyste comme un engagement Amazon.
Le verdict devra porter sur le passage du capital au cash
Les faits avant publication : AWS a accéléré dans les derniers comptes disponibles, porte une part importante du bénéfice d’exploitation et s’accompagne d’un effort d’investissement qui pèse sur le FCF consolidé.
L’analyse BIZCONIA : la question n’est plus de prouver qu’il existe une demande d’IA. Il faut montrer qu’Amazon peut la servir à un coût et dans un délai qui laissent un rendement suffisant au capital engagé.
Les risques à surveiller : une capacité disponible trop tard, une utilisation insuffisante, des coûts qui montent ou un revenu unitaire qui baisse peuvent empêcher une forte croissance de devenir un bon investissement.
Une salle de serveurs remplie n’est pas encore une réponse financière. Elle le devient lorsque les revenus encaissés et la marge durable qu’elle produit commencent à rémunérer les moyens qu’il a fallu immobiliser pour la construire.
Sources consultées
Sources primaires
- Amazon — Résultats officiels du T3 2026 et états financiers
- Amazon — Calendrier officiel des résultats et conférence T3 2026
- Amazon / SEC — Résultats T2 2026 et informations financières complémentaires
- Amazon / SEC — Form 10-Q au 30 juin 2026 : investissements et financements
- Amazon — Lettre 2025 aux actionnaires publiée en 2026
- AWS — TorchNeuron et adoption de Trainium
Sources complémentaires
- Associated Press — Résultats et réaction after-hours horodatée
- MarketBeat — Consensus du 29 octobre 2026
- IBD / FactSet — BPA ajusté attendu, 29 octobre
- MarketWatch / FactSet — Résultat opérationnel attendu
- MarketWatch — Consensus AWS et attentes informelles attribuées à Jeffrey Favuzza
- Zacks — Estimations du 27 octobre 2026
- Stock Analysis — Transcription de la conférence T2 2026
- Associated Press — Budget annuel de cash capex annoncé en juillet
Transparence éditoriale — Utilisation de l’IA
Des outils d’intelligence artificielle peuvent être utilisés pour assister certaines étapes de recherche, de structuration ou de rédaction. Les sources, données, calculs, interprétations et conclusions sont vérifiés et validés par Fritz Maignan avant publication.
Cet article est publié à titre informatif et éducatif. Il ne constitue ni un conseil financier ni une recommandation d’achat ou de vente.
Rejoignez la discussion
Une question ou un point de vue sur cet article ? Partagez-le avec la communauté.
Échanges respectueux, sans publicité, liens promotionnels ni promesses de gains. Les commentaires sont modérés avant publication. Ne partagez pas d’informations personnelles.
Commentaires publiés
Chargement…
Confidentialité des commentaires