
AVANT LES RÉSULTATS — Preview du 29 octobre 2026. Coinbase doit publier après la clôture de Wall Street. Aucun résultat du T3 ni commentaire du Q&A de ce soir n’est présenté ici comme déjà connu.
Une plateforme qui ne gagne de l’argent que lorsque ses clients passent davantage d’ordres vit au rythme de leur enthousiasme. Une infrastructure financière cherche une autre relation : conserver leurs actifs, déplacer leur argent et leur fournir des services même lorsqu’ils négocient moins.
Coinbase veut franchir cette frontière. Ses résultats du T3 2026 permettront de vérifier si cette transformation commence à améliorer la résistance économique du groupe, ou si elle multiplie surtout les produits exposés au même cycle crypto.
La question n’est donc pas simplement de savoir combien Coinbase a facturé. Quels revenus peuvent tenir quand le trading ralentit, à quel coût, et avec quelle visibilité ?
Quand Coinbase publie-t-il, et quels sont les premiers repères ?
Coinbase Investor Relations confirme les résultats pour le jeudi 29 octobre après la clôture, sans annoncer de minute précise de diffusion. Le Q&A est prévu à 14 h, heure du Pacifique, soit 17 h à New York et 22 h à Paris ce jour-là. Un replay et une transcription doivent ensuite être disponibles sur le site investisseurs.
Le consensus analystes affiché par MarketBeat avant publication attend environ 1,21 milliard de dollars de chiffre d’affaires et une perte de 0,23 dollar par action. Ces attentes ne constituent pas des prévisions officielles de Coinbase.
Les chiffres de détail et les différences entre fournisseurs apparaissent plus bas. Ils comptent : un « beat » n’a de sens qu’avec une référence et une définition comptable identifiables.
La diversification doit changer les risques, pas seulement les intitulés
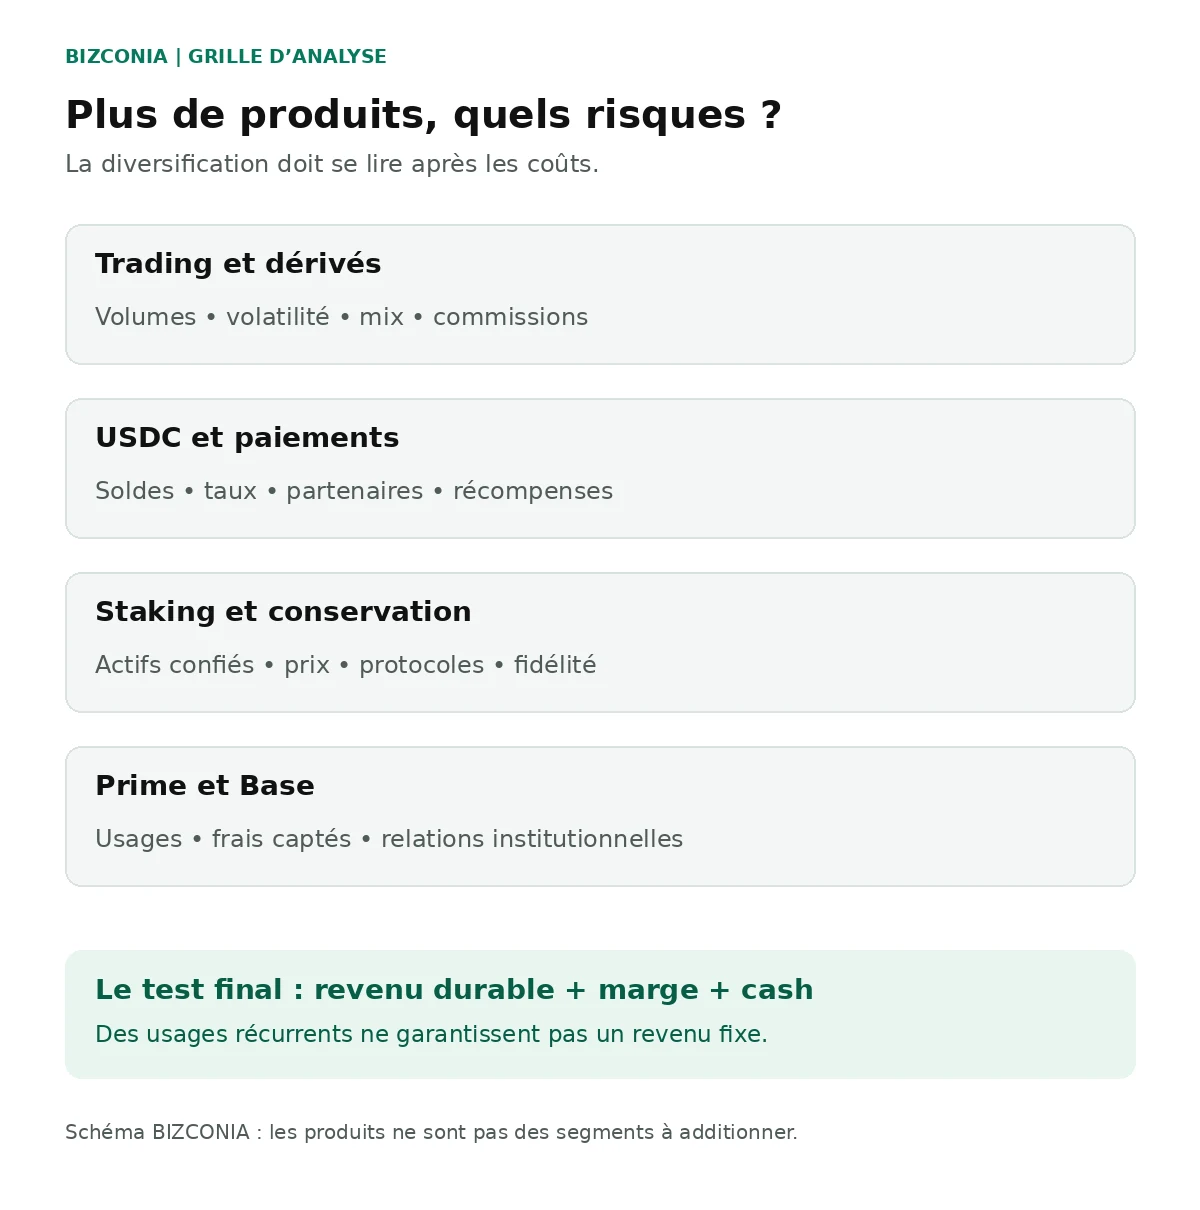
Ajouter des dérivés, du staking ou une nouvelle interface ne suffit pas à créer une activité moins cyclique. Plusieurs produits peuvent dépendre de la même chose : la valeur des actifs numériques et l’envie des clients d’y engager du capital.
Le vrai progrès serait de conserver une base de revenus lorsque les commissions faiblissent, sans devoir distribuer une part croissante de cette recette en récompenses commerciales, en frais de partenaires ou en acquisition de clients.
Autrement dit, BIZCONIA regardera trois dimensions ensemble : la composition des revenus, leurs facteurs de risque et ce qu’il reste après les coûts. Une progression de la part des services peut être encourageante. Elle peut aussi se produire parce que le trading baisse plus vite.
C’est déjà visible dans les comptes du T2 déposés à la SEC : les revenus de transactions atteignaient 599,2 millions de dollars, contre 555,1 millions pour Subscription & Services. Ensemble, ils formaient le net revenue, distinct du chiffre d’affaires total.
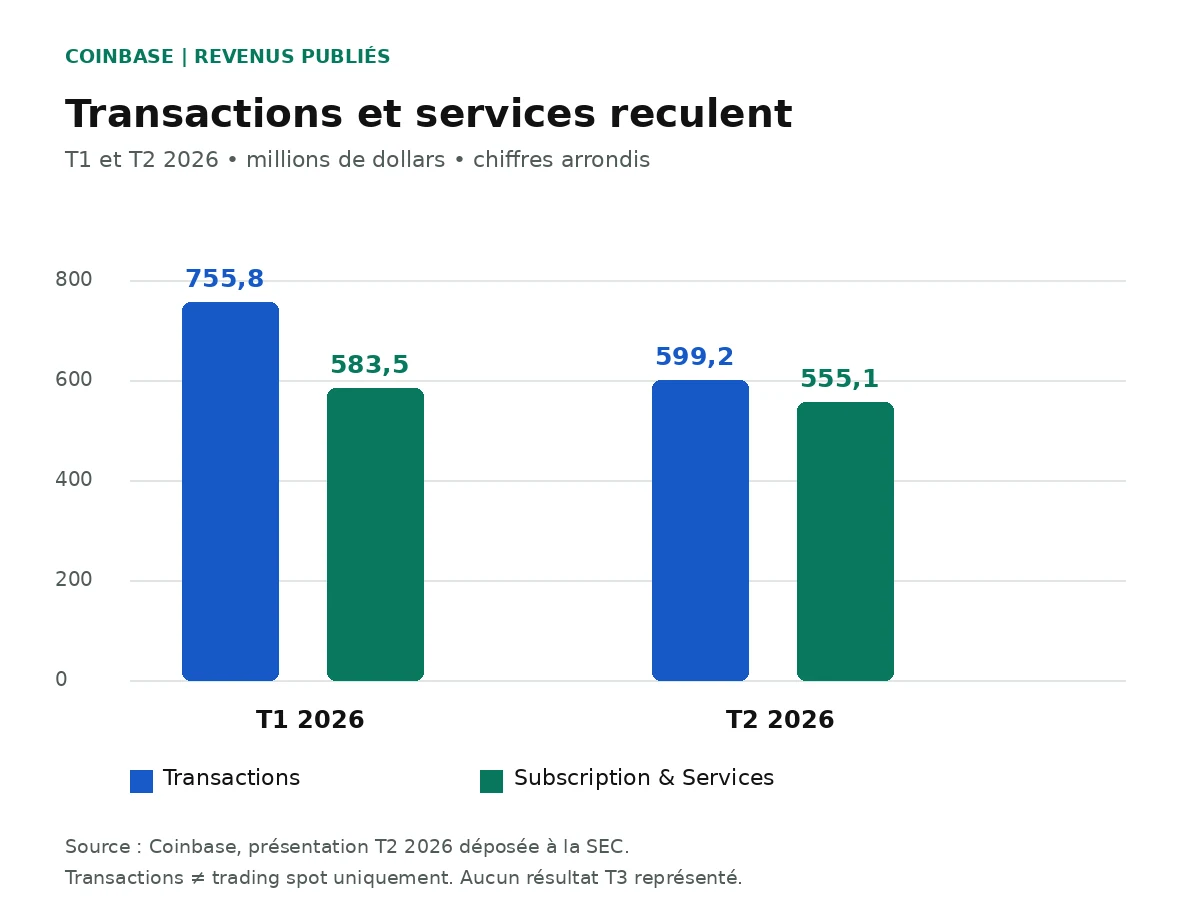
Le graphique compare des résultats déjà publiés du T1 et du T2, pas des chiffres du T3. Les deux catégories ont diminué entre ces trimestres. Une meilleure répartition ne démontre donc pas, à elle seule, une croissance des nouveaux moteurs.
Ce que Wall Street attend : des estimations, pas un chiffre officiel
La référence principale pour le chiffre d’affaires total et le BPA est MarketBeat, consulté le 29 octobre. Les estimations sectorielles ci-dessous proviennent de Zacks, datées du 26 octobre : ce tableau rassemble des sources identifiées, il ne représente pas un consensus unique et homogène.
| Indicateur | Attente analystes avant publication | Résultat du T2 2026 |
|---|---|---|
| Chiffre d’affaires total | 1,21 Md$ — MarketBeat | 1,220 Md$ |
| BPA | –0,2305 $ — MarketBeat ; base comptable à confirmer | –1,36 $ dilué GAAP |
| Transaction revenue | 526,79 M$ — Zacks | 599,16 M$ |
| Subscription & Services | 561,54 M$ — Zacks | 555,15 M$ |
| Adjusted EBITDA | Pas de consensus suffisamment documenté retenu | 207,8 M$, indicateur non-GAAP |
Références : MarketBeat, Zacks, projections détaillées du 26 octobre, et présentation officielle du T2. Les montants sont arrondis ; M$ signifie millions de dollars et Md$ milliards.
Les écarts ne doivent pas être cachés. Zacks attendait une perte de 0,15 dollar par action le 26 octobre ; Investing.com rapporte 0,26 dollar de perte le 29. La page d’analyse Yahoo Finance affiche même +0,07 dollar dans la vue consultée, avec des sélections GAAP et normalisées. Cette dernière lecture n’est pas retenue comme comparaison directement homogène.
Pour le BPA, nous n’étiquetons donc pas arbitrairement tous ces chiffres « GAAP » ou « ajustés ». L’écart avec le résultat publié ne sera qualifié de comparable qu’après vérification de sa base. Nous ne calculons pas une moyenne maison de fournisseurs différents.
Les révisions sont elles aussi dispersées. Selon Investing.com, Rosenblatt a relevé sa propre estimation de revenus de 1,134 à 1,226 milliard de dollars. C’est le changement d’un analyste, pas la preuve d’un relèvement uniforme de Wall Street.
Trading : les volumes ne valent pas tous la même chose
Le montant négocié n’est pas le revenu de Coinbase. Il faut examiner le type de clients, les produits utilisés et les commissions effectivement captées. Un dollar de volume institutionnel et un dollar d’activité grand public ne produisent pas nécessairement la même recette.
Le cours du bitcoin ne suffit pas non plus. Des prix qui montent avec peu d’échanges peuvent moins profiter aux commissions qu’un marché très actif. La volatilité, le mix entre bitcoin, ether et autres actifs, la concurrence tarifaire et l’usage des abonnements peuvent modifier le résultat.
Une difficulté supplémentaire apparaît dans les définitions. La présentation officielle du T2 distingue le spot crypto, les dérivés, les échanges de stablecoins et les conversions. Son ancien indicateur « Trading Volume » correspond au spot crypto additionné aux échanges de stablecoins ; il ne faut pas le confondre avec le nouveau total, beaucoup plus large, qui inclut notamment les dérivés.
Zacks attend 134,05 milliards de dollars dans sa métrique « Trading Volume ». Nous ne la comparons pas au total élargi de Coinbase sans rapprochement de périmètre. Un notionnel de dérivés n’est ni un encours client, ni du chiffre d’affaires, ni un montant directement comparable au spot.
La première lecture sera donc : l’activité monétisable tient-elle ? La seconde : Coinbase capte-t-il davantage de revenus par relation client, sans simplement augmenter les frais au risque de perdre des volumes ?
USDC : une autre source de revenus, avec une autre sensibilité
USDC peut permettre à Coinbase de gagner de l’argent sans qu’un client achète ou vende du bitcoin à cet instant. Mais ce n’est pas pour autant un abonnement à montant fixe.
Les règles comptables publiées par Coinbase décrivent une rémunération liée à son arrangement avec Circle et aux revenus des réserves de l’USDC, après certains frais. Les soldes, leur localisation et le rendement de ces réserves comptent. Nous n’en déduisons pas un partage contractuel actualisé qui ne serait pas documenté.
L’analyse doit séparer deux forces : davantage d’USDC utilisé ou conservé peut soutenir les revenus ; un rendement moindre des réserves, toutes choses égales par ailleurs, peut les réduire. À l’inverse, des taux plus élevés peuvent aider ce moteur tout en pesant sur l’appétit pour les actifs risqués.
Zacks attend 313,66 millions de dollars de stablecoin revenue, contre 292,15 millions au T2. Cette estimation est un repère d’analystes, pas un résultat acquis.
Il faudra également regarder le coût des récompenses versées aux utilisateurs et de la distribution. Développer les soldes en partageant davantage de rendement peut renforcer l’adoption sans améliorer la marge dans les mêmes proportions.
Notre lecture : Coinbase peut réduire sa dépendance aux commissions tout en augmentant son exposition aux taux et à un partenaire. La diversification des recettes n’est pas automatiquement celle des risques.
Subscription & Services : une catégorie, plusieurs économies
La note de revenus du 10-Q présente notamment les stablecoins, les blockchain rewards, les revenus d’intérêts et frais de financement, et les autres services. La conservation d’actifs et les abonnements doivent être lus selon le regroupement comptable effectivement publié, sans inventer une ligne autonome.
Attention aussi aux comparaisons historiques : depuis le T1 2026, les revenus sur les stablecoins de trésorerie propre sont classés dans les intérêts et autres revenus de l’entreprise, en dehors du net revenue. Les chiffres comparatifs concernés ont été reclassés. Cela ne doit pas être interprété comme une disparition économique de revenus.
Coinbase avait donné une fourchette officielle de 500 à 580 millions de dollars pour les services au T3. La publication devra être comparée séparément à cette guidance et au consensus analystes.
Une recette moins directement liée aux ordres peut améliorer la visibilité. Pour mériter un profil plus défensif, elle doit aussi résister à la baisse des prix, conserver ses clients et contribuer aux profits après ses coûts spécifiques.
Staking : le revenu dépend aussi du protocole
Le staking consiste à participer au fonctionnement de certains réseaux en immobilisant ou déléguant des actifs, contre des récompenses. La recette de l’intermédiaire dépend notamment des encours, des prix des jetons, des récompenses distribuées par le protocole et de sa commission.
Le 10-Q du T2 explique que le recul des blockchain rewards reflétait notamment les cours moyens et des taux de récompense moins élevés. Une adoption accrue peut donc être neutralisée par d’autres variables.
Il faut ajouter les risques techniques, les pénalités éventuelles propres aux réseaux et les contraintes réglementaires selon les services et les juridictions. Nous n’annonçons ici aucune décision juridique nouvelle qui n’aurait pas été vérifiée.
Le test sera de savoir si Coinbase gagne des clients ou des actifs durablement confiés, et ce qu’il en conserve après les récompenses reversées. La ligne comptable ne doit pas être assimilée sans examen à du profit net.
Dérivés et marchés prédictifs : diversifier les produits reste du trading
Les dérivés peuvent élargir la clientèle, les usages de couverture et les plages d’activité. Les marchés prédictifs ajoutent des événements et des demandes qui ne dépendent pas tous du bitcoin. Cela peut réduire la dépendance à un produit unique.
Cela reste néanmoins de l’activité transactionnelle. Une utilisation répétée n’équivaut pas à un abonnement garanti. Les incitations, le calendrier des événements et les coûts de distribution peuvent compter autant que le nombre de contrats.
Coinbase avait annoncé une croissance séquentielle de 106 % des revenus des marchés prédictifs au T2. Un fort pourcentage sur une petite base ne dit pas encore combien cette activité apporte au groupe. Nous chercherons le montant, les utilisateurs récurrents et la contribution après coûts, pas seulement le rythme de croissance.
Le centre d’aide officiel précise que les marchés proposés via Coinbase sont opérés par Kalshi, une plateforme réglementée par la CFTC. Cette organisation ne doit pas être confondue avec une absence de risque réglementaire ou avec la propriété de tous les revenus générés sur l’écosystème.
Base et Coinbase Prime : suivre la valeur captée, sans compter deux fois
Base est une infrastructure sur laquelle d’autres applications peuvent se développer. Les documents comptables de Coinbase classent ses revenus de séquençage dans les autres revenus de transactions.
Une hausse du nombre de transactions ou de la valeur immobilisée sur le réseau — la TVL — ne donne donc pas automatiquement le revenu de Coinbase. Des frais unitaires plus faibles peuvent stimuler l’usage sans faire augmenter la recette proportionnellement. L’activité peut aussi profiter indirectement à d’autres services : il faut alors mesurer ce lien plutôt que l’additionner une seconde fois.
Coinbase Prime associe exécution, conservation, financement et autres services institutionnels. Le potentiel économique réside dans la profondeur de cette relation, mais Prime n’est pas une ligne de revenus autonome à ajouter à toutes les autres.
Même vigilance sur les actifs conservés : ils appartiennent aux clients, pas à Coinbase. Leur hausse peut venir d’entrées nettes, d’une hausse des cours ou d’un changement de périmètre. Les flux liés aux ETF, lorsqu’ils sont documentés, devront être séparés de ces effets de prix.
La qualité des profits : ce que le BPA peut masquer
Au T2, Coinbase publiait une perte nette d’environ 359,5 millions de dollars et un Adjusted EBITDA positif de 207,8 millions. Ces mesures ne se contredisent pas : elles ne retranchent pas les mêmes éléments.
La réconciliation officielle exclut notamment la rémunération en actions, certains mouvements sur les investissements crypto, la restructuration et d’autres ajustements. Le T3 devra être relu ligne par ligne.
| Filtre BIZCONIA | Question à poser après publication |
|---|---|
| Résultat d’exploitation | Le cœur de l’activité se rapproche-t-il d’un profit, indépendamment des placements ? |
| Réévaluations et cessions | Quelle part du BPA vient d’actifs détenus plutôt que des clients servis ? |
| Rémunération en actions | Quel coût économique et quelle dilution restent hors EBITDA ajusté ? |
| Dépenses | Les économies sont-elles durables ou compensées par davantage de récompenses et de marketing ? |
| Trésorerie | Les bénéfices se traduisent-ils en cash utilisable par l’entreprise ? |
Un gain de valeur sur un actif détenu n’est pas une commission commerciale. Il n’est pas non plus automatiquement une entrée de cash. Inversement, retirer une charge non monétaire ne rend pas son coût économique inexistant.
Notre explication du free cash flow aide à prolonger cette lecture. Chez un intermédiaire financier, les mouvements de fonds clients et de garanties exigent des précautions supplémentaires : le cash détenu pour autrui ne doit pas être pris pour de la trésorerie librement distribuable.
Le tableau du vrai test : diversification ou simple déplacement du cycle ?
Ce tableau est une grille d’analyse BIZCONIA, pas une notation officielle ni une prévision de revenus.
| Moteur | Sensibilité à surveiller | Récurrence possible | Ce qui ferait progresser la thèse |
|---|---|---|---|
| Trading spot | Volumes, volatilité, mix et commissions | Dépend de l’activité des clients | Fidélité et meilleure monétisation sans fragiliser la part de marché |
| Stablecoins | Soldes, taux, partenaires et récompenses | Plus continue, mais montant variable | Croissance des usages et contribution après coûts |
| Staking | Cours, encours et règles des protocoles | Récompenses répétées mais variables | Actifs confiés et revenu net résistants |
| Custody | Valeur et flux des actifs, tarifs | Relation potentiellement durable | Entrées nettes et clients retenus |
| Dérivés / prédictions | Activité, saisonnalité et concurrence | Usage répété, pas revenu contractuel garanti | Revenus et marge, au-delà du notionnel |
| Prime / Base | Ensemble de produits, usages et frais captés | Dépend des services sous-jacents | Vente croisée mesurable, sans double comptage |
Le piège serait de confondre une baisse de la part du spot avec une baisse de tous les risques crypto. Pour comprendre cette différence entre le nombre de lignes et les facteurs communs, voir notre guide de la diversification.
Trois scénarios pour l’action COIN
Scénario positif. Les revenus dépassent une référence clairement attribuée, les services résistent, la rentabilité d’exploitation s’améliore et les perspectives du T4 sont convaincantes. Une surprise devient plus solide lorsqu’elle touche plusieurs moteurs sans dépendre d’un gain comptable isolé.
Scénario mitigé. Le chiffre d’affaires ou le BPA dépasse une estimation, mais le trading manque de dynamisme, les dépenses augmentent ou le T4 reste prudent. Une publication peut alors satisfaire le premier titre et décevoir la lecture détaillée.
Scénario négatif. Les revenus monétisés et la qualité des services déçoivent, tandis que les coûts empêchent l’amélioration des profits. Une guidance faible renforcerait le doute sur la capacité des nouveaux produits à amortir le cycle.
Aucun scénario ne permet de déduire un pourcentage de mouvement de l’action. Les attentes déjà intégrées, la valorisation et les conditions de marché comptent. Les échanges after-hours, souvent moins liquides, ne constituent pas une clôture du lendemain.
Le Q&A devra transformer une ambition en économie mesurable
Les commentaires de Brian Armstrong et de la direction financière devront préciser la contribution des nouveaux produits, les conditions économiques des stablecoins, les coûts de croissance et l’évolution des clients institutionnels. Nous n’attribuons encore aucun propos à la séance de ce soir.
Pour le T4, nous distinguerons les données déjà réalisées en octobre, les fourchettes données par Coinbase et les attentes analystes. La page Yahoo consultée présente environ 1,37 milliard de dollars de revenus attendus au T4 : c’est un repère extérieur, pas la guidance que Coinbase aurait donnée ce soir.
Les chiffres du T3 puis les éléments fiables du Q&A seront ajoutés sur cette même URL, avec une date de mise à jour. Le consensus ci-dessus restera identifié comme une référence antérieure à la publication.
Questions fréquentes avant les résultats Coinbase
Quand Coinbase publie-t-il ses résultats du T3 2026 ?
Le 29 octobre, après la clôture américaine. Coinbase ne donne pas de minute précise pour la mise en ligne des résultats. Le Q&A est annoncé à 17 h à New York ; ses déclarations seront analysées après leur disponibilité, sans les anticiper.
Quel chiffre d’affaires et quel BPA sont attendus ?
MarketBeat affiche environ 1,21 milliard de dollars et une perte de 0,23 dollar par action. Les autres fournisseurs diffèrent. Le tableau de l’article attribue les références et distingue le BPA consensuel du BPA GAAP publié ; leur comparabilité doit être confirmée avant de calculer un beat ou un miss.
Coinbase gagne-t-il encore surtout de l’argent avec le trading ?
Au T2, les transactions représentaient environ 52 % du net revenue, contre 48 % pour les services. Le classement ne décrit toutefois pas tous les risques : staking, conservation et stablecoins ont eux aussi leurs sensibilités. Le T3 doit montrer la contribution réelle de chaque moteur.
Quelle part des revenus vient des stablecoins ?
Au T2, les 292,15 millions de dollars de stablecoin revenue représentaient environ 25,3 % du net revenue, selon notre calcul à partir des comptes. Cette part n’est pas celle du chiffre d’affaires total et ne comprend pas tous les intérêts sur les stablecoins de trésorerie propre, classés ailleurs.
Les volumes de trading ont-ils baissé au T3 ?
Les données consolidées officielles du trimestre sont encore attendues. Les estimations disponibles suggèrent une activité sous pression, mais leurs périmètres ne sont pas tous comparables. Nous distinguerons spot, échanges de stablecoins et notionnels de dérivés plutôt que d’annoncer un taux de baisse à partir d’un mélange de métriques.
Pourquoi Subscription & Services est-il important ?
Cette catégorie peut amortir les commissions, mais ne correspond pas entièrement à des abonnements fixes. Ses moteurs dépendent de soldes, de prix, de taux et de services différents. Sa croissance, ses coûts et sa contribution aux profits sont plus instructifs que sa seule part du total.
Coinbase est-il déjà une entreprise diversifiée ?
Ses produits sont diversifiés. Leur résistance économique collective reste à démontrer dans les comptes et sur plusieurs périodes. Une entreprise peut avoir davantage de sources de revenus tout en conservant une exposition importante au même environnement de marché.
Un bon résultat garantit-il une hausse de COIN ?
Non. Une surprise positive peut être insuffisante si la guidance ou les marges déçoivent, ou si le marché anticipait davantage. Un BPA amélioré par des réévaluations n’a pas la même portée qu’un progrès opérationnel accompagné de cash. Notre guide des résultats trimestriels détaille cette lecture.
Ce qui ferait vraiment changer la thèse
Coinbase n’a pas besoin de faire disparaître le trading pour devenir une meilleure entreprise. Il doit montrer que les autres activités apportent une contribution suffisamment importante, durable et rentable pour que le groupe ne dépende plus autant de la prochaine vague d’ordres.
Le résultat décisif serait une amélioration simultanée de la visibilité, de la marge et de la capacité à financer l’activité. Une part de services plus élevée, obtenue parce que le reste recule, ne répondrait qu’à une fraction de cette question.
Ce soir, nous ne chercherons donc pas combien de nouvelles portes Coinbase a ouvertes. Nous regarderons lesquelles commencent à faire entrer des revenus qui tiennent lorsque l’enthousiasme du marché se retire.
Sources consultées
Sources primaires
- Coinbase IR — Date des résultats et Q&A du 29 octobre
- Coinbase / SEC — Présentation T2 2026, guidance, définitions des volumes et réconciliations
- Coinbase / SEC — Note 5 : revenus T2 2026, en milliers de dollars
- Coinbase / SEC — Form 10-Q au 30 juin 2026
- Coinbase / SEC — Règles comptables 2025 : USDC et frais de séquençage Base
- Coinbase — Offre institutionnelle Prime
- Coinbase Help — Organisation des marchés prédictifs
Sources complémentaires
- MarketBeat — Consensus T3 consulté le 29 octobre ; base du BPA à confirmer
- Zacks — Estimations détaillées du 26 octobre 2026
- Zacks — Revenu et BPA attendus, 26 octobre 2026
- Investing.com — Attentes rapportées le 29 octobre 2026
- Investing.com — Révision de l’estimation Rosenblatt, 29 octobre 2026
- Yahoo Finance — Vue d’estimations consultée avant publication ; BPA non retenu comme homogène
Transparence éditoriale — Utilisation de l’IA
Des outils d’intelligence artificielle peuvent être utilisés pour assister certaines étapes de recherche, de structuration ou de rédaction. Les sources, données, calculs, interprétations et conclusions sont vérifiés et validés par Fritz Maignan avant publication.
Cet article est publié à titre informatif et éducatif. Il ne constitue ni un conseil financier ni une recommandation d’achat ou de vente.
Rejoignez la discussion
Une question ou un point de vue sur cet article ? Partagez-le avec la communauté.
Échanges respectueux, sans publicité, liens promotionnels ni promesses de gains. Les commentaires sont modérés avant publication. Ne partagez pas d’informations personnelles.
Commentaires publiés
Chargement…
Confidentialité des commentaires