
Mise à jour : ce que la conférence de GM change
20 octobre 2026, 12 h 43, heure de New York — seconde mise à jour, après la conférence. Les comptes publiés à 6 h 30, leur première analyse et les attentes initiales sont conservés ci-dessous.
Le point décisif n’est plus de savoir si GM a réussi son trimestre. Il est de comprendre ce qui pourra être reproduit l’an prochain. La conférence ajoute deux contraintes : le renouvellement des pickups freine temporairement les volumes, tandis que les coûts pourraient absorber une partie des gains industriels. Une amélioration du cash-flow reste possible sans progression équivalente du bénéfice opérationnel.
Renouveler les modèles a un coût avant de rapporter
Paul Jacobson a indiqué un effet défavorable d’environ 35 000 pickups grand format sur les volumes du quatrième trimestre, par rapport à un an auparavant, lié au lancement de la nouvelle génération. Cette indication figure dans la transcription de la conférence publiée par Investing.com et dans le compte rendu de MarketWatch. Il s’agit d’une anticipation industrielle, pas d’un chiffre de ventes déjà réalisé.
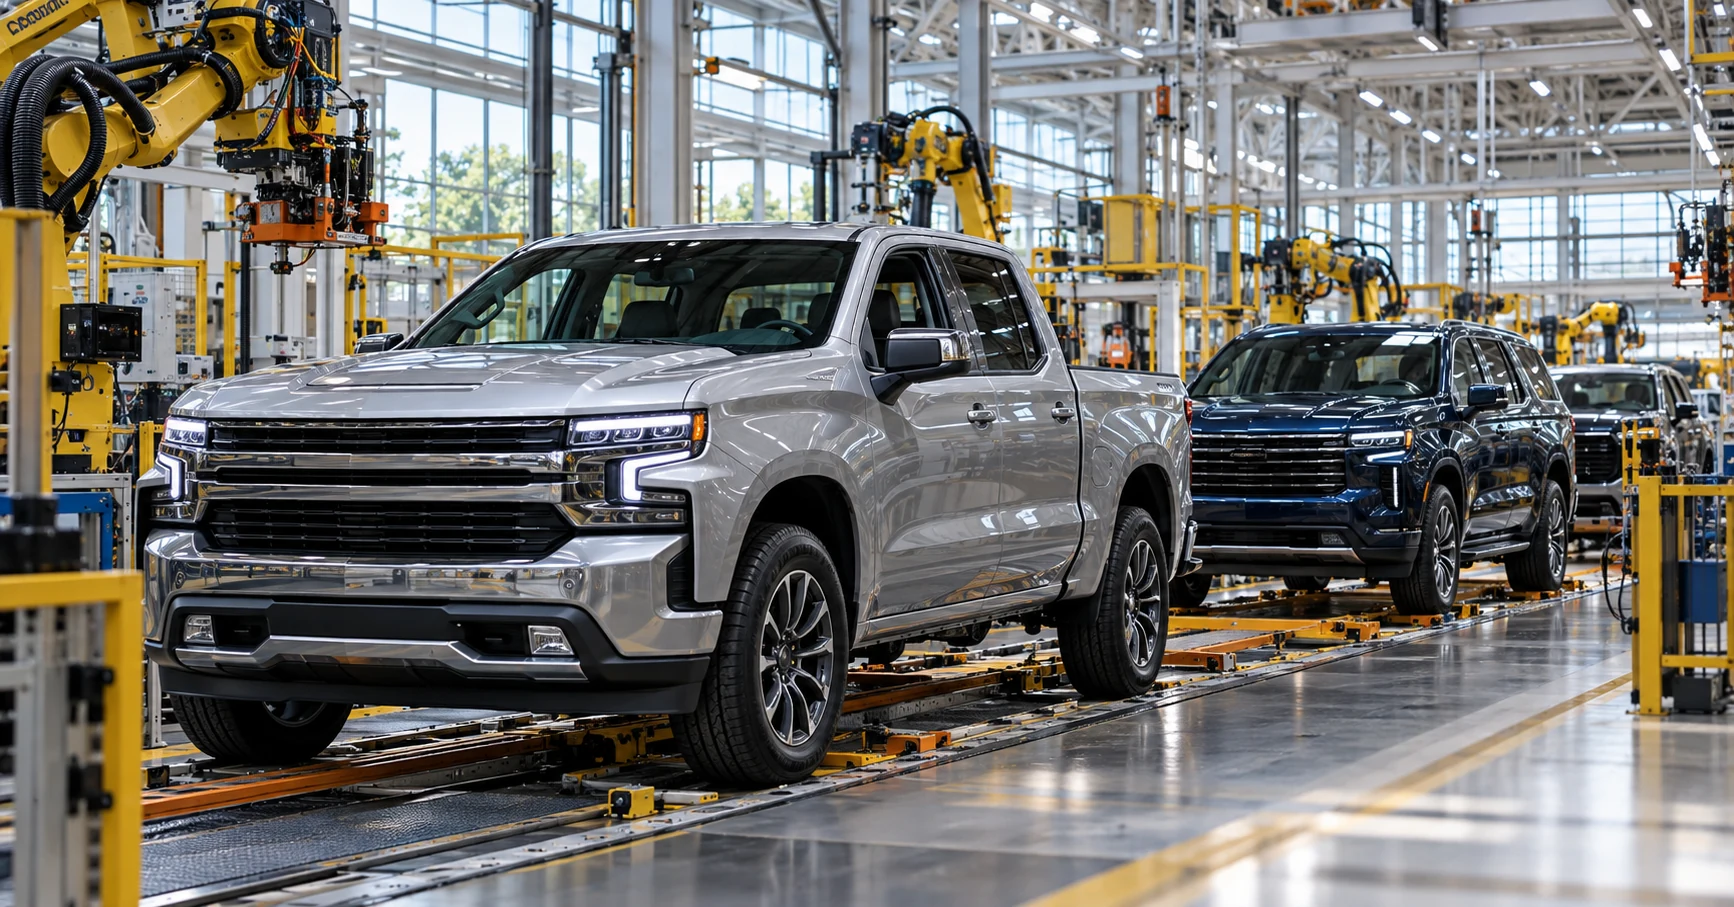
Une usine qui prépare une nouvelle génération de véhicules peut produire moins pendant sa conversion. Le constructeur conserve pourtant des coûts fixes et engage des dépenses de lancement. La promesse d’un meilleur produit ne supprime donc pas le creux qui peut précéder sa commercialisation.
Pour l’investisseur, deux vérifications deviennent essentielles : les nouveaux modèles arrivent-ils au rythme annoncé, et les prix obtenus compensent-ils suffisamment le manque à gagner sur les volumes ? Un calendrier respecté et une clientèle disposée à payer comptent davantage qu’un simple discours sur la nouveauté.
La confiance dans 2027 dépend des coûts
Lors des questions-réponses, Jacobson a précisé que la confiance dans la croissance nécessitait une détente des prix des matières premières par rapport aux niveaux récents. Reuters rapporte qu’une persistance de ces coûts pourrait peser d’environ 2 milliards de dollars sur le résultat de 2027. C’est une sensibilité conditionnelle, pas une guidance ferme de bénéfice ni une perte annoncée.
Ce point prolonge la réserve déjà inscrite dans la présentation officielle : GM envisage une meilleure année sous certaines hypothèses de demande et de coûts. Aucun objectif chiffré complet pour 2027 n’est établi dans les documents retenus pour cette mise à jour.
Analyse BIZCONIA : une entreprise peut bien exécuter ses projets et subir malgré tout une dégradation de son environnement. Les économies sur les garanties, les capacités électriques ou les frais fixes ne doivent pas être comptées comme un gain net avant d’avoir soustrait les nouvelles pressions. Le risque porte sur le solde entre les deux.
Moins de paiements exceptionnels peut libérer du cash
La présentation GM prévoit encore environ 1 milliard de dollars de paiements de réalignement électrique au quatrième trimestre, puis le solde en 2027. Pendant la conférence, Jacobson a expliqué que la diminution annuelle des règlements aux fournisseurs liés aux EV devrait soutenir la trésorerie disponible l’an prochain.
C’est un mécanisme différent d’une hausse des marges : le groupe pourrait conserver davantage d’argent parce qu’il paie moins de dépenses issues de décisions passées. Cela améliorerait sa capacité à investir ou à rendre du capital, sans démontrer à lui seul que chaque véhicule est devenu plus rentable.
La comparaison devra donc continuer à porter sur le cash-flow avant ajustements, son rapprochement avec l’indicateur ajusté et les décaissements restant à effectuer. Les 20 milliards de rachats autorisés donnent une marge de manœuvre ; ils ne remplacent pas cette vérification.
Ce que la réaction boursière permet de dire
Dans son article publié à 10 h 35, heure de New York, MarketWatch rapportait un recul de 5,3 % de l’action, en s’appuyant sur Dow Jones Market Data. Ce repère décrit le mouvement rapporté à ce moment de la matinée ; il ne constitue ni un cours en direct ni la performance de clôture.
Cette baisse est compatible avec une lecture plus exigeante des perspectives, mais elle ne permet pas d’attribuer chaque point de variation à une déclaration précise. Le marché évalue à la fois les attentes déjà intégrées dans le prix, les coûts futurs et la capacité à traverser la transition industrielle.
Le bilan BIZCONIA après la conférence : les comptes confirment une amélioration actuelle. La suite se jouera sur la part de cette amélioration qui survivra au renouvellement des modèles et à l’inflation des coûts. Le bénéfice par action, renforcé par les rachats, restera utile ; le cash conservé après toutes les dépenses sera le contrôle indispensable.
Sources de ce second ajout : présentation officielle GM, transcription de la conférence publiée par Investing.com, Reuters et MarketWatch. Les déclarations sont reformulées à partir de faits recoupés ; aucune citation directe n’est utilisée.
Mise à jour : les résultats officiels de GM
20 octobre 2026, 7 h 47, heure de New York — première mise à jour, après le communiqué et avant la conférence de 8 h 30.
GM gagne davantage, mais pas simplement en vendant moins. Ses livraisons finales ont reculé tandis que ses ventes aux concessionnaires ont augmenté. Le périmètre change le diagnostic : le résultat industriel ne dépend pas uniquement des véhicules remis aux particuliers.
| Indicateur | Résultat officiel T3 2026 | Attente conservée avant annonce |
|---|---|---|
| Revenus | 50,015 Md$ | Zacks, 19 octobre : 48,21 Md$ ; Barron’s, 19 octobre : environ 48,8 Md$ |
| BPA dilué GAAP | 3,73 $ | Pas de consensus GAAP retenu |
| BPA ajusté | 3,70 $ | Zacks, 19 octobre : 3,55 $ |
| EBIT ajusté | 4,106 Md$ | Barron’s, 19 octobre : environ 4,1 Md$ |
| Marge ajustée GM North America | 8,7 % | Repère antérieur : 8,6 % au T2 |
| Quote-part de résultat Chine | 32 M$ | Pas de consensus retenu |
Sources : communiqué financier GM du 20 octobre et références préannonce conservées ci-dessous. Calculs BIZCONIA : revenus supérieurs de 3,7 % à Zacks et d’environ 2,5 % à Barron’s ; BPA ajusté supérieur de 4,2 % à Zacks. L’EBIT rejoint essentiellement l’attente arrondie de Barron’s. Ces comparaisons ne constituent pas un consensus fusionné.
Le cash progresse, avec beaucoup moins d’écart entre les deux lectures
Le rapprochement officiel, en milliards de dollars, donne 8,049 de flux opérationnels automobiles − 2,333 de capex = 5,716 avant ajustements. Les retraitements nets de 0,166 portent le FCF automobile ajusté à 5,882. Contrairement au premier semestre, les deux lectures sont donc proches sur ce trimestre. Ce constat n’efface pas les décaissements antérieurs.
La prévision de trésorerie monte ; le centre de la guidance industrielle reste stable
GM resserre l’EBIT ajusté annuel à 14,5–15,5 Md$, contre 14–16 auparavant : le milieu reste 15. L’objectif de FCF automobile ajusté passe à 11,5–12,5 Md$, contre 9,5–11,5. Le BPA ajusté visé devient 12,75–13,75 $, contre 12–14. Il faut donc distinguer resserrement de l’intervalle, relèvement de son centre et changement de métrique.
Analyse BIZCONIA : la trésorerie constitue ici une amélioration plus nette de la prévision que l’EBIT. Mais un flux trimestriel peut bénéficier du calendrier des paiements : la présentation de GM attribue une partie du progrès du cash au timing des tarifs. Il serait prématuré d’extrapoler ce trimestre sur douze mois.
Ce que les moteurs industriels disent réellement
La présentation officielle rattache la progression nord-américaine aux garanties, aux ajustements de stocks EV, au mix et aux volumes de gros. Dans cette région, les ventes de gros thermiques augmentent de 53 000 véhicules et les électriques diminuent de 23 000 sur un an. Ce sont des ventes de gros, pas les livraisons américaines aux clients citées dans l’analyse initiale.
Pour 2026, GM conserve une amélioration attendue des pertes EV de 1–1,5 Md$. Cela ne constitue pas une annonce de rentabilité électrique. Le groupe situe les coûts tarifaires bruts vers le bas de 2,5–3,5 Md$ et estime désormais à environ 2 Md$ l’enveloppe matières premières, logistique et DRAM. Ne pas additionner à nouveau ses composantes.
La Chine reste bénéficiaire, mais sa contribution ne suffit pas à démontrer un redressement durable. La conférence devra départager la solidité des nouveaux produits, les effets de restructuration et la pression concurrentielle.
Un rachat autorisé n’est pas une dépense déjà réalisée
GM annonce une nouvelle autorisation pluriannuelle de rachats de 20 Md$. Le Wall Street Journal confirme également l’achèvement du programme précédent de 6 Md$. La nouvelle enveloppe n’impose ni exécution immédiate ni calendrier garanti. Elle devra être jugée avec les investissements et les ressources effectivement disponibles.
À ce stade, aucun cours pre-market suffisamment horodaté n’est retenu ici. Un mouvement rapporté sans heure précise ne doit pas devenir une cotation en direct. La conférence n’a pas encore été intégrée : aucune déclaration présentée comme prononcée pendant celle-ci, ni guidance officielle chiffrée 2027, n’est ajoutée.
---
Analyse initiale — publiée avant les résultats
Le texte ci-dessous conserve les attentes et le raisonnement établis avant l’annonce. Les résultats et la guidance actuels figurent dans la mise à jour ci-dessus.
Moins de clés remises aux clients, davantage de bénéfice par action : c’est le paradoxe que General Motors pourrait présenter à Wall Street ce matin. Ses livraisons américaines ont diminué au troisième trimestre. Les analystes n’en attendent pas moins une amélioration du bénéfice ajusté.
La contradiction disparaît dès que l’on cesse de considérer toutes les voitures comme des unités équivalentes. Un véhicule vendu avec peu de remise, un modèle électrique dont la perte diminue et une action retirée de la circulation n’agissent pas au même endroit dans les comptes. Tous peuvent pourtant contribuer à faire progresser le bénéfice par action.
Le véritable enjeu des résultats GM Q3 2026 sera de séparer ces moteurs. General Motors devient-elle durablement plus efficace, bénéficie-t-elle d’un mélange de ventes favorable, ou améliore-t-elle surtout ses indicateurs ajustés ? La réponse déterminera ce que le trimestre peut raisonnablement dire de 2027.
Le paradoxe GM : moins de véhicules, davantage de bénéfices ?
GM a livré 670 974 véhicules aux États-Unis au T3, contre 710 347 un an plus tôt, soit une baisse de 5,5 %. Le communiqué commercial arrondit ce recul à 6 % ; le tableau détaillé donne 5,5 %. Il s’agit du même mouvement, avec deux niveaux d’arrondi.
Dans son relevé du 19 octobre, Zacks attend 3,55 dollars de bénéfice par action ajusté et 48,21 milliards de dollars de revenus. Barron’s rapporte de son côté environ 48,8 milliards de revenus et 4,1 milliards de résultat opérationnel ajusté. Ces estimations sont attribuées à leurs sources : elles ne doivent pas être fusionnées en un faux consensus unique.
Un premier piège consiste à comparer directement les livraisons américaines au chiffre d’affaires mondial. Les revenus de GM dépendent notamment des ventes aux concessionnaires, de plusieurs marchés et de GM Financial. Une voiture livrée au client final n’entre pas nécessairement dans les comptes du constructeur au même moment.
Un deuxième piège se cache dans le mot « bénéfice ». Au T2, l’EBIT ajusté — un résultat avant intérêts et impôts retraité de certains éléments — avait progressé de près de 30 %, à 3,94 milliards de dollars. Le bénéfice net publié avait pourtant reculé de 31 %, à 1,31 milliard, notamment avec les charges de restructuration. Dire simplement que « les profits montent » aurait effacé cette différence.
Enfin, les rachats d’actions réduisent le nombre de titres entre lesquels le résultat est réparti. GM a consacré 2 milliards de dollars à ces rachats au T2. Le mécanisme peut accroître le bénéfice par action sans apporter un dollar supplémentaire au bénéfice total. Notre guide sur les cinq chiffres à lire dans des résultats trimestriels aide précisément à éviter cette confusion.
Les pickups et SUV paient une grande partie de la facture
Les gammes Silverado et Sierra restent centrales, mais leur évolution mérite mieux qu’une étiquette « pickups solides ». Au T3, les livraisons totales du Silverado ont augmenté de 2,7 %, tandis que celles du Sierra ont reculé de 2,5 %. Dans les deux familles, les versions légères progressent alors que les versions lourdes diminuent. Le mix se transforme même à l’intérieur d’un modèle.
Ce mix produit désigne la composition des ventes. Davantage de versions bien équipées peut relever le revenu moyen ; davantage de remises peut en reprendre une partie. Pour connaître le gain réel, il faut aussi regarder le coût de fabrication, les garanties et les conditions commerciales.
GM indiquait au T2 des incitations commerciales représentant 4,7 % du prix catalogue, contre 6,3 % pour l’industrie, selon les estimations présentées par le groupe. Cette discipline est un soutien à la marge. Elle ne garantit pas que l’écart restera aussi favorable si les stocks augmentent ou si les concurrents deviennent plus agressifs.
Les véhicules accessibles comptent aussi. Les ventes du Chevrolet Trax ont augmenté de 16,3 % au T3. La capacité à servir différents budgets peut préserver les volumes quand les mensualités deviennent difficiles à supporter. Elle ne produit pas automatiquement la même rentabilité qu’une vente haut de gamme.
Le risque de second ordre est la concentration des profits. Un constructeur qui dépend davantage de ses modèles les plus rémunérateurs peut devenir plus efficace, mais aussi plus sensible au recul de leur clientèle. Une marge élevée n’élimine pas le risque cyclique ; elle peut le concentrer.
Les véhicules électriques passent au test de rentabilité
En additionnant les lignes électriques du tableau officiel, BIZCONIA retrouve 25 473 livraisons américaines au T3, contre 66 501 un an auparavant, soit −61,7 %. Ce calcul inclut les utilitaires BrightDrop et recoupe celui publié par The Auto Wire. Il ne correspond pas aux ventes électriques mondiales de GM.
La comparaison se fait avec le trimestre précédant la fin des crédits fédéraux américains pour les véhicules acquis après le 30 septembre 2025, selon l’IRS. Cet effet de calendrier compte : une partie de la demande pouvait être avancée avant l’échéance. Il ne suffit toutefois pas à expliquer chaque variation de modèle.
Vendre moins d’EV peut réduire certaines pertes, à condition que le constructeur adapte ses coûts. Une usine sous-utilisée continue de supporter des dépenses fixes. Annuler des engagements auprès de fournisseurs peut coûter cher. Réduire le rythme industriel et améliorer l’économie de chaque véhicule sont deux opérations différentes.
Le rapport SEC de GM fait état de 2,3 milliards de dollars de charges nettes de réalignement électrique au T2, et de 3,4 milliards sur le premier semestre. Il distingue les charges comptables, les engagements qui donneront lieu à paiement et les décaissements déjà intervenus.
Il faudra donc demander trois preuves au T3 : des pertes courantes mieux maîtrisées, des capacités adaptées à une demande crédible et une facture de restructuration qui cesse de s’alourdir. Un recul des pertes ne démontrerait pas, à lui seul, la rentabilité de l’ensemble de l’activité électrique.
Pour BIZCONIA, la question stratégique reste ouverte : GM prépare-t-elle une offre électrique plus soutenable ou renonce-t-elle à des capacités dont elle pourrait avoir besoin plus tard ? Les économies immédiates sont mesurables. Le coût d’un éventuel retard industriel le sera beaucoup moins vite.
Tarifs, matières premières et mémoire : où la marge peut disparaître
Dans son rapport de juillet, GM estimait l’impact des tarifs sur l’EBIT ajusté 2026 entre 2,5 et 3,5 milliards de dollars, sous réserve d’évolution des règles. Ce repère annuel devra être actualisé par la direction ; il ne constitue pas une facture définitive du T3.
Une taxe supplémentaire peut être absorbée par GM, répercutée dans le prix demandé au client ou partagée avec les fournisseurs. Chacune de ces réponses a une limite. Relever les prix peut coûter des ventes. Comprimer les marges des fournisseurs peut fragiliser la chaîne d’approvisionnement. Absorber le choc réduit directement le résultat du constructeur.
Les matériaux et l’électronique ajoutent une autre pression. Les documents du T2 citent les matières premières, la logistique et la mémoire DRAM parmi les hausses de coûts. Cette mémoire est utilisée dans les systèmes électroniques : la sophistication des véhicules rend le constructeur sensible à des composants qui pèsent peu dans leur masse, mais peuvent compter dans leur coût et leur disponibilité.
La ventilation importe autant que le total. Une estimation globale de l’inflation des composants peut déjà intégrer la mémoire ou certains frais logistiques. Additionner des enveloppes de périmètres différents peut faire compter deux fois le même coût. Faute de ventilation officielle suffisamment précise dans les documents consultés, nous ne retenons pas de facture isolée pour la DRAM.
Relocaliser peut réduire une exposition douanière future tout en augmentant les dépenses immédiates. Les réglages d’une usine, le lancement d’un nouveau modèle et les transferts de production mobilisent du capital avant de produire leurs économies. La conférence devra préciser ce qui relève d’un coût de transition et ce qui pourrait durer.
En Chine, le volume ne suffit pas à mesurer le redressement
GM a annoncé plus de 358 000 ventes en Chine au T3, dont plus de 60 % de véhicules à énergie nouvelle. Cette catégorie inclut les électriques à batterie, les hybrides rechargeables et les véhicules à prolongateur d’autonomie. La présenter comme une part de véhicules entièrement électriques serait incorrect.
Le pays illustre ainsi un contraste important : réduire les capacités électriques américaines ne signifie pas que la même stratégie convient à tous les marchés. L’offre doit répondre aux prix, aux usages et à la concurrence locaux.
Au T2, GM avait publié 83 millions de dollars de quote-part de bénéfice en Chine dans ses indicateurs ajustés ; l’EBIT ajusté de GM International atteignait 190 millions. Les montants restent modestes à l’échelle du groupe. Les coentreprises chinoises ne sont pas consolidées comme les ventes réalisées directement par GM : additionner leurs revenus à ceux du groupe donnerait une image trompeuse.
Une gamme renouvelée ou une restructuration peut améliorer la contribution chinoise. Mais il faudra vérifier si cette amélioration résiste aux remises, aux nouveaux lancements concurrents et aux dépenses nécessaires pour rester pertinent. Une contribution positive ne signifie pas que les anciennes marges reviendront.
Le free cash flow dira ce que valent les profits — à condition de lire les ajustements
Le bénéfice comptable ne dit pas combien d’argent reste disponible. Les stocks, les délais de paiement et les investissements modifient la trésorerie. Chez GM, il faut ajouter une précaution : le free cash flow automobile mis en avant est ajusté.
Au T2, GM publiait 5,071 milliards de dollars de trésorerie d’exploitation automobile et 1,924 milliard d’investissements. Leur différence est de 3,147 milliards. Le free cash flow automobile ajusté atteignait pourtant 5,033 milliards, après réintégration notamment de 1,871 milliard de décaissements liés au réalignement électrique, ainsi que d’autres éléments plus petits. Ce rapprochement figure dans le communiqué financier officiel.
L’ajustement aide à examiner l’activité en dehors de certaines dépenses de restructuration. Mais les sommes payées ont bien quitté la caisse. Les deux lectures répondent à des questions différentes : comment fonctionne l’activité courante, et combien de trésorerie a effectivement subsisté après ces investissements ?
Notre explication du flux de trésorerie disponible et de son importance pour Wall Street fournit les bases. Pour GM, le lecteur doit ensuite revenir au rapprochement détaillé, trimestre après trimestre. Si les dépenses retirées du calcul se répètent, elles restent pertinentes pour l’actionnaire.
La solidité du bilan exige également de distinguer les activités. La dette automobile s’élevait à 15,98 milliards de dollars au 30 juin, locations-financement incluses. La dette de GM Financial finance notamment des créances et des véhicules loués : elle ne doit pas être assimilée sans analyse à une dette contractée pour construire des usines.
GM Financial mérite néanmoins d’être surveillée. Au T2, son résultat avant impôt ajusté était de 605 millions de dollars, en baisse sur un an. Coût du financement, pertes sur crédit et valeur résiduelle des véhicules peuvent transmettre un ralentissement du consommateur aux comptes du groupe. Notre guide sur le bilan et le compte de résultat explique comment relier ces risques aux actifs qui les portent.
La guidance peut compter davantage que le trimestre
Avant cette publication, GM vise pour 2026 14 à 16 milliards de dollars d’EBIT ajusté, 12 à 14 dollars de BPA ajusté et 9,5 à 11,5 milliards de free cash flow automobile ajusté. L’objectif de marge ajustée en Amérique du Nord reste de 8 à 10 %. L’enveloppe d’investissements, coentreprises de batteries comprises dans la présentation, est de 10 à 12 milliards.
Ces fourchettes n’ont pas toutes la même signification. La marge évalue l’activité ; le BPA dépend aussi du nombre d’actions ; le cash-flow ajusté impose de lire les exclusions. Les rapprocher permet de voir si une amélioration se retrouve à plusieurs étages des comptes.
Un relèvement serait plus convaincant s’il venait de prix nets solides et de coûts durablement réduits que d’un simple décalage de dépenses. Inversement, maintenir la guidance peut être prudent après un bon trimestre si la direction anticipe davantage de coûts au quatrième.
Il faudra écouter Mary Barra et Paul Jacobson sur les lancements, la demande, les tarifs et les dépenses de 2027. Aucune fourchette financière officielle complète pour 2027 n’a été vérifiée dans les documents consultés pour cette version. Des commentaires qualitatifs ne doivent pas être transformés en guidance chiffrée.
Les chiffres que BIZCONIA surveille
| Indicateur | Attente ou dernier repère vérifié | Pourquoi il compte |
|---|---|---|
| Revenus du T3 | Zacks : 48,21 Md$ ; Barron’s : environ 48,8 Md$ | Identifier le bon consensus avant de mesurer l’écart |
| BPA ajusté du T3 | Zacks : 3,55 $ | Distinguer profits, ajustements et effet des rachats |
| EBIT ajusté du T3 | Environ 4,1 Md$ selon Barron’s | Examiner la rentabilité avant l’effet du nombre d’actions |
| Marge ajustée GM North America | 8,6 % au T2 ; objectif annuel de 8–10 % | Mesurer le rapport entre prix, mix et coûts |
| Livraisons américaines du T3 | 670 974, déjà publiées | Comprendre la demande et sa composition |
| Livraisons électriques américaines du T3 | 25 473, calcul à partir du tableau GM | Relier le rythme commercial aux capacités industrielles |
| Free cash flow automobile | Résultat T3 encore attendu ; lire les deux bases | Séparer encaissements, capex et dépenses réintégrées |
| Guidance 2026 | Fourchettes rappelées ci-dessus, avant résultats | Comprendre ce que le trimestre change pour l’année |
Relevés d’attentes consultés le 20 octobre, publiés avant les résultats. Les écarts entre fournisseurs ne sont pas résolus par une moyenne improvisée. La comparaison après publication devra conserver le fournisseur et le périmètre de chaque référence.
Pourquoi dépasser les attentes ne garantit pas une hausse de l’action
Le marché achète une trajectoire future, pas seulement le trimestre qui vient de s’achever. Un bon résultat peut être insuffisant si les investisseurs avaient déjà intégré mieux, ou si les prévisions suivantes deviennent moins favorables.
StockStory décrivait le 19 octobre une action GM globalement stable sur le mois précédent, autour de 84 dollars au moment de son relevé. Ce repère ne constitue ni un cours en direct ni une réaction aux résultats encore attendus.
Exemple fictif : GM pourrait dépasser le BPA attendu grâce à un nombre d’actions plus faible, tout en annonçant davantage d’investissements et une marge sous pression. Le résultat par titre serait meilleur ; les perspectives de trésorerie pourraient l’être moins. L’inverse est possible si un trimestre modeste s’accompagne d’une amélioration crédible des prochains.
La valorisation ajoute une dernière difficulté. Un faible multiple de bénéfices peut signaler une action peu chère, mais aussi la crainte que ces bénéfices soient proches d’un sommet cyclique. Le multiple ne tranche pas cette question à la place de l’investisseur.
Notre analyse de la saison des résultats, des banques à TSMC et ASML insistait déjà sur cet écart entre performance et attentes. Pour GM, il faudra surtout examiner la provenance du gain : meilleure activité, pertes réduites, avantage ponctuel ou partage du bénéfice entre moins d’actions.
Gagner plus en vendant moins peut être un signe de discipline. Cela devient une création de valeur durable lorsque les économies tiennent, que les clients restent et que la trésorerie finance encore le prochain cycle de produits.
Suivi éditorial terminé : les deux mises à jour datées figurent en tête de cette page. Cette analyse initiale est conservée pour permettre la comparaison avec les attentes avant publication.
Sources consultées
Sources primaires
- GM — Résultats officiels T3 2026 et rapprochements, 20 octobre 2026
- GM — Présentation officielle T3 2026, 20 octobre 2026
- GM — Calendrier officiel du T3 2026 : publication à 6 h 30, conférence à 8 h 30 (New York)
- GM — Ventes américaines du T3, communiqué du 1er octobre 2026
- GM — Tableau officiel des livraisons américaines du T3 2026, par modèle
- GM — Communiqué financier du T2 2026 et rapprochements comptables, 21 juillet
- GM — Présentation officielle du T2 2026 : investissements, prix et guidance
- SEC — General Motors, rapport 10-Q au 30 juin 2026
- GM — Ventes chinoises du T3 et véhicules à énergie nouvelle, 12 octobre 2026
- IRS — Conditions de fin des crédits fédéraux pour véhicules propres
Sources complémentaires
- Investing.com — Transcription de la conférence GM Q3 2026, 20 octobre ; déclarations recoupées
- Reuters — Coûts et perspectives après la conférence GM, 20 octobre 2026
- MarketWatch — Transition industrielle et réaction boursière ; article du 20 octobre à 10 h 35 ET
- Wall Street Journal — General Motors Revenue Rises Despite Selling Fewer Cars, 20 octobre 2026
- Zacks — Consensus GM relevé le 19 octobre 2026
- Barron’s — Attentes de revenus et de résultat opérationnel avant le T3, 19 octobre 2026
- Reuters — Résultats du T2 et relèvement des prévisions GM, 21 juillet 2026
- Wall Street Journal — Résultats GM du T2 et restructuration électrique, 21 juillet 2026
- StockStory via TradingView — Situation de l’action avant les résultats, 19 octobre 2026
- The Auto Wire — Recalcul des livraisons électriques à partir du tableau GM, 5 octobre 2026
Cet article est publié à titre informatif. Les données peuvent être révisées après leur publication initiale.
Rejoignez la discussion
Une question ou un point de vue sur cet article ? Partagez-le avec la communauté.
Échanges respectueux, sans publicité, liens promotionnels ni promesses de gains. Les commentaires sont modérés avant publication. Ne partagez pas d’informations personnelles.
Commentaires publiés
Chargement…
Confidentialité des commentaires